

 סקירת מזרחי טפחות / קרדיט: אילוסטרציה – AI
04/10/2026 יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות
תמצית
נתוני שוק התעסוקה בארה"ב הצביעו על התקררות מסוימת בספט'. אנחנו רואים את נתוני שוק התעסוקה כשונים, בעיקר, ממגמת טרום בחירות האמצע שראינו עבור נתוני אוג'. אבל יותר מזה, יש פה גם מגמה שונה באופן בולט מנתוני מדדי מנהלי הרכש האחרונים, ואולי גם קריאת כיוון למדד המחירים של החודש.
מדד המחירים של ה-PCE מביא עימו כמות רבה מאוד של עדכונים מתודולוגיים. המחירים בשנה האחרונה עודכנו משמעותית כלפי מטה, כך שהם דיי עקביים עם מה שאנחנו רואים ב-CPI, וכנראה שהשיא הצפוי בשניהם, בחודש הבא, יעמוד באופן מובהק על פחות מסף הקשב הצרכני של 4%. מעבר לזה, זולת סעיפי התחבורה, לא ניכר שעליית מחירי האנרגיה מיתרגמת לסעיפים נוספים.
בעוד שזה אומר שהצרכן אמור להיות במקום דחוק מאוד, ה-BEA מגיעה למסקנה ששיעור החיסכון למעשה גבוה בקרוב ל-2% ממה שחשבנו. ועדיין, עם עליית מחירי הדלק של ספט', ואולי קצת עליית התשואות, הכללית, הרגישות הצרכנית למחירים כנראה גבוהה, בשלב הזה.
בישראל, נתוני השימוש המקומי בכ. אשראי ממשיכים להצביע על ביקושי אחר-מלחמה חזקים, בייחוד כאשר כמות הטיסות לחו"ל מתמעטת קלות.
למרות המשך הגידול בהוצאות הביטחוניות, צרכי הגיוס של האוצר ממשיכים להיות מתונים באוק'. הפעם זה מגיע יחד עם פדיון משמעותי של השקלית 1026 בסוף החודש. בניגוד למדיניות הריבית המרחיבה, פה בנק ישראל מנטרל את זה קלות עם עודף הנפקות מק"מ.
באירופה, נתוני מדד המחירים הראשוניים לספט' מצביעים על תרומה של קרוב ל-2% מהאינפלציה כתוצאה מהאנרגיה. זה אומר כנראה ירידה אל קרוב מאוד ליעד ה-ECB כשסעיפי האנרגיה יתייצבו, אם כי בינתיים ציפיות השוק ממשיכות להיות להעלאות ריבית בהמשך השנה.
מאקרו
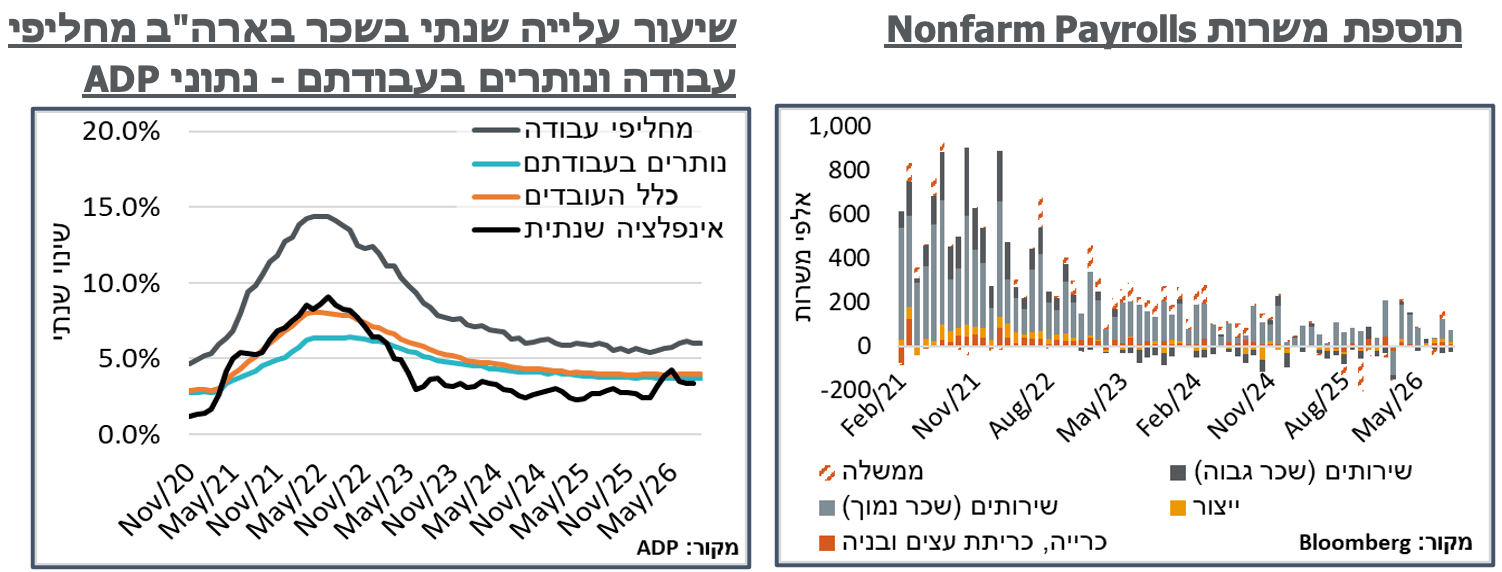
ארה"ב: לאחר תוספת משמעותית מאוד של 162 א' משרות באוג', נתוני סקר המעסיקים של ה-NFP הצביעו על עלייה מתונה משמעותית של 29 א' משרות בלבד, בספט'. בחודש שעבר, ייחסנו את תוספת המשרות המשמעותית להתחממות הכללית בכלכלה האמריקאית לפני ה-Midterms, בדומה למה שראינו לפני הבחירות הכלליות ב-2024. וניכר שגם הקונצנזוס, ציפה לתוספת של כ-90 א' משרות, החודש, על רקע דומה. מעבר לזה, בניגוד למגמה הרווחת, גם נתוני החודשיים הקודמים עודכנו בכ-60 א' משרות, כלפי מטה.
תוספת המשרות בסקר העסקים של ה-NFP הייתה מאוזנת יחסית על פני הענפים. ועם זאת, ראוי לציין את ענפי החינוך, והבריאות, שהמשיכו להיות הגורם המשמעותי ביותר מבחינת גיוס העובדים, עם תוספת של 20 א' משרות. ומעבר לזה מגמה חיובית בענפי שירותים בשכר נמוך, כמו מסחר ותחבורה, עם תוספת של כ-18 א', או פנאי ואירוח, עם עוד 10 א'. ומנגד, השפעות הממשלה, שלא כתוצאה מתשלומי העברה, נראית מתונה יותר, עם תוספת של 9 א' משרות בלבד בענפי התעשייה – שפל של ארבעה חודשים. ובאופן ישיר, התכווצות של 17 א' משרות ממשלתיות, לאחר התרחבות של כ-44 א' משרות, באוג'.
בניגוד לנתוני המשרות בסקר העסקים של -NFP, נתוני ה-ADP אשר פורסמו מוקדם יותר במהלך השבוע הצביעו על עלייה של 90 א' משרות, במהלך החודש – שיא של שלושה חודשים. החלוקה הענפית קצת יותר דומה, כאשר גם כאן המגמה ממשיכה להיות חיובית בעיקר בזכות תחומי החינוך והבריאות (55+ א'). ובמקביל, ניכרה עלייה חדה בענפי הפנאי והאירוח (22+ א'), בדומה לחודש שעבר (18+ א'). אבל בשונה מאוד משבעת החודשים של לפני זה עם תוספת ממוצעת של כ-2,000 משרות בלבד, במהלך התקופה.
ענפי התעשייה מעט יותר חזקים מאשר ב-NFP, כאשר בענף נרשמה תוספת של כ-17 א' משרות, במהלך החודש - משהו כמו נ"ב אחת משוק התעסוקה האמריקאי. אבל גם זה אחרי ירידה של כ-15 א' משרות, באוג'. בשנה וחצי האחרונות, עם המכסים והכל, הענף איבד כ-140 א' משרות בנתוני ה-ADP.
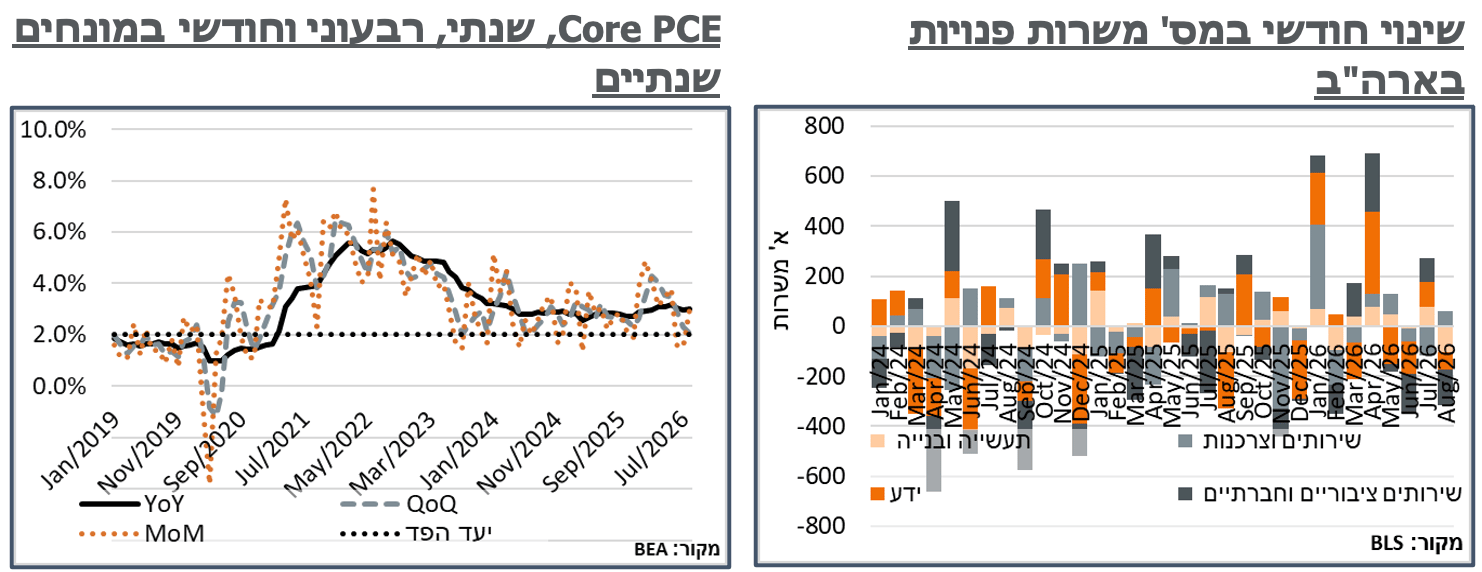
תוספת המועסקים על פי סקר כח אדם של ה-NFP הייתה גבוהה משמעותית מזו של סקר החברות, עם עלייה של כ-400 א' במספרם של אלה. ומנגד, זה מגיע על רקע גידול משמעותי של 0.2% בשיעור ההשתתפות, ל-61.8% - שיא של ארבעה חודשים, אם כי עדיין נמוך בקרוב לאחוז משיעורי ההשתתפות של 23'-24', ובמעט יותר מאחוז, מהמספרים של לפני הקורונה. גם שיעור האבטלה עלה בכ-0.1% ל-4.2%.
גם נתוני השכר השעתי של ה-NFP הצביעו על רפיון נקודתי בשוק התעסוקה, עם עלייה חודשית של 0.1%, אל מול ציפיות לעלייה של 0.3%. זה בתורו הביא להמשך התמתנות בקצב העלייה השנתי של השכר השעתי, ל-3.0% - הנתון הנמוך מאז הקורונה.
גם ב-ADP, במקביל, קצב עליית השכר בכללותו לא מתרשם מהשפעות האינפלציה הרחבות, וממשיך לעמוד על מעט מתחת ל-4.0%. בכל השנה האחרונה הוא נע סביב 3.9%-4.0%. נדגיש, בשונה מאוד מהאצה בקצב עליית השכר לסביבות 8.0%, בקיץ האינפלציוני של 22'. בעיקר בולטים על רקע זה מחליפי העבודה, שיציבים על קצב עליית שכר של כ-6.1%, לעומת כ-14.4% בשיא של 22'.
לאחר עלייה מפתיעה במס' המשרות הפנויות, ביולי, נתוני אוג' הצביעו על התכווצות של כ-250 א' משרות פנויות, לכ-7,079 א' – שפל של חמישה חודשים, מחד. אבל בראייה שנתית, גידול של כ-160 א' משרות. מבחינה ענפית, החודש, רוב השינוי במס' המשרות הפנויות היה פשוט תמונת מראה של מה שקרה ביולי. בראייה שנתית, רוב הירידה במשרות הפנויות הייתה בענפי הפנאי והאירוח (221 א'), ולאחר מכן עומדים כרגע 'שירותים אחרים' (39- א'). בצד החיובי עומדים כרגע 'מסחר ותחבורה' (147 א'), ולאחר מכן קטגוריית המטרייה של מקצועי מדעי וטכני. אבל בגדול נראה את השינוי במס' המשרות הפנויות בתור סירקולציה של משרות שירותים בשכר נמוך.
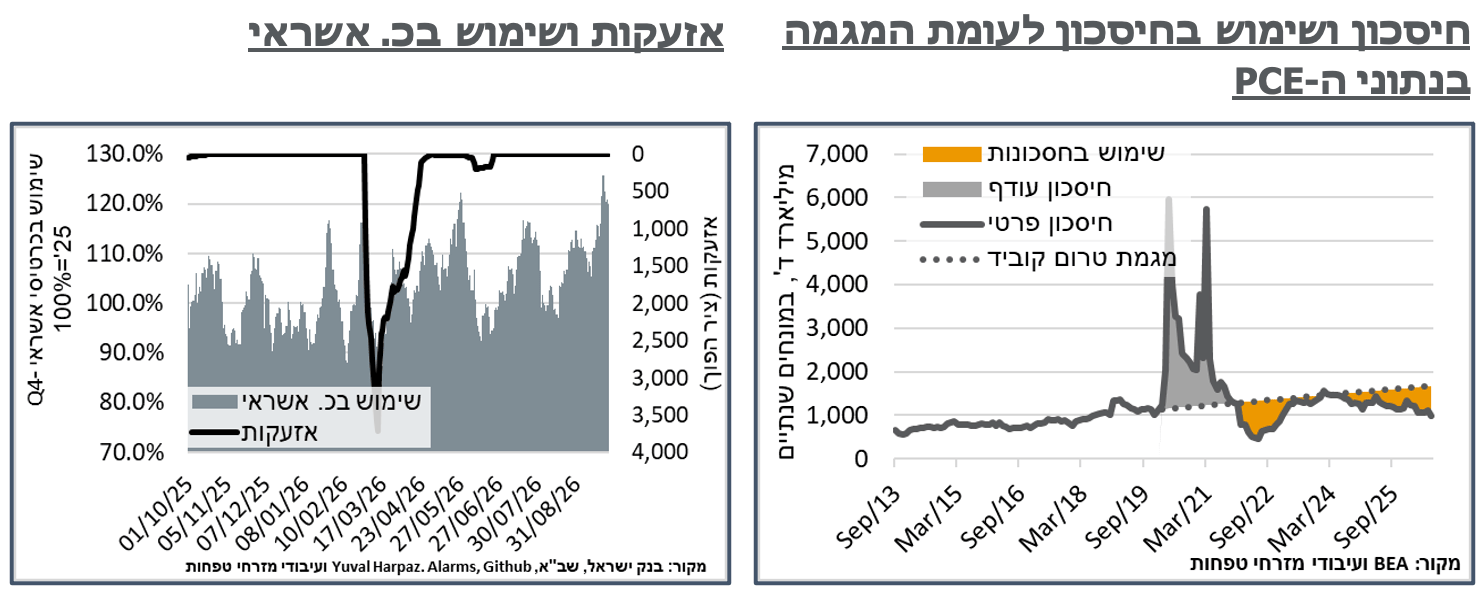
נתוני מדד המחירים של ה-PCE לאוג' כללו עדכון מתודולוגי משמעותי בשלושה סעיפים, תוכנה וציוד מחשוב, עמלות ניהול תיקי ני"ע, ושירותים משפטיים. זה הביא למדד כולל שעמד בציפיות לעלייה של 0.3%, מחד. ומאידך, להתמתנות משמעותית באינפלציה השנתית מ-3.7%, בנתוני החודש שעבר, ל-3.4% נוכחיים – דומה ל-CPI.
ליבת האינפלציה עלתה חודשית ב-0.247%, מה שאומר הפתעה מעוגלת כלפי מטה לעומת קונצנזוס של 0.3%. גם כאן, העדכון כלפי מטה שם אותנו על 3.0%, שנתית. נוסיף שרובה המכריע, כ-2.5% מתוך אותם 3.0% של ליבת אינפלציה נובעים מסעיפי השירותים. כאשר מתוך זה בולטים סעיפי הבריאות, אשר עקפו החודש את סעיפי הדיור בתרומתם לאינפלציית הליבה, עם תרומה של כ-61 נ"ב מהבריאות, לעומת כ-57 נ"ב, מהדיור.
סעיפי שירותי התחבורה, המהווים כ-4% מליבת האינפלציה, תורמים כעת כ-0.3% לליבה כולה. להערכתנו, הרוב זה אנרגיה. אז נצפה שהתייצבות אנרגטית תביא אותנו אל מתחת לרף ה-3.0% אינפלציה. ועדיין, הגעה ליעד ה-2.0% תחייב כנראה ריפיון מסוים בשוק התעסוקה, או אצל הצרכן באופן כללי, בדגש על תשלומי העברה והמחירים בבורסה.
נזכיר כמובן שנתוני ספט' צפויים להביא לידי ביטוי את הזינוק במחירי הדלקים בתחנה, בדגש על הדיזל. ומשמעות ה-midterms ב-3 בנוב' היא, אפקטיבית, עוד חודש אחד לפחות 'חם' אינפלציונית מסיבות כאלה או אחרות.
עוד בעניין זה, שיעור החיסכון עודכן משמעותית כלפי מעלה בחודשים הקודמים, כך שנתון יולי, שעמד על 3.0% עד כה, עודכן כעת ל-4.6% גבוהים משמעותית. הנתון של אוג' מצביע על ירידה חדה ביחס לזה, ועומד כעת על 4.1% בלבד. נעיר שזה מזיז אותנו מסביבה טרום-משברית של חיסכון למצב צרכני שהוא 'רק' ההדוק ביותר מאז הקורונה, ובאופן כללי, הדוק. הציפיות הנוכחיות הן לעלייה של כ-0.6% במדד המחירים של ספט', על אותה השפעת מחירי דלקים. קרי, שיעור חיסכון של כ-3.8%. ונצפה שהשיעור הזה ימשיך להמשיך להוות משקל נגדי לעליית המחירים.
במהלך השבוע שעבר, המשכנו לראות אינדיקציות "חמות" לצד ההיצע בארה"ב, ובעיקר לתעשייה. ובאופן בולט, מדד MNI שזינק לרמה של 58.8 נ', ומדד מחירי רכש של ISM, שעלה לרמה של 77.9 נ'. ומנגד, בלטו נתוני שוק התעסוקה וה-PCE החלשים יחסית. ומעבר לזה, התייצבות וירידה קלה של כאחוז, בראייה שבועית במחירי הנפט הגולמי WTI, ושל כ-2.5% במחירי הנחושת. כל זה הביא להתמתנות משמעותית בהסתברות שנראה העלאת ריבית של הפד בסוף החודש, מכ-70% בתחילת השבוע שעבר, למעט מעל ל-20%, נוכחיים, ולהעלאה אחת בלבד, במקום תמחור ל-1.6 העלאות ריבית, עד דצמבר. ומנגד, מפה הציפיות נותרות גבוהות יחסית, עם תמחור שוק להעלאה של קרוב ל-0.9% בריבית, במהלך השנה הקרובה, אל רמה אפקטיבית של מעל ל-4.70%.
ישראל: על רקע הירידה בטיסות בחגים, ככל הנראה, לעומת אוגוסט, השימוש המקומי בכ. אשראי המשיך לעלות אל תוך סוף החודש. הנתונים באתר בנק ישראל מצביעים כעת על שיא בצריכה, בשבועיים שנסתיימו ב-25.9, והמשך רמות גבוהות יחסית עד ליום חמישי שעבר. להערכתנו, זה גוזר עלייה של קרוב ל-7% בשימוש המקומי בכ. אשראי בספט', לעומת אוג'.
במבט קדימה, נותר עדיין לראות אם ניסיון הפיגוע במטוס פליי דובאי יביא לירידה בכמות הטיסות מישראל, או רק להסטה של ביקושים בין חברות ויעדים. כמובן שכל צמצום בטיסות הוא בעל משמעות גדולה לביקושים המקומיים. נציין בהקשר הזה שמניית אל-על עלתה בכ-15.5%, בבורסה המקומית, בשבוע שעבר.
לאור התמשכות ההכנסות הגבוהות במיסים, מחד, ולמרות תוספת התקציב שאושרה למשרד הביטחון, משרד האוצר נותר על קצב הנפקות שבועי של 2.8 מיליארד ₪ ע.נ., באוק'. כפול ארבע הנפקות במהלך החודש, זה יוצא 11.2 מיליארד ₪, כאשר לפי שווי השוק הנוכחי של הניירות, גם בכסף זה אמור לצאת כ-11.067 מיליארד, דיי קרובים לע.נ.
קצב ההנפקות המתון צפוי לפגוש נזילות מוגברת לקראת סוף החודש, על רקע הפדיון של כ-14 מיליארד ₪ באג"ח השקלית 1026. אל מול זה, בנק ישראל הודיע בשבוע שעבר על המשך גיוס של 18 מיליארד ₪ ע.נ. במק"מ לשנה, ו-16 במק"מ ל-3 חודשים, כמו בחודש שעבר. קרי, קרוב ל-33.3 מיליארד בכסף. זה מול פדיון של 32 מיליארד בלבד במק"מ 1016 החודש – ולמרות זאת, נצפה שהשפעת הפדיונות תהיה כמובן מהותית יותר.
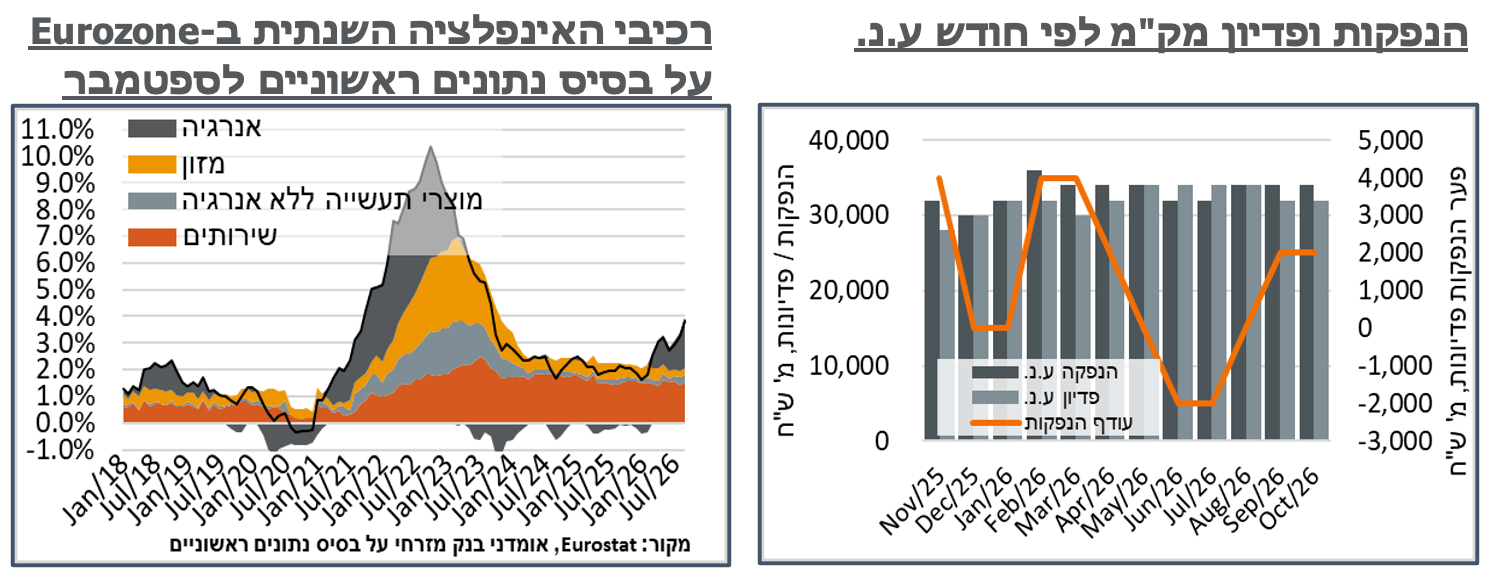
אירופה: מדדי המחירים לצרכן באירופה מספקים קריאה ראשונית במערב להשפעת מחירי הנפט ותזקיקיו הגבוהים במהלך החודש, עם עלייה חודשית של 0.6% בנתון הראשוני, בספט'. על רקע זה, האינפלציה הכללית ב-Eurozone עולה לרמה של 3.8% - דומה לרמה הצפויה עבור ארה"ב, לאחר פרסום המדד, בשבוע הבא.
ומנגד, על רקע מחירי הגז הגבוהים, ניכר שההשפעה האנרגטית פה היא העיקר, עם תרומה של קרוב ל-2.0% לאינפלציה הכוללת, כאשר ליבת האינפלציה, ללא אנרגיה מזון, אלכוהול וטבק נותרת על 2.5% נמוכים משמעותית.
בדומה לארה"ב, גם הציפיות מה-ECB להעלאת ריבית בסוף החודש התמתנו משמעותית, במהלך השבוע האחרון, עם התכווצות של כ-30%, לרמה של כ-15%. ומנגד, הציפיות להמשך השנה ממשיכות לעמוד על קונצנזוס של העלאות ריבית כולל של כ-0.6%, במהלך השנה הקרובה.


