

 סקירת מאקרו / קרדיט: אילוסטרציה – AI
04/10/2026 יונתן כץ וכלכלני לידר שוקי הון
הדגשים:
תחזית האינפלציה שנה קדימה נותרה על 2.2%.
נתוני תעסוקה חלשים הפחיתו את הסיכוי להעלאת ריבית הפד החודש.
זינוק בתשואות בצרפת ממחיש את החשיבות של האמינות הפיסקאלית.
שוק האג"ח: יציבות בקצב גיוס אג"ח שבועי מחזקת את ההערכה שצפוי תת ביצוע בגירעון השנה. למשקיע לטווח ארוך, תשואה ל - 10 שנים סביב 4.25% מהווה אפיק אטרקטיבי. בטווח הקצר, השוק עלול לסבול מאי וודאות פוליטית סביב הבחירות.
מאקרו ישראל
תחזית האינפלציה: השינויים בבלו ערב הבחירות גורמים לעדכונים תכופים בתחזית האינפלציה לחודשים הקרובים. מחירי הדלקים ירדו ביום שני או שלישי ב- 6%. תחזית מדד אוקטובר עומדת על 0.2% (ליתר דיוק, 0.15%), לאחר 0.3% בספטמבר. הנעלם המרכזי הוא מועד ביטול ההנחה בבלו, בהיקף של שקל שלם ובעלות חודשית של 320 מיליון שקל: בתחילת נובמבר או בפריסה על פני חודשיים (או יותר). הנחנו פריסה על פני החודשים נובמבר ודצמבר. כמובן, אין לכך השפעה על התחזית השנתית.
קיים מנעד רחב בתחזיות למדד חודש אוקטובר. ככל הנראה, הפערים נובעים בעיקר משני סעיפים: מחירי הטיסות ומחירי השכירות. בניגוד לעלייה העונתית הרגילה במחירי הטיסות בחודש אוקטובר, אנו צופים יציבות ואף ירידה קלה (במונחים דולריים), על רקע הקדמת החגים השנה. למעשה, חודש אוקטובר כמעט נטול חגים. לאור ההעדפה לחברות תעופה ישראליות לאחר אירוע פליי דובאי, סביר להניח כי תירשם השפעה של התייקרות במחירי הטיסות בחודשים הבאים.
הסעיף השני הוא מחירי השכירות (כרגיל), המאופיינים בירידה עונתית באוקטובר, לאחר תחילת שנת הלימודים. באוקטובר 2025 ירדו מחירי השכירות בחוזים מתחדשים ב- 0.9%, מעבר לעונתיות הרגילה. הנחנו ירידה מתונה יותר באוקטובר השנה, מה שמעלה באופן זמני את הקצב השנתי ל- 3.8% מ- 3.6%.
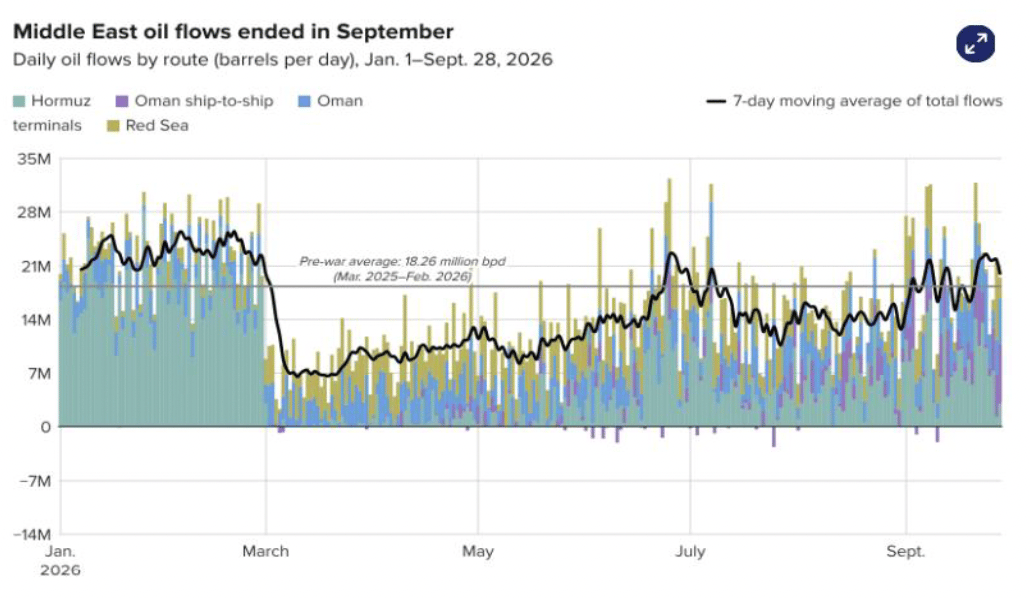
תחזית האינפלציה לשנה קדימה עדיין עומדת על 2.2%, בהנחה של יציבות בשע"ח, עלייה של 2.9% בסעיף הדיור, עלייה של 3.2% במחירי המזון (ראה פירוט לגבי השפעת העלייה במחירי הסחורות החקלאיות בעולם בסקירות קודמות), עליית השכר העסקי בקצב של 5%, ירידה של 6% במחירי הנפט בעולם (ל- 88 דולר לחבית ברנט), והתייקרויות יזומות על ידי הממשלה החדשה בתחבורה הציבורית, במים (ואולי גם בחשמל), בחינוך וב מיסי הצריכה. בהקשר של מחירי הסחורות בעולם, כדאי לשים לב לאיסור על יצוא דיזל מצד רוסיה וסין (וכנראה גם ארה"ב), התפתחות שמעלה את מחירי ההובלה בעולם (משאיות ועוד). על רקע זה, האירופאים הסכימו לשחרר 100 מיליון חביות מתוך הרזרבות, בלחץ של טראמפ. כדאי לציין כי בסך הכול, הכיוון של מחירי הנפט בעולם צפוי להיות כלפי מטה, בהיעדר הסלמה. היקף זרימת הנפט מהמזרח התיכון התאושש משמעותית, ובסוף ספטמבר אף חזר לרמות דומות לאלו ששררו ערב המלחמה.
מאקרו חו"ל
ארה"ב: נתוני התעסוקה היו חלשים יחסית לציפיות, עם תוספת של 29 אלף מועסקים בספטמבר, לעומת צפי לתוספת של 90 אלף, ועדכון כלפי מטה של 60 אלף מועסקים בנתוני החודשיים הקודמים. הגידול הממוצע בשלושת החודשים האחרונים עומד על 51 אלף מועסקים לחודש, קצב סביר בהתחשב בגידול האיטי מאוד בכוח העבודה. שיעור האבטלה עלה מעט ל- 4.2% מ- 4.1% , במקביל לעלייה בשיעור ההשתתפות. קצב עליית השכר לשעת עבודה התמתן ל - 3.0% מ- 3.1%.
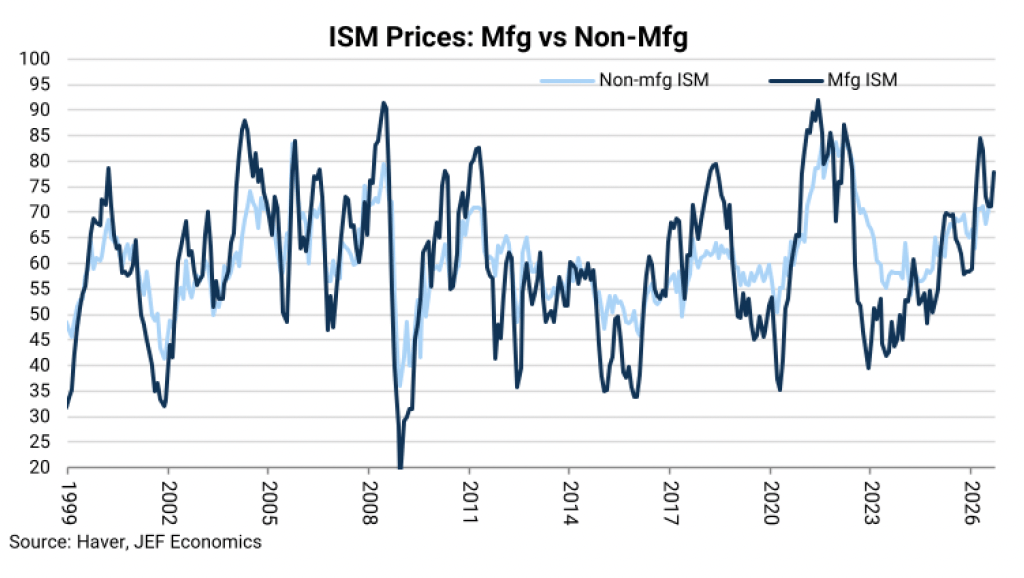
נתונים אחרים היו מעורבים. בצד החיובי נציין את מדד מנהלי הרכש ISM בתעשייה בספטמבר, אשר מצביע על המשך התרחבות בפעילות (54.5 נקודות, לעומת 54.6 באוגוסט), תוך עלייה ברכיבי ההזמנות החדשות והתעסוקה. גם רכיב המחירים עלה ל- 77.9 מ- 71.1. כפי שניתן לראות בגרף הבא, קיימים לחצים אינפלציוניים הן בתעשייה והן בענפי השירותים.
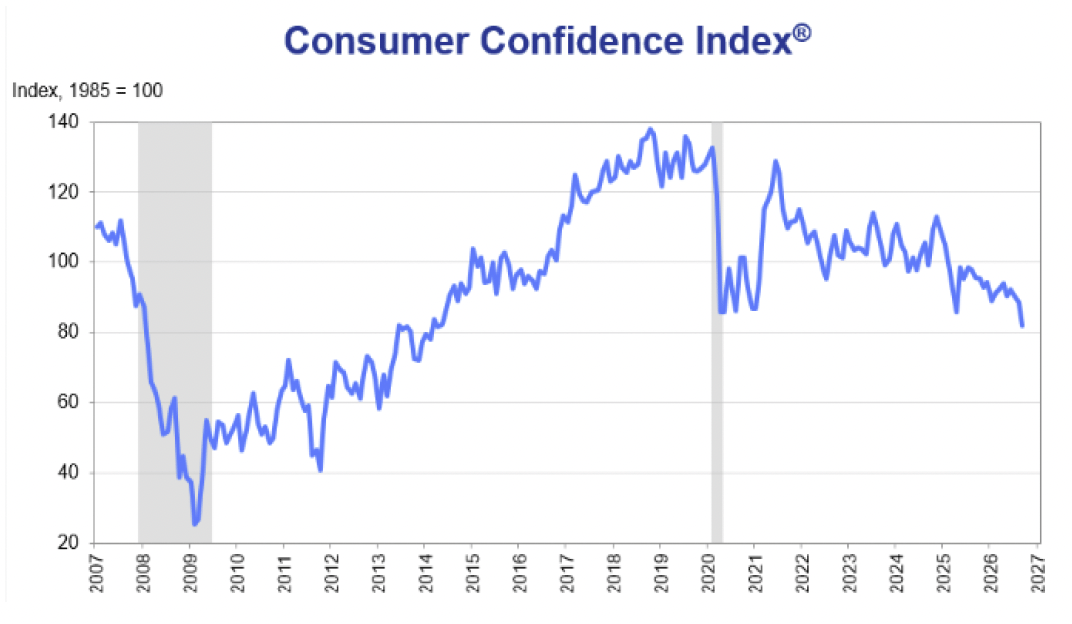
הצמיחה ברבעון ב' (אומנם מדובר כבר בנתון היסטורי) עודכנה כלפי מעלה ל- 2.2% מ- 1.5%, והצריכה הפרטית עודכנה ל- 3.8% מ- 3.4%. באוגוסט עלתה הצריכה הפרטית ב- 0.9%, למרות גידול של 0.2% בלבד בהכנסה הפנויה, כלומר נמשכה הירידה בשיעור החיסכון ל- 4.1% מ- 4.6%. מספר דורשי העבודה המתמשכים ממשיך לרדת בהדרגה ועומד כעת על 1.7 מיליון איש. בצד השלילי נציין ירידה של 3.5% במספר המשרות הפנויות באוגוסט, וכן ירידה חדה של 6.7 נקודות במדד אמון הצרכנים בספטמבר. החולשה באמון הצרכנים, לצד הירידה בשיעור החיסכון, צפויות להעיב על הצריכה הפרטית במבט קדימה.
בחזית האינפלציה, המתודולוגיה למדידת אינפלציית ה-PCE שונתה (בכל הנוגע למדידת תוכנות מחשב ועמלות ניהול תיקים), שינוי שהפחית את קצב האינפלציה השנתי ב- 0.3% (עד אוגוסט). בספטמבר, אינפלציית הליבה PCE נותרה יציבה על 3.0%, לעומת צפי ל- 3.3%. למרות זאת, השווקים פירשו את הנתון כעדות להתמתנות באינפלציה. ההסתברות להעלאת ריבית הפד בסוף החודש ירדה ביום שישי ל- 20%, לעומת 70% בתחילת השבוע.
אירופה: האינפלציה הכוללת האיצה בספטמבר ל- 3.8% מ-3.2% באוגוסט, מעל הצפי ל - 3.5%, כאשר אינפלציית הליבה האיצה ל- 2.5% מ- 2.4%. במסגרת זו, קצב עליית מחירי השירותים האיץ ל- 3.2% מ- 3.0% . נתון זה, בשילוב עם צמיחה חזקה יחסית לפי מדדי ה-PMI תומך בהעלאת ריבית נוספת, ככל הנראה בדצמבר, למרות הנימה היונית מצד הנגידה.
שוק האג" ח: בחודש אוקטובר האוצר ישמור על קצב גיוס שבועי של 2.8 מיליארד ₪, ובכך מאותת כי לא צפויה עלייה חריגה בגירעון ביחס לתחזיות לקראת סוף השנה. ככל הנראה, הגירעון השנה יסתכם בסביבות 4.0% תוצר, מתחת ליעד של 4.6%, על רקע הכנסות גבוהות (בחלקן מאנבידיה) והוצאות נמוכות במשרדים האזרחיים, בשל אי-ביצוע של חלק מהתוספות הסקטוריאליות עקב מניעות משפטיות.
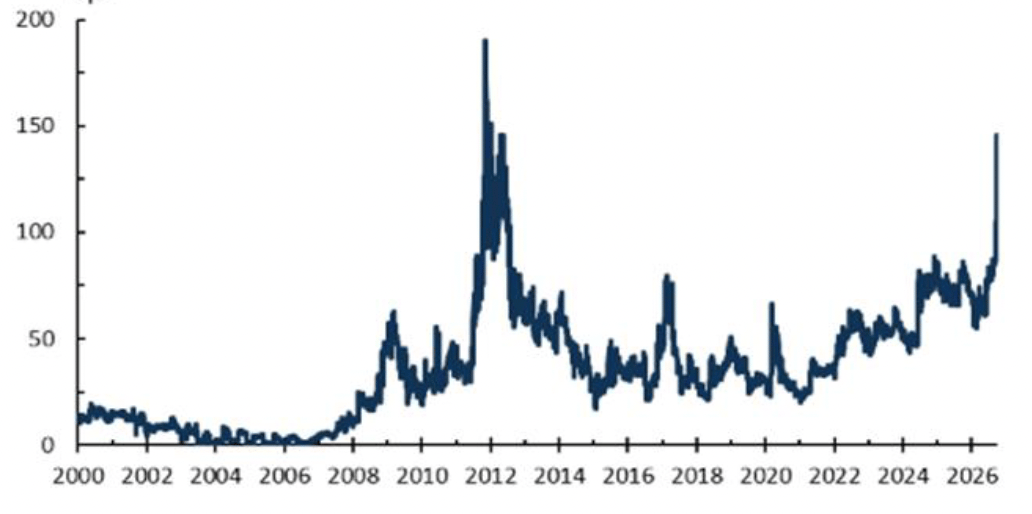
בעולם, הלחץ לעליית תשואות נמשך, בפרט על רקע מדיניות פיסקאלית מרחיבה. בעיית האמינות הפיסקאלית מאפיינת מדינות רבות, ובהן צרפת, עם גירעון של 5.4% תוצר, חוב ממשלתי של 120% ותשואה ל- 10 שנים הקרובה ל- 5%. פער התשואות מול גרמניה עלה בחדות ל- 1.5% (ראה גרף), התפתחות הממחישה את החשיבות של שמירה על אמינות פיסקאלית, גם בישראל.
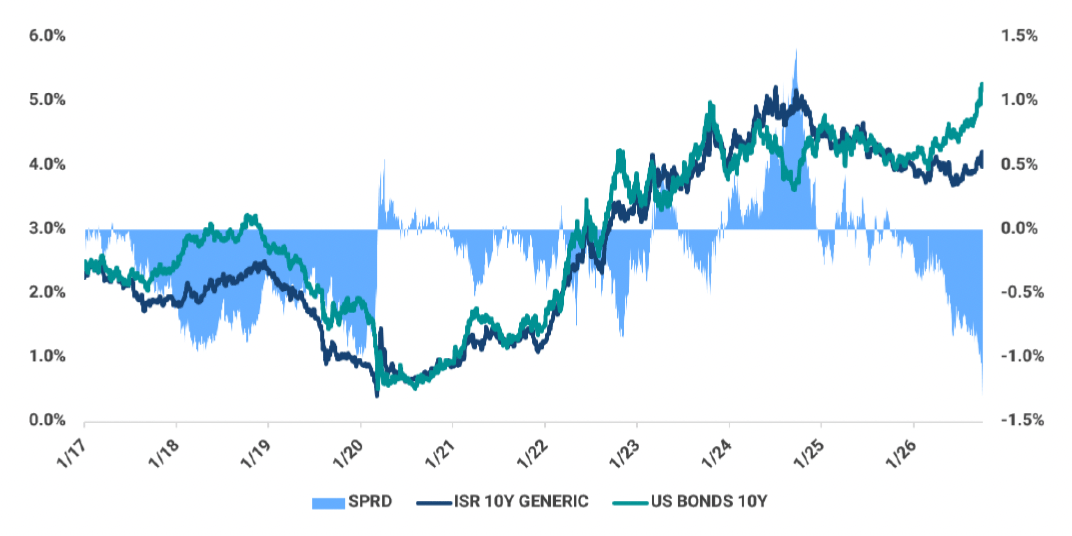
הפער השלילי בין התשואה על אג"ח ישראל ל-10 שנים לבין התשואה המקבילה בארה"ב התרחב לכ-1%, רמה גבוהה במונחים היסטוריים. זאת בעיקר על רקע פער משמעותי בציפיות לתוואי הריבית קדימה, לצד גירעון תקציבי נמוך יותר בישראל.
השוק מתמחר מספר העלאות ריבית בארה"ב ובאירופה (וגם בבריטניה). ייתכן שמדובר בתמחור יתר :ריסון מוניטארי כה חריף צפוי להביא להתמתנות משמעותית בפעילות במדינות המפותחות, ובהתאם להתמתנות בלחצי האינפלציה. אנו סבורים כי תשואה של כ-4.25% באג"ח ל-10 שנים בישראל מהווה אפיק אטרקטיבי למשקיע לטווח ארוך. בטווח הקצר, השוק עלול לסבול מאי-ודאות פוליטית סביב הבחירות.