

 משבר האנרגיה הזניק את מניות בתי הזיקוק לשמיים / קרדיט: אילוסטרציה – AI
20/10/2026 עמי גינזבורג, פרשן FUNDER
עונת הדוחות לרבעון השלישי שנכנסה להילוך גבוה עומדת להבליט השנה קבוצה חדשה של חברות. אלו חברות 'משעממות' בדרך כלל, כאלו שמשוייכות ל'כלכלה ישנה', נטולות כל הילה וזוהר. חברות שכשהן מגיעות לכותרות הראשיות לרוב זה יהיה בהקשרים שליליים. פעילותן נחשבת ל'מזהמת', דבר שגורם למשקיעים רבים לוותר עליהן מראש. אבל פעם בכמה שנים הן מקבלות את רגע התהילה שלהן.
אם עוד לא ניחשתם הכוונה כאן היא לתת קבוצה בענף האנרגיה העולמי: חברות המתמחות בזיקוק נפט גולמי למוצרים סופיים. או בקיצור "חברות הזיקוק".
הטבלה המצורפת כאן מראה היטב מדוע 2026 היא השנה שלהן. ביצועי המניות של ענף הזיקוק עקפו השנה בפער ניכר את המניות מכל שאר הענפים.
מתוך 126 תתי-ענפים המיוצגים במדד ה-S&P 500, ענף זיקוק ושיווק הנפט והגז דורג כבעל הביצועים הטובים ביותר בפער ניכר מתחילת השנה. בטבלה המצורפת ניתן לראות שמניותיהן של 5 חברות עצמאיות בולטות בענף זינקו מתחילת השנה בשיעורים שנעים בין 125% ל-200%.
קרן הסל VanEck Oil Refiners שנסחרת תחת קוד המסחר CRAK, הניבה ל משקיעים בה תשואה של כ-77% מתחילת השנה. היא הותירה מאחור לא רק את שאר תתי-הענפים במגזר האנרגיה אלא גם את מגזרי השבבים והבינה המלאכותית (AI).
אחת מענקיות הענף היא חברת ואלרו האמריקאית (VLO). ביום ה' הקרוב אמורה ואלרו לפרסם את תוצאותיה הכספיות לרבעון השלישי. התוצאות שהיא תציג יספקו תמונה ראשונית למה שצפוי עם פרסום התוצאות של השחקניות האחרות.
ציפיות האנליסטים לדו"ח הנוכחי של ואלרו גבוהות מאוד. הם צופים כי היא תדווח על הכנסות רבעוניות של כ-39 מיליארד דולר, זינוק של כ-20% לעומת הרבעון המקביל.
אבל הדרמה האמיתית נמצאת בשורת הרווח. שם מצפים האנליסטים בממוצע לרווח של כ-21 דולר למניה. לשם השוואה, ברבעון המקביל ב-25' עמד הרווח למניה של החברה על 3.7 דולר בלבד. מדובר בזינוק של כמעט 500% בתוך שנה. אלו מספרים כמעט בלתי נתפסים עבור חברה בתעשייה כבדה ומסורתית.
ראוי לציין כאן שואלרו הכתה את תחזיות האנליסטים בכל אחד מ-4 הרבעונים האחרונים. הפתעה נוספת, אם תתרחש, בדו"ח לרבעון השלישי, עשויה לספק עוד דלק למסע העליות שלה, כמו גם של חברותיה לסקטור. אבל זה לא יהיה קל. ברבעון השני השנה דיווחה ואלרו על רווח למניה של כ-12.5 דולר.
בטבלה המצורפת ניתן לראות שואלרו לא חוגגת לבד. גם אצל חברותיה לסקטור הזיקוק החגיגה נמצאת בעיצומה. המתחרה הגדולה שלה, מרתון, צפויה לפי התחזיות להציג השנה רווח של כ-63 דולר למניה – פי 6 לערך לעומת הרווח למניה ב-2025. אצל פיליפס 66 ו-HF סינקלייר צפוי הרווח השנתי לזנק בכ-200%.
מבוא לגרף הביקוע ומודל 1-2-3
הסיבות לקפיצה העצומה ברווחיות של חברות הזיקוק אמורות להיות ידועות לכל מי שעוקב אחרי הזעזועים הגיאופוליטיים שמתרחשים השנה במקביל במזרח התיכון ובמזרח אירופה. הכוונה היא כמובן למלחמה בין ארה"ב ואיראן שהחלה בסוף פברואר השנה ויצרה מחסור עצום הן בנפט גולמי והן בתזקיקי נפט שמיוצרים במפרץ הפרסי מבלי יכולת לשווק אותם הלאה. על אלו נוספה ההסלמה במלחמה בין רוסיה ואוקראינה שעברה לשלב חדש: הפצצה מאסיבית של בתי זיקוק בשתי המדינות.
המלחמות והמתחים בעולם פגעו ישירות בתפוקת בתי הזיקוק הגלובליים. אוקראינה למשל החריפה את התקיפות על בתי זיקוק ברוסיה באמצעות רחפנים. נתיבי שיט מרכזיים כמו מיצר הורמוז ומצר באב אלמנדב בדרום ים סוף נחסמו באופן מלא או חלקי. במקביל נרשמו פגיעות במתקני אנרגיה במפרץ הפרסי, דבר שצמצם באופן דראסטי את היצע הדלקים העולמי.
לצד אלו ישנם גם גורמים ארוכי טווח שמשפיעים על תפוקת הענף. למשל: סגירת בתי זיקוק ישנים וצמצום כושר הזיקוק במדינות המערב, בעיקר בשל הרצון לצמצם פליטות מזהמות ומעבר למקורות אנרגיה מתחדשים.
המתיחות הבטחונית המתמשכת הביאה גם לעלייה חדה בהיקף שעות הטיסה של מטוסי קרב, ולעליה בתנועת כלי שיט ורכבים צבאיים. הללו הובילו לקפיצה בביקוש לסולר ולדלק סילוני, שניים מהמוצרים היותר רווחיים עבור חברות הזיקוק.
במהדורות החדשות נוטים מדרך הטבע להתמקד במחירי הנפט הגולמי ובמחירי הבנזין שמוצגים בתחנות הדלק. הללו רשמו כמובן עליה חדה מאז תחילת השנה. אבל המשקיעים במניות חברות הזיקוק בוחנים בתשומת לב פרמטר אחר, קצת פחות מוכר: 'מרווח הזיקוק' (Crack Spread).
המונח "Crack" מבטא את המתרחש בתהליך הזיקוק הכימי שבו "מבקעים" את מולקולות הנפט הגולמי כדי להפוך אותו למוצרים סופיים. המרווח עצמו מייצג את ההפרש בין מחיר חבית נפט גולמי לבין השווי של המוצרים שמפיקים ממנה - בנזין, סולר ודלק סילוני.
הנוסחה התעשייתית המקובלת בעולם להערכת הרווחיות של חברות הזיקוק מבוססת על יחס קבוע שמכונה בפשטות "מודל 1-2-3".
הרעיון של המודל נראה כך: ממלאים בבית הזיקוק 3 חביות של נפט גולמי. בתהליך הזיקוק מפיקים מהן 2 חביות של בנזין (לרכבים פרטיים) וחבית אחת של סולר או דיזל שמשמש משאיות, רכבות ומפעלים.
לאחר מכן מחשבים את השווי של 3 החביות המזוקקות (2 בנזין + 1 סולר), ומחסירים ממנו את העלות של 3 חביות הנפט הגולמי. את התוצאה מחלקים ב-3 כדי לקבל את הרווח הגולמי הממוצע לחבית אחת. כך מתקבל "מרווח הזיקוק".
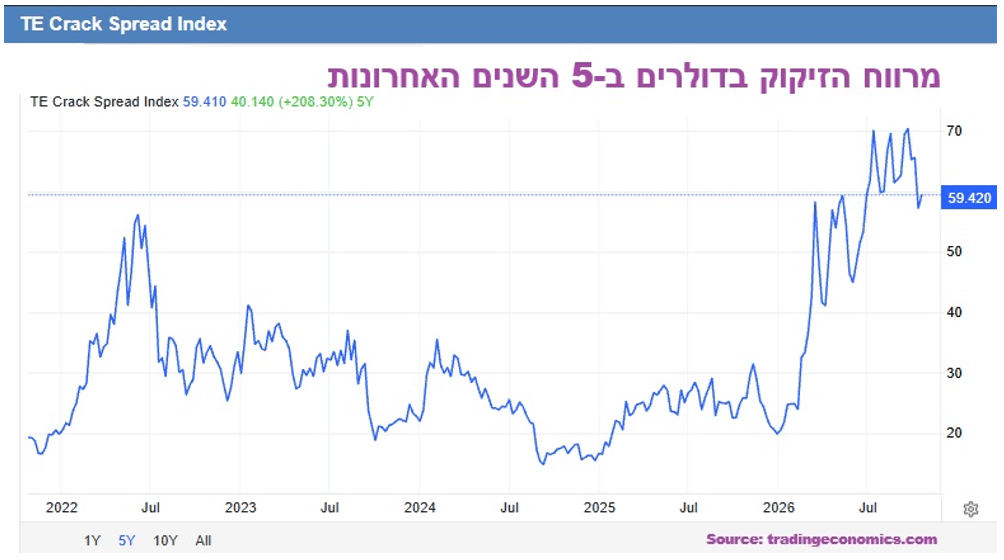
הגרף שמצורף כאן מראה כיצד זינק מרווח הזיקוק מכ-20 דולר בתחילת השנה עד לכ-70 דולר בסוף ספטמבר האחרון. כיום הוא נע סביב 60 דולר לחבית.
הגרף של מרווח הביקוע נחשב ל"מצפן" של המשקיעים במניות הזיקוק. בשנים 2024-2025 מרווח ה-3-2-1 נע סביב 10-15 דולר לחבית. זו רמה שמאפשרת לבתי הזיקוק לכסות הוצאות ולהציג רווח תפעולי קטן, ולפעמים גם הפסד. PBF אנרג'י לדוגמא הציגה ב-2025 הפסד קטן.
כאשר "גרף הביקוע" מזנק הרחק מעבר לרמות אלו, כל דולר נוסף הופך לרווח נקי טהור. זאת משום שלחברות ענק כמו ואלרו או מרתון יש הוצאות תפעול קבועות גבוהות, ועלויות שקועות גבוהות שנוצרו משנים של השקעות בהקמה ושדרוג של בתי הזיקוק. אלו הוצאות שאינן משתנות במהירות, ולכן הקפיצה במרווח הזיקוק היא כה דרמטית עבורן.
אבל גם השינוי העמוק הזה במרווח עדיין לא מספר הכל. 'מרווח הבנזין' (Gasoline Spread) מתאפיין בתנודתיות עונתית קבועה. הוא מזנק בכל שנה לקראת הקיץ, עונת הטיולים והנהיגה בארה"ב ובאירופה, וצונח בחורף.
השינוי הגדול נמצא ב'מרווח הסולר והדלק הסילוני' (Distillate Spread). כאן נרשמה עליה חדה הרבה יותר. סולר ודיזל הם מוצרים שמניעים את ה'כלכלה הכבדה': תובלה תעופתית וימית וכלי רכב צבאיים. המשבר הגיאופוליטי שהחל השנה יצר מחסור עולמי דווקא בדלקים הללו שהביקוש להם עלה. זו הסיבה שמחירם זינק בשיעור החד ביותר.
במקביל לסיפור הגלובאלי, כדאי לשים לב גם לשתי חברות זיקוק ישראליות שרווחיהן ומניותיהן זינקו בעקבות המצב החדש – בז"ן ובז"א.
בז"ן (בתי זיקוק חיפה) הציגה במחצית השנה הראשונה הכנסות של 4.6 מיליארד דולר. לשם השוואה, הכנסותיה ב-2025 כולה עמדו על 5.8 מיליארד דולר. הרווח במחצית עמד על 255 מיליון דולר, לעומת הפסד של 68 מיליון דולר במחצית המקבילה ב-25'. מניית החברה הגיבה לכך בזינוק של כ-120% מתחילת השנה. וזאת למרות שבית הזיקוק היה נתון בתחילת המלחמה למתקפות מצד איראן וחיזבאללה.
בז"א (בית זיקוק אשדוד) הציגה במחצית השנה הראשונה גידול של כ-26% בהכנסות ל-1.78 מיליארד דולר. הרווח במחצית השנה עמד על 24 מיליון דולר, לעומת הפסד של כ-2 מיליון דולר במחצית המקבילה ב-25'. מניית החברה זינקה מאז תחילת השנה בכ-150%.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


