

 עידן אזולאי, צילום: אוראל כהן
19/10/2026 עידן אזולאי, מנהל השקעות ראשי, סיגמא-קלאריטי בית השקעות
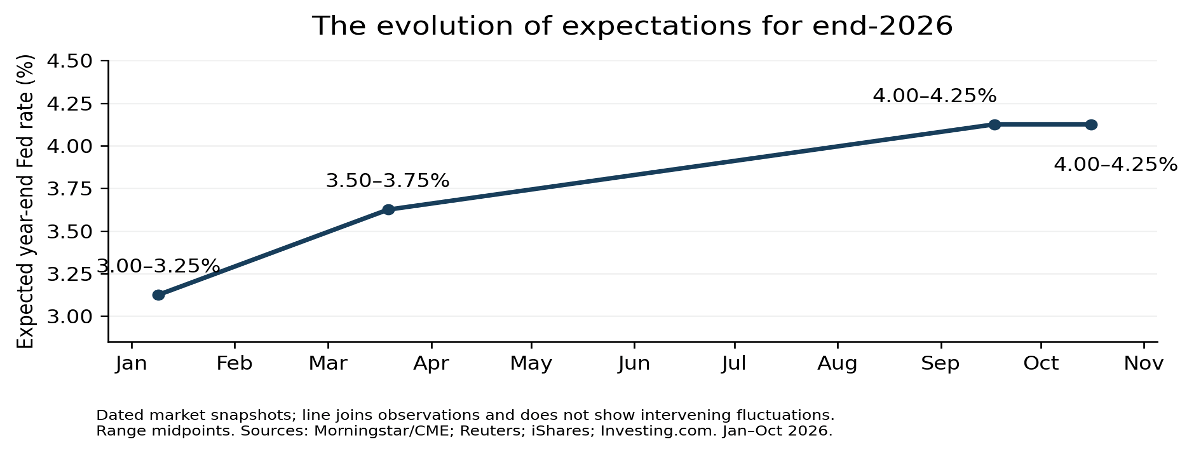
שוק ההון פועל על בסיס ציפיות. המחירים שבהם נסחרות המניות כיום משקפים את מה שהמשקיעים מעריכים שיקרה בעתיד לרווחים, לצמיחה ולריבית. לכן, גם חברה שממשיכה לצמוח יכולה לראות את מנייתה יורדת, אם המציאות מתפתחת אחרת מכפי שנכלל במחיר. זוכרים שבתחילת השנה שוק החוזים ציפה לשתי הפחתות ריבית של רבע נקודת אחוז במהלך 2026, שהיו מביאות את ריבית הפד לטווח של 3%–3.25%? איזה כיף היה פעם. אלא שמאז דברים השתנו, וכעת השוק צופה שהריבית בסוף השנה תהיה בטווח של 4%–4.25%, ושתעלה עוד בשנה הבאה. כלומר, על השוק לתמחר כעת פער של נקודת אחוז שלמה בריבית בין התרחיש שתומחר בתחילת השנה לבין התרחיש המרכזי כעת. זהו שינוי משמעותי במחיר הכסף שעליו נשענות הערכות השווי. בעולם שבו הכסף עולה יותר, נדרשת גם התאמה בשווי הנכסים. להערכתנו, זהו גורם מרכזי לתנודתיות הרבה בשווקים בתקופה האחרונה.
השוק מתאים את הציפיות לתנאים החדשים שבהם החברות נדרשות לפעול. וזה חתיכת שינוי.
השינוי בציפיות הריבית רחב בהשלכותיו. הוא מחלחל לשיעורי ההיוון, לתשואה החלופית שמציעות איגרות חוב ולתנאים שבהם ניתן לגייס הון. לכן הוא גורם לתמחור מחדש של נכסי סיכון, ובהם מניות ואג״ח קונצרניות, ומסייע להסביר את התנודתיות הרבה. כל נתון חדש עשוי לשנות את ההערכה לגבי משך התקופה שבה הריבית תישאר גבוהה. כאשר ההערכה משתנה, המשקיעים מעדכנים במקביל את המחיר שהם מוכנים לשלם ואת הפיצוי שהם דורשים על הסיכון.
התהליך הזה אינו מתרחש בקו ישר. השוק עשוי להגיב בחיוב לנתון שמחזק את הצמיחה, ובהמשך לחשוש שאותו נתון דווקא מרחיק את האפשרות להפחתת ריבית. כך גם חברה שמדווחת על ביקוש חזק עשויה להיפגע מהעלייה בתשואה הנדרשת ממנה. להערכתנו, הסתירה לכאורה בין פעילות עסקית צומחת לבין מחירי נכסים תנודתיים נובעת בחלקה מהשינוי בהנחות המימון. המשקיעים נדרשים לבחון מחדש כמה מתוך הצמיחה יגיע בסופו של דבר אליהם.
לשינוי הזה יש שתי השפעות על מניות. ראשית, כשהריבית גבוהה יותר, הערך הנוכחי של רווחים עתידיים יורד. שנית, חברות שזקוקות לאשראי חדש או למיחזור חוב עלולות להתמודד עם הוצאות מימון גבוהות יותר, שישאירו פחות מהרווח לבעלי המניות. ככל שחברה ממונפת יותר ותלויה בהמשך הגיוסים, כך מרחב הטעות שלה מצטמצם.
בחברות הממונפות ההשפעה חזקה במיוחד, משום שלבעלי החוב יש קדימות על פני בעלי המניות. אם חלק גדול יותר מהתזרים יופנה בעתיד לשירות החוב, היתרה לבעלי המניות עלולה להצטמצם בשיעור חד. למשל, תוספת של נקודת אחוז לעלות המימון של חוב בהיקף מיליארד דולר משמעה עשרה מיליון דולר בהוצאות שנתיות, לפני מס. זו המחשה חשבונאית בלבד, אבל היא מסבירה מדוע שינוי שנראה מתון בריבית עלול להיות משמעותי מאוד לחברה שהרווחיות שלה עדיין נמוכה.
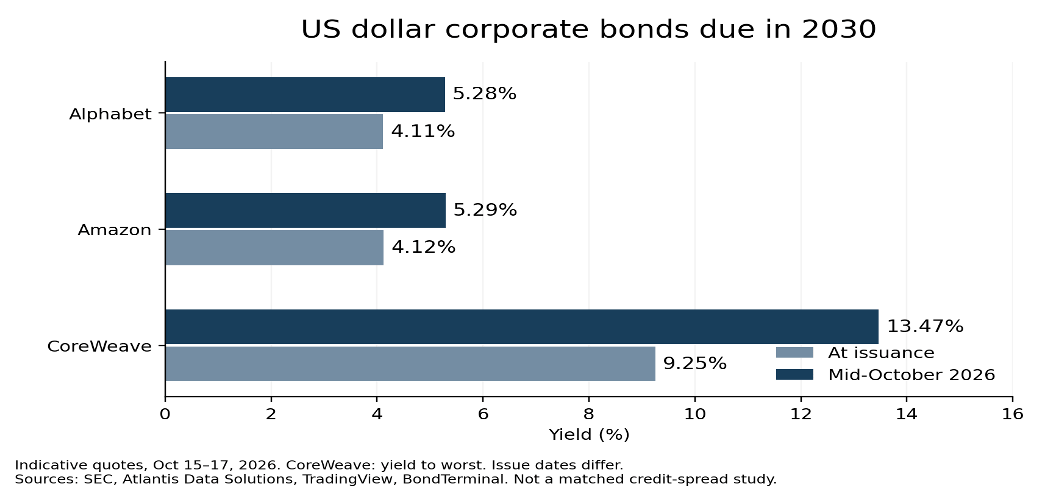
את ההבחנה הזו אפשר לראות בשוק האג״ח של החברות הקשורות למהפכת הבינה המלאכותית. בנתונים האינדיקטיביים מאמצע אוקטובר, אג״ח של אלפאבית ואמזון לפירעון ב־2030 מציגות תשואות של כ־5.3%, לעומת כ־4.1% בעת הנפקתן. לא נעים, אבל לא נורא. מנגד, CoreWeave, המספקת תשתיות מחשוב לבינה מלאכותית, כיכבה בכותרות בשבוע שעבר בעקבות הזינוק בתשואת איגרות החוב שלה לפירעון ב־2030 לכ־13.5%, לעומת 9.25% בהנפקה. עלייה כה חדה בתשואה עלולה להקשות מאוד על גיוסים חדשים ועל מיחזור החוב, במיוחד לנוכח המינוף הגבוה של החברה. על כל דולר של הון עצמי היא נושאת חוב של עשרה דולרים. כרית הון דקה כזו מגבירה את הסיכון לבעלי המניות ואת רגישות החברה לעלייה בעלויות המימון.
כשההתרחבות מחייבת גיוסי חוב נוספים עוד לפני שההשקעות הקודמות מייצרות מזומנים, זה כמו לרקוד עם שד שמחבק ולא עוזב. וזו הנקודה המרכזית. ההבטחה הטכנולוגית יכולה להיות עצומה, ובאותה עת המבנה הפיננסי של חלק מהחברות עלול להקשות עליהן לתרגם אותה לרווח לבעלי המניות. בניית מרכזי נתונים ורכישת ציוד דורשות הון רב, לעיתים הרבה לפני שההשקעה מייצרת מזומנים. כשההתרחבות נשענת על חוב, החברה צריכה לעמוד בקצב ההשקעות, לשלם ריבית ולהוכיח שההכנסות יניבו תשואה מספקת על ההון. ב־CoreWeave, התלות במקורות מימון חיצוניים לצורך ההתרחבות היא מרכיב מרכזי במודל העסקי.
מכאן שהבחינה צריכה לרדת לרמת החברה: מתי נדרש הגיוס הבא, איזה חלק מהחוב נושא ריבית משתנה, וכמה מזומנים נשארים לאחר ההשקעות. גם צבר הזמנות מרשים דורש בדיקה של מועד ההכרה בהכנסה, הרווחיות הצפויה ועלות ההקמה. חברה יכולה למכור יותר ולצמוח מהר, ובכל זאת להזדקק לעוד כסף. כשההון יקר יותר, המרחק בין חתימה על חוזה לבין יצירת מזומנים הופך לאחד הנתונים החשובים ביותר למשקיע.
מנגד, חברות בעלות פעילות רווחית ומקורות מזומנים פנימיים יכולות לספוג עלייה בעלות המימון, להתאים את קצב ההשקעות ולהמתין להבשלתן. הן אינן חסינות מטעויות או מתמחור יקר, אבל היכולת להמשיך להשקיע גם כשהמלווים נעשים בררנים מעניקה להן יתרון. לכן, גידול בביקוש לבינה מלאכותית אינו מבטיח שכל חברה בתחום תהיה השקעה מוצלחת. צריך לבדוק גם כמה עולה לה לממן את הצמיחה.
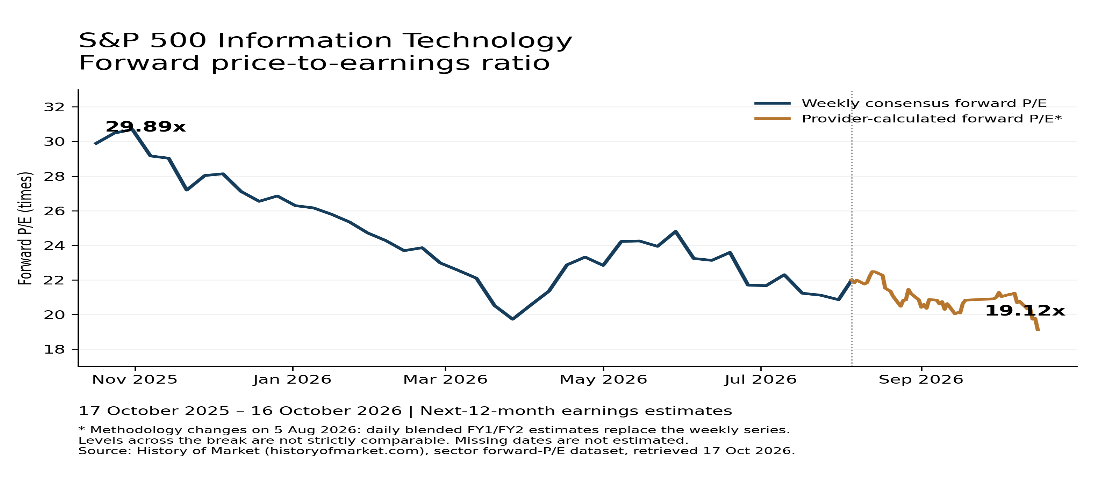
מבחינתנו, ההתמודדות עם המציאות הזו מתחילה בבחירת החברות שאנו מחזיקים. אנו נמנעים מהחזקה בחברות ממונפות, בענף הטכנולוגיה ובכלל, ונצמדים לחברות בעלות מודל עסקי יציב ויכולת מוכחת לייצר תזרימי מזומנים. להערכתנו, חברות כאלה מסוגלות להתמודד עם הסערה הנוכחית ולהמשיך להשקיע גם כשהמימון מתייקר. לצד זאת, ייתכן שהריבית הגבוהה תמתן במידה מסוימת את היקף ההשקעות בבינה המלאכותית, ובעקבות זאת תחייב גם עדכון כלפי מטה של ציפיות הרווח בחברות הנהנות מהן. ככל שכך יקרה, זו תהיה חוליה נוספת בתהליך ההתאמה. לאחר שהשוק עדכן את ציפיות הריבית ואת מחיר ההון, סביר שיידרש להתאים גם את תחזיות הרווח. אלא שייתכן שחלק מההתאמה כבר משתקף בירידת מכפיל הרווח העתידי של סקטור הטכנולוגיה לכ־19.1, לעומת ממוצעים של 25.5 בחמש השנים האחרונות ושל 23.1 בעשר השנים האחרונות.
סיגמא בית השקעות בע"מ ו/או חברות קשורות אליה (להלן: "קבוצת סיגמא") עוסקת בעצמה ו/או באמצעות חברות קשורות בפעילויות בשוק ההון ומשכך הינה תאגיד קשור לגופים המוסדיים ו/או למשווקים (להלן יחד: "גופים קשורים") ומתוקף כך, בין השאר, בעלת זיקה לנכסים פיננסיים המונפקים ו/או המנוהלים ו/או המשווקים על ידם. מסמך זה, לרבות הסקירה, המידע, הנתונים, ידיעות, ניתוחים, הערכות, דעות, תחזיות, טקסט ו/או תמונות המתפרסמים בו (להלן: "המידע" או "הסקירה" לפי העניין) מסופקים כשירות לקוראים. אין בסקירה זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא, ככל שמוזכרים. מבלי לגרוע מכלליות האמור, המידע ו/או מצב השוק ו/או האנליזות עשויים להשתנות ואין לראות במידע ו/או בסקירה כשלמים וכממצים, ובין השאר, בקשר לכל ההיבטים הנוגעים לני"ע ו/או לנכסים פיננסים כלליים ו/או ספציפיים המוזכרים בו, ככל שמוזכרים, במישרין ו/או בעקיפין ו/או על דרך ההפניה ואין לראות במידע המלצה או תחליף לשיקול דעתו של הקורא, או הצעה, או הזמנה לקבלת הצעות, או שיווק השקעות, בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא, לרכישה ו/או ביצוע השקעות ו/או פעולות ו/או או עסקאות כלשהן ואין לראות בה כייעוץ בדבר כדאיות ההשקעה ו/או כהצעה או כשידול, במישרין ו/או בעקיפין, כהתייעצות עם יועצים חיצוניים ובכלל זה יועץ השקעות מוסמך ויועץ מס. מבלי לגרוע מן האמור, ולמען הסר ספק, הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה ומודגש שהסקירה אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע. קבוצת סיגמא אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. קבוצת סיגמא לא תהיה אחראית בכל צורה שהיא לנזק או הפסד, ישיר או נסיבתי, הנובע מהסתמכות על המידע, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי הקורא או המשתמש. קבוצת סיגמא ו/או בעלי שליטה ו/או בעלי עניין במי מהם ו/או מי מטעם כל אלה, עשויים בהתאם למגבלות החוק, עבור עצמה ו/או עבור לקוחותיה ו/או באופן אחר, להחזיק, למכור, לרכוש ו/או להתעניין מעת לעת במידע ו/או במסחר הקשור לניירות ערך ו/או לנכסים לרבות הנכסים הפיננסיים הנזכרים במסמך זה בצורה ישירה ועקיפה. כן עשויה קבוצת סיגמא להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין. אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת סיגמא והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת סיגמא. ככל שמוזכרות תשואות ו/או דירוגים ו/או ביצועים אחרים של נכסים פיננסים ו/או מדדים וכיוצ"ב בסקירה, אין בכך בכדי להבטיח תשואות/ דירוגים/ ביצועים דומים בעתיד.


