

 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: יאיר מור
19/10/2026 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ
הזינוק החד במחירי הנפט במהלך שנת 2026, המונע מהסלמה ביטחונית וגיאופוליטית במזרח התיכון, מחזיר אל קדמת הבמה את החששות מהתפרצות אינפלציונית ומעלה מחדש את השאלה האם הכלכלה הגלובלית ניצבת בפני שחזור של משברי האנרגיה ההיסטוריים.
הניסיון ההיסטורי מלמד כי עוצמתו של זעזוע אנרגיה אינה נמדדת רק בשיא הרגעי של מחיר החבית, אלא במשך הזמן שבו המחירים שוהים ברמות גבוהות ובמידת השפעתם המרסנת על המדיניות המוניטרית ותשואות האג"ח. בעוד שבמשברים קודמים נהנה שוק המניות מרמות תמחור נמוכות וממשקל דומיננטי של חברות אנרגיה, נקודת הפתיחה של 2026 מאופיינת במכפילים גבוהים בסקטור הטכנולוגיה, הרגיש במיוחד לסביבת ריבית ממושכת של מעל 4% ולתשואות אג"ח גבוהות. המסמך מנתח את ההבדלים המבניים בין התקופות וממפה שלושה תרחישים אפשריים להמשך – החל מהתמתנות מהירה ונחיתה רכה, דרך שחיקה כלכלית מתמשכת, ועד לסיכון ממשי של סטגפלציה. בסופו של דבר, המבחן המכריע אינו האם הפעילות הכלכלית צמחה ברבעון האחרון, אלא ביכולתה להחזיק מעמד מול השפעתם המצטברת של אנרגיה יקרה ותנאי מימון מרסנים לאורך זמן.
משברי הנפט בהיסטוריה: מה ניתן ללמוד על האינפלציה, הריבית ושוקי ההון ב־2026?
בבחינה של משברי עבר מספקת פרספקטיבה היסטורית לגבי האופן שבו זעזועי היצע ומדיניות מוניטרית מעצבים את תנאי השוק ומגדירים את הסיכון הסטגפלציוני.
משבר הנפט של 1973–1974: זעזוע היצע שהחריף את האינפלציה
המשבר פרץ על רקע מלחמת יום הכיפורים, כאשר מדינות ערב יצרניות הנפט יזמו חרם ממוקד לצד קיצוצי תפוקה חדים נגד ארצות הברית ומדינות מערביות נוספות שתמכו בישראל. מהלך פוליטי זה יצר מחסור עולמי חסר תקדים בדלקים, שהוביל לתורי ענק בתחנות התדלוק, לזינוק של פי ארבעה במחירי הגולמי ולגלישת המשק האמריקאי למיתון עמוק. באוקטובר 1973 הטיל ארגון המדינות הערביות המייצאות נפט (OAPEC) את האמברגו, ומחיר חבית נפט זינק מרמה של כ־2.90 דולר ערב המשבר לרמה של כ־11.65 דולר בינואר 1974 – עלייה חדה של כ־302%.
ההתייקרות פגשה כלכלה אמריקאית שהתמודדה כבר עם סביבת מחירים גבוהה, ודחפה את האינפלציה השנתית מרמה של 8.8% בדצמבר 1973 ל־12.2% בדצמבר 1974. הפדרל ריזרב הגיב בהידוק מוניטרי מהיר, שהביא את הריבית האפקטיבית לשיא של 12.92% ביולי 1974, בטרם נסוגה ל־8.53% בדצמבר של אותה שנה עקב גלישת המשק למיתון כבד.
במקביל, תשואת אג"ח ממשלת ארצות הברית ל־10 שנים טיפסה מ־6.79% באוקטובר 1973 ל־7.90% באוקטובר 1974. מחיר האג"ח ירד בכ-7%.
שוק המניות ספג מפולת עמוקה: מדד S&P 500 צנח בכ־48.2% משיאו בינואר 1973 לשפל של אוקטובר 1974, ורשם תשואה כוללת (כולל דיבידנדים) של 14.3%- בשנת 1973 ושל 25.9%- בשנת 1974, אירוע שהמחיש את עוצמת הפגיעה המשולבת של זעזוע היצע, אינפלציה וריסון מוניטרי.
משבר הנפט של 1979–1982: כשהאינפלציה פוגשת ריבית גבוהה
המשבר התפתח בעקבות קריסת שלטון השאה במהפכה האיראנית ופרוץ מלחמת איראן–עיראק, אשר שיתקו בפתאומיות נתח משמעותי מכושר הפקת הנפט במפרץ הפרסי. אובדן התפוקה הצית בהלה בינלאומית וגל אגירה ספקולטיבי, שהכפילו את מחירי הנפט הגולמי והובילו להתבססות אינפלציה דו-ספרתית ממושכת במשק האמריקאי. עלות יבוא הנפט הגולמי לארצות הברית עלתה מכ־20.07 דולר לחבית ב־1979 ל־32.37 דולר ב־1980 (עלייה של כ־61%), בעוד שמחירי הספוט טיפסו מרמה של כ־14 דולר לכ־39.50 דולר לחבית (+182%), ונותרו ברמות גבוהות לאורך 1981 בטרם החלו להתמתן במהלך 1982. האינפלציה השנתית הממוצעת בארצות הברית עמדה על 11.3% ב־1979, האמירה לשיא של 13.5% בשנת 1980, נותרה גבוהה ברמה של 10.3% ב־1981, והתמתנה ל־6.2% ב־1982.
יו"ר הפדרל ריזרב פול וולקר נקט מדיניות מוניטרית אגרסיבית חסרת תקדים לבלימת הציפיות האינפלציוניות: הריבית האפקטיבית, שעמדה על 10.1% בינואר 1979 ועל 13.78% בדצמבר אותה שנה, נסקה ל־17.61% באפריל 1980 והגיעה לשיא היסטורי של 19.10% ביוני 1981. הריבית נותרה ברמות מרסנות של 14%–15% גם במחצית הראשונה של 1982, בטרם פנה הפדרל ריזרב להקלות מוניטריות לקראת סוף אותה שנה עם דעיכת הלחצים האינפלציוניים.
תשואת האג"ח ל־10 שנים זינקה מ־9.10% בינואר 1979 לממוצע שיא שנתי של 13.91% ב־1981, עמדה על 14.59% בינואר 1982, ונסוגה לקראת סוף 1982.
ירידה במחיר האג"ח בכ-18%-20%.
במהלך 1979–1982 הפגין שוק המניות תנודתיות חריגה: מדד S&P 500 רשם עליות מחיר של 12.3% ב־1979 ושל 25.8% ב־1980 (תשואה כוללת של 18.5% ו־31.7% בהתאמה), בעיקר הודות למכפילי רווח התחלתיים נמוכים במיוחד ולרווחי שיא בענף האנרגיה. ואולם, עוצמת ההידוק המוניטרי גבתה מחיר ב־1981, שבה רשם המדד ירידת מחיר של 9.7% (תשואה כוללת של 4.9%-) בעיצומו של מיתון כפול, לפני שזינק ב־14.8% ב־1982 (תשואה כוללת של 21.6%) עם מעבר הפדרל ריזרב להפחתות ריבית.
משבר האנרגיה של 2022: מלחמה, אינפלציה והפסדים באג"ח
המשבר הוצת עם הפלישה הצבאית הרוסית לאוקראינה, אשר גררה סנקציות בינלאומיות נרחבות ושיבושים חמורים באספקת הנפט והגז הטבעי מרוסיה לשווקים הגלובליים, בעיקר באירופה. זעזוע זה פגש מערכת כלכלית עולמית שהתמודדה כבר עם צווארי בקבוק בשרשראות האספקה וביקושים מתפרצים שלאחר מגפת הקורונה, והביא לזינוק במחירי האנרגיה שדחף את האינפלציה בארה"ב לשיא של ארבעה עשורים.
מחיר הנפט מסוג Brent עלה מממוצע שנתי של כ־70.86 דולר לחבית ב־2021 לממוצע של כ־100.93 דולר ב־2022 (+42.4%), לאחר שחצה את רף 114 דולר במהלך חודש מרץ. האינפלציה בארצות הברית נסקה לקצב שנתי ממוצע של 8.0%, והגיעה לשיא של 9.1% ביוני 2022.
הפדרל ריזרב פתח בסבב העלאות ריבית אגרסיבי במיוחד: טווח היעד עלה מרמה של 0.00%–0.25% בתחילת השנה ל־4.25%–4.50% בדצמבר (כאשר הריבית האפקטיבית עלתה מ־0.08% ל־4.10%), ותשואת האג"ח הממשלתית ל־10 שנים עלתה מ־1.5% בתחילת השנה לכ־3.9% בסופה. הפסד במחיר האג"ח של כ-15%-17%.
מדד S&P 500 צנח ב־19.44% במונחי מחיר (ותשואה כוללת שלילית של כ־18.1%), מדד נאסד"ק צלל ב־33.1%, ומדד דאו ג'ונס השיל 8.78%. שנת 2022 המחישה כי כאשר האינפלציה והריבית מזנקות במקביל, מניות ואג"ח יורדות יחד, תוך שלילת ההגנה המסורתית של תיקי השקעות מאוזנים.
2026: מחירי האנרגיה מחזירים את סיכון האינפלציה למרכז הבמה
המשבר הנוכחי התלקח על רקע הסלמה צבאית ומתיחות גיאופוליטית חריפה במזרח התיכון סביב איראן, אשר הובילה לפגיעה בתשתיות הפקה מרכזיות ולשיבוש נתיבי סחר ושיט ימיים קריטיים. התפתחויות אלו הציתו פרמיית סיכון מיידית בשוק הנפט העולמי, והקפיצו את מחירי חבית ברנט מעבר לרף ה־120 דולר תוך החזרת איום האינפלציה ואי-הוודאות המוניטרית אל סדר יומם של השווקים הפיננסיים. מחיר הספוט של נפט מסוג Brent הגיע לממוצע שבועי של 127.43 דולר לחבית בשבוע שהסתיים ב־9 באוקטובר, לעומת 99.09 דולר בשבוע שהסתיים ב־4 בספטמבר – עלייה של 28.6%. מחיר הספוט נע סביב 109.86 דולר באמצע אוקטובר, רמה המשקפת זינוק של 75.8% ביחס למחיר של כ־62.50 דולר שנרשם בסוף שנת 2025.
האצת האינפלציה השנתית ל־3.7% בספטמבר הביאה לתמחור מחודש של מסלול הריבית. לאחר שהפדרל ריזרב העלה את טווח היעד בספטמבר לרמה של 3.75%–4.00% (הריבית האפקטיבית עמדה על 3.63% באוגוסט, עלתה ל־3.75% בספטמבר ול־3.88% באמצע אוקטובר), שוקי החוזים החלו לתמחר הסתברות של למעלה מ־40% להעלאת ריבית נוספת של 25 נקודות בסיס לקראת סוף החודש.
תשואת אג"ח ממשלת ארצות הברית ל־10 שנים זינקה בעקבות פרסום מדד המחירים לרמות של 5.30%–5.33%, לפני שננעלה סביב 5.10%–5.19% באמצע החודש. במקביל, שוק המניות נכנס לתנודתיות גבוהה ורשם ירידות שבועיות על רקע החשש מעלויות המימון ומהשפעתן על רווחיות הפירמות. ירידה במחיר האג"ח בכ- 6%-7%.
הניסיון ההיסטורי מלמד כי זעזועי אנרגיה גיאופוליטיים מתפתחים לאירוע מאקרו-כלכלי מכאיב במיוחד כאשר הם פוגשים אינפלציה קיימת, ומאלצים את הבנקים המרכזיים להגיב בהידוק מוניטרי אגרסיבי הפוגע בשוקי ההון.
השוואה היסטורית: מחירי הנפט, האינפלציה, הריבית ושוק המניות
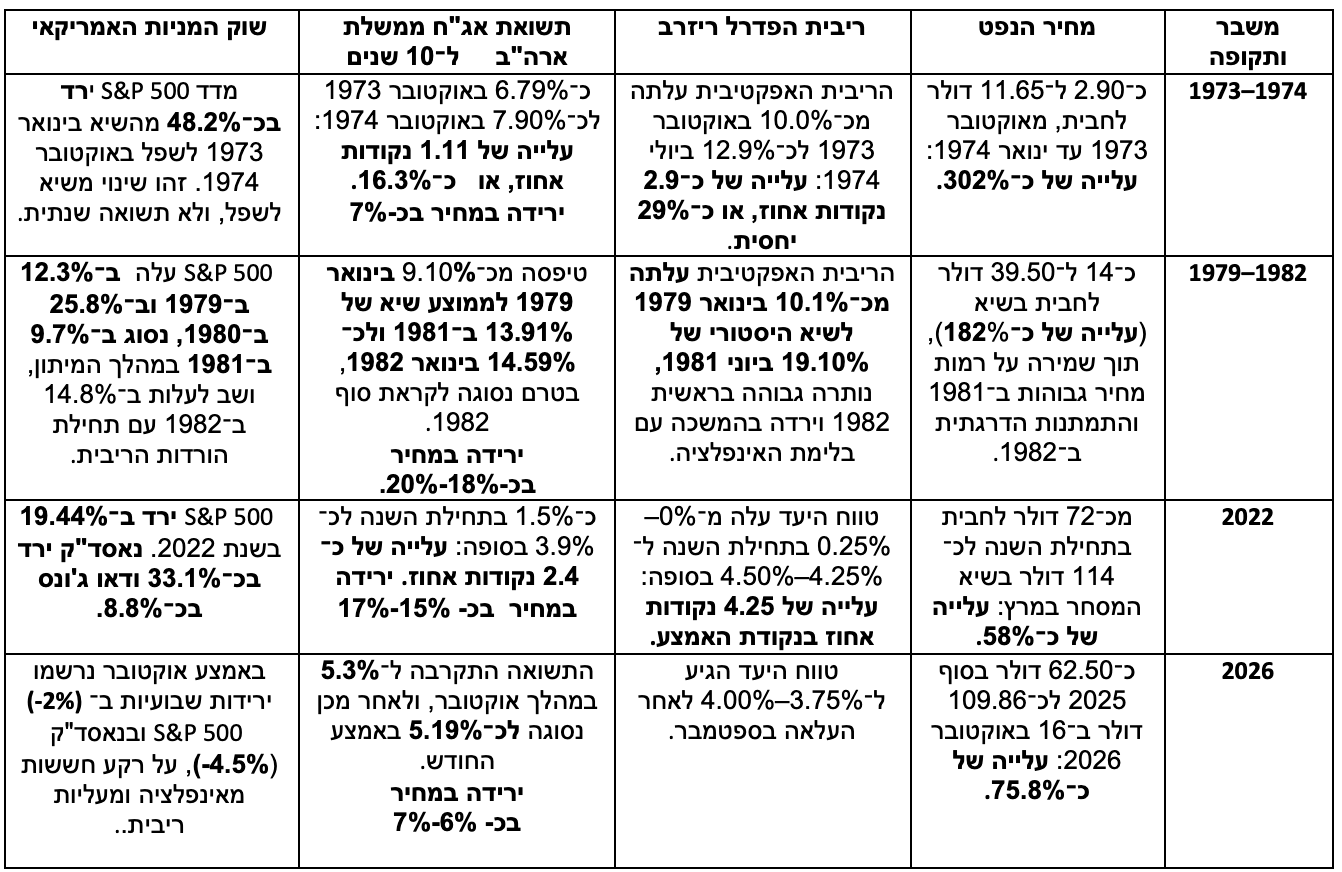
לסיכום ההשוואה, הנתונים ההיסטוריים ממחישים כי בעוד שהתנהגות שוק המניות תלויה ברמות התמחור וברווחיות מגזר האנרגיה, זעזועי נפט מובילים בעקביות לעלייה בתשואות האג"ח ולתנאי מימון מרסנים.
ומה צפוי אם הנפט יישאר יקר? שלושה תרחישים להמשך
התפתחות הפעילות הכלכלית בחודשים הבאים תלויה במשך שהותם של מחירי האנרגיה ברמות שיא ובתגובת הבנק המרכזי, וניתן למפותה לשלושה נתיבים מאקרו-כלכליים מרכזיים:
בתרחיש חיובי, זעזוע האנרגיה מתברר כאירוע זמני. הרגעת המתיחות הגיאו-פוליטית או התאוששות מהירה בנתיבי ההספקה מביאות לירידה חדה במחירי הנפט, תהליך המאפשר למדדי האינפלציה הכלליים לשוב ולהתכנס אל עבר יעדי הפדרל ריזרב. במקביל, השקעות ההון הגדולות בתשתיות טכנולוגיה, פריון וייצור מקומי מספקות מנוע צמיחה ריאלי שאינו מלווה בלחצי מחירים.
סביבה זו תאפשר לבנק המרכזי מרחב תמרון להקלה מוניטרית הדרגתית, תתמוך בירידת תשואות האג"ח, ותאפשר לשוק המניות להמשיך להתרחב על בסיס צמיחה אורגנית ברווחי החברות.
בתרחיש ביניים, מחירי הנפט נותרים ברמות גבוהות לאורך זמן, עקב מגבלות היצע מתמשכות ופרמיות סיכון גיאופוליטיות קבועות. לחצי המחירים נותרים עיקשים מעל רמת 3.5%, ואינפלציית היבוא ממשיכה להכביד על עלויות הייצור. בסביבה כזו, הפדרל ריזרב נאלץ לשמר מדיניות מרסנת ולדחות כל תוואי של הקלות מוניטריות. הצמיחה הכלכלית מוסיפה להתרחב אך בקצב מתון ונחלש, תוך יצירת בידול מעמיק בין חברות בעלות תזרים מזומנים חזק וכוח תמחור מוכח לבין חברות ממונפות הרגישות לעלויות מימון ואנרגיה. תשואות האג"ח נותרות תנודתיות ברמות גבוהות, ושוק המניות מתאפיין בתנודתיות ובקשיי התרחבות רוחביים.
בתרחיש שלילי של סטגפלציה, שיבושי ההיצע באנרגיה מתמשכים ומחלחלים באופן מלא לסעיפי השירותים, השכר וההובלה. התייקרות התשומות פוגעת קשות ברווחיות התאגידית, מכווצת את הצריכה הפרטית ומביאה להאטה חריפה בפעילות התעשייתית. הפדרל ריזרב נקלע למלכוד מוניטרי: מחד, העלאות ריבית נוספות עלולות להעמיק את המיתון; מאידך, הקלה מוניטרית תאיץ את האינפלציה ותשמוט את עוגן הציפיות. שילוב זה מייצר פגיעה סימולטנית בכלל אפיקי ההשקעה, כאשר שוק המניות סופג התכווצות חדה במכפילים וברווחים, ואיגרות החוב מתקשות לספק הגנה עקב סביבת התשואות הגבוהה.
אורך חייו של זעזוע האנרגיה הוא שיכריע את הכיוון הכלכלי: בעוד שהתמתנות מהירה תאפשר נחיתה רכה, שהות ממושכת של מחירים גבוהים תקרב את המשק לתרחיש של קיפאון אינפלציוני.
המבחן האמיתי הוא אם הצמיחה תשרוד את האינפלציה
הנתונים המצטברים לחודש אוקטובר 2026 מציגים תמונת מצב מורכבת. הייצור התעשייתי ממשיך לצמוח אך קצב התרחבות תפוקת המפעלים נבלם בחדות (0.7% ברבעון השלישי לעומת 5.6% בשני); במקביל, האינפלציה השנתית האיצה ל־3.7%, מחירי היבוא זינקו ב־8.1%, ומחירי הנפט רשמו עלייה חדה של מעל 75% מתחילת השנה.
הלקח המרכזי ממשברי 1973, 1979–1982 ו־2022 הוא שעוצמת הפגיעה של זעזוע אנרגיה אינה נגזרת רק מרמת השיא של מחיר הנפט בנקודת זמן בודדת, אלא ממשך הזמן שבו המחירים שוהים ברמות גבוהות וממידת השפעתם על המדיניות המוניטרית.
נפט יקר לזמן קצר הוא זעזוע שמשק צומח מסוגל לספוג; נפט יקר לאורך זמן מהווה מס ישיר על הפעילות הריאלית ומחסום מבני בפני הקלה בתנאי המימון.
עבור שוקי ההון, עליות שערים תקופתיות אינן מהוות ערובה לכך שהסיכון חלף, אלא משקפות לעיתים פיגור בתמחור המציאות הכלכלית מול השפעות הריסון המוניטרי.
המבחן המכריע בחודשים הבאים יהיה האם מנועי הצמיחה של הכלכלה האמריקאית והגידול בפריון יצליחו לקזז את שחיקת כוח הקנייה ועלויות המימון, או שמא השילוב שבין אנרגיה בוערת, אינפלציה עיקשת וריבית פדרלית ממושכת ברמות של 4% ומעלה יאלץ את השווקים לעבור התאמת שווי משמעותית.
המבחן העיקרי של השווקים כיום אינו טמון בשאלה האם נרשמה צמיחה ברבעון החולף, אלא ביכולתה להחזיק מעמד לאורך זמן אל מול השפעתם המצטברת של נפט יקר, אינפלציה עקשנית ותנאי מימון מרסנים.
מרווחים שוקי הון בע"מ.
קובי אליסוף –מנכ"ל .
יאיר מור – כלכלן ואנליסט.
מקורות נבחרים – מחלקת מחקר א.ב. מרווחים שוקי הון:
1. Federal Reserve Board of Governors – Industrial Production and Capacity Utilization (G.17), September 2026. נתוני הייצור התעשייתי, תפוקת המפעלים וניצול כושר הייצור. קישור ישיר לדוח.
2. U.S. Bureau of Labor Statistics (BLS) – Consumer Price Index (CPI), September 2026. נתוני האינפלציה הכללית, אינפלציית הליבה ומחירי האנרגיה. קישור לדוח.
3. U.S. Bureau of Labor Statistics (BLS) – U.S. Import and Export Price Indexes, September 2026. נתוני מחירי היבוא והיצוא והשפעתם האפשרית על עלויות הייצור והאינפלציה. קישור לדוח.
4. Federal Reserve Bank of St. Louis (FRED Economic Data) – Effective Federal Funds Rate (FEDFUNDS) and 10-Year Treasury Constant Maturity Rate (DGS10). נתונים היסטוריים על הריבית ותשואות אג"ח ממשלת ארצות הברית, לצורך ניתוח תנאי המימון והמדיניות המוניטרית. ריבית הפדרל ריזרב | תשואת אג"ח ל־10 שנים.
5. Federal Reserve History – The Great Inflation; Oil Shocks of 1973–74 and 1978–79; Volcker’s Anti-Inflation Measures. סקירות היסטוריות על משברי הנפט, האינפלציה בשנות השבעים ומדיניות הריבית של פול וולקר. מאגר המחקרים ההיסטוריים.
6. U.S. Energy Information Administration (EIA) – Petroleum and Other Liquids: Spot Prices. נתונים היסטוריים על מחירי הנפט מסוג Brent ו־WTI לצורך בחינת הקשר בין זעזועי אנרגיה, עלויות ייצור ולחצים אינפלציוניים. מאגר מחירי הנפט.
7. S&P Dow Jones Indices – S&P 500 Index: Historical Performance and Methodology. נתוני ביצועים היסטוריים ומתודולוגיית המדד, לצורך בחינת ירידות בשוק המניות והבחנה בין תשואת מחיר לתשואה כוללת. אתר המדד.
8. U.S. Bureau of Economic Analysis (BEA) – Gross Domestic Product (GDP) and Personal Consumption Expenditures (PCE) Price Index. נתוני צמיחה ריאלית, צריכה פרטית ואינפלציה, לצורך הערכת הסיכון לסטגפלציה והבחנה בין האטה כלכלית לבין התרחבות המלווה בלחצי מחירים. נתוני התמ"ג | מדד PCE.
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם. א.ב. מרווחים שוקי הון בע"מ וכל מי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.


