

 הבנקים הגדולים בוול סטריט עקפו את התחזיות / קרדיט: אילוסטרציה – AI
14/10/2026 עמית י.
גולדמן זאקס, סיטיגרופ וולס פארגו הציגו תוצאות טובות מהצפוי, בעוד ג'יי.פי מורגן אכזב בחלק מהמדדים. הריבית הגבוהה תומכת ברווחים, אבל הירידות בשוק האג"ח, ההאטה בעסקאות והבינה המלאכותית מציבות בפני הבנקים אתגרים חדשים.
עונת הדוחות של הבנקים הגדולים בוול סטריט יצאה לדרך, והתמונה שמתקבלת מעניינת במיוחד. מצד אחד, רוב הבנקים הצליחו להציג תוצאות טובות מהתחזיות של האנליסטים. מצד שני, כשמסתכלים קצת יותר לעומק, מגלים שלא הכול ורוד במערכת הפיננסית האמריקאית.
אחרי רבעון שני חזק במיוחד, שבו הכנסות הבנקים ממסחר הגיעו לשיאים, המשקיעים ידעו שיהיה קשה לשחזר את ההצלחה. ואכן הדוחות האחרונים מציגים שילוב של פעילות מסחר יציבה, הכנסות מריבית, ביקוש לאשראי וגם כמה סימני אזהרה שכדאי לשים אליהם לב.
מי הצליח להפתיע ומי נשאר מאחור?
גולדמן זאקס היה אחד השמות הבולטים לטובה. הבנק הצליח לעקוף את תחזיות ההכנסות כמעט בכל תחומי הפעילות שלו, למעט המסחר במכשירי הכנסה קבועה, בעיקר אג"ח. התוצאות מדגישות את היתרון של גולדמן בפעילויות כמו בנקאות השקעות, ניהול נכסים ומסחר בשוקי ההון.
גם סיטיגרופ סיפק סיבות לאופטימיות. בניגוד לגולדמן, דווקא פעילות המסחר באג"ח הייתה אחת מנקודות החוזק שלו והצליחה לעקוף את התחזיות. במקביל, חטיבת השירותים של הבנק שמנהלת תשלומים ותנועות כספים עבור חברות גדולות וגופים מוסדיים, תרמה לתוצאות טובות מהצפוי בהכנסות וברווחים.
וולס פארגו, שמסתמך יותר על פעילות אשראי מסורתית ופחות על מסחר והשקעות, הצליח גם הוא להפתיע לטובה ברווחים. הצרכנים והעסקים בארה"ב המשיכו לעמוד בהתחייבויות שלהם באופן יחסי, והפסדי האשראי עדיין בשליטה. עבור בנק שמרוויח בעיקר ממתן הלוואות, מדובר בחדשות חשובות.
לעומתם, ג'יי.פי מורגן הציג תמונה פחות מרשימה. ההכנסות והרווחים היו נמוכים מתחזיות האנליסטים, אבל דווקא הכנסות הריבית הפתיעו לטובה. הבנק אפילו העלה את התחזית השנתית שלו בתחום הזה.
במילים אחרות, גם הבנק הגדול בארה"ב יכול לפספס את התחזיות אבל עדיין למצוא סיבה לחייך.
הריבית הגבוהה: מתנה לבנקים, עם כוכבית
אחד הגורמים המרכזיים שמשפיעים על רווחיות הבנקים הוא סביבת הריבית.
הרי כשהריבית עולה, הבנקים יכולים לגבות ריבית גבוהה יותר על הלוואות לעסקים, משכנתאות ואשראי לצרכנים. במקביל, הם לא תמיד ממהרים להעלות באותו הקצב את הריבית שהם משלמים ללקוחות על פיקדונות.
הפער הזה בין הריבית שהבנק מקבל לריבית שהוא משלם, הוא מקור מרכזי לרווחים שלו ונקרא מרווח הריבית.
אלא שהסיפור מורכב יותר. ריבית גבוהה לאורך זמן עלולה להכביד על משקי בית ועסקים, לצמצם את הביקוש להלוואות ולהגדיל את הסיכון שלקוחות יתקשו להחזיר חובות.
בנוסף, ככל שהתחרות על הפיקדונות מתגברת, הבנקים עשויים להידרש להציע ללקוחות ריביות גבוהות יותר כדי שלא יעבירו את כספם למקומות אחרים.
וכך, מה שנראה בהתחלה כמו מכונת רווחים משומנת עלול להפוך בהמשך למאבק על כל דולר.
המספרים החדשים: מיליארדי דולרים על השולחן
הנתונים שפורסמו ב-13 וב-14 באוקטובר 2026 ממחישים היטב את הפערים בין הבנקים.
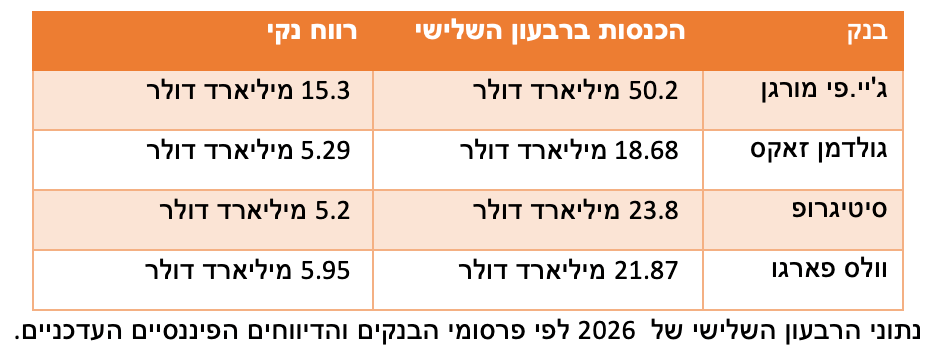
גולדמן זאקס הציג זינוק של 23% בהכנסות לעומת התקופה המקבילה, ואילו סיטיגרופ רשם את הרבעון השלישי החזק ביותר שלו מבחינת הכנסות בעשור האחרון.
גם ג'יי.פי מורגן הציג צמיחה שנתית עם עלייה של 13% בהכנסות הריבית נטו ל-27.1 מיליארד דולר, למרות שהרווח המדווח למניה פספס את התחזיות.
שוק האג"ח מדליק נורת אזהרה
אחד האיומים הגדולים על הבנקים מגיע דווקא משוק שנחשב בדרך כלל לסולידי: אג"ח ממשלתיות אמריקאיות.
ידוע שכאשר תשואות האג"ח עולות, המחירים שלהן יורדים. עבור בנקים שמחזיקים תיקי אג"ח גדולים, המשמעות עלולה להיות הפסדים חשבונאיים משמעותיים ופגיעה בגמישות הפיננסית. החשש הזה מזכיר למשקיעים את משבר הבנקים האזוריים של 2023, שבמהלכו קרס גם סיליקון ואלי בנק.
נכון ל-14 באוקטובר, תשואת אג"ח ממשלת ארה"ב לעשר שנים טיפסה לכ-5.32%, לאחר שנתוני אינפלציה חדשים החזירו לשוק את החשש מהעלאות ריבית נוספות.
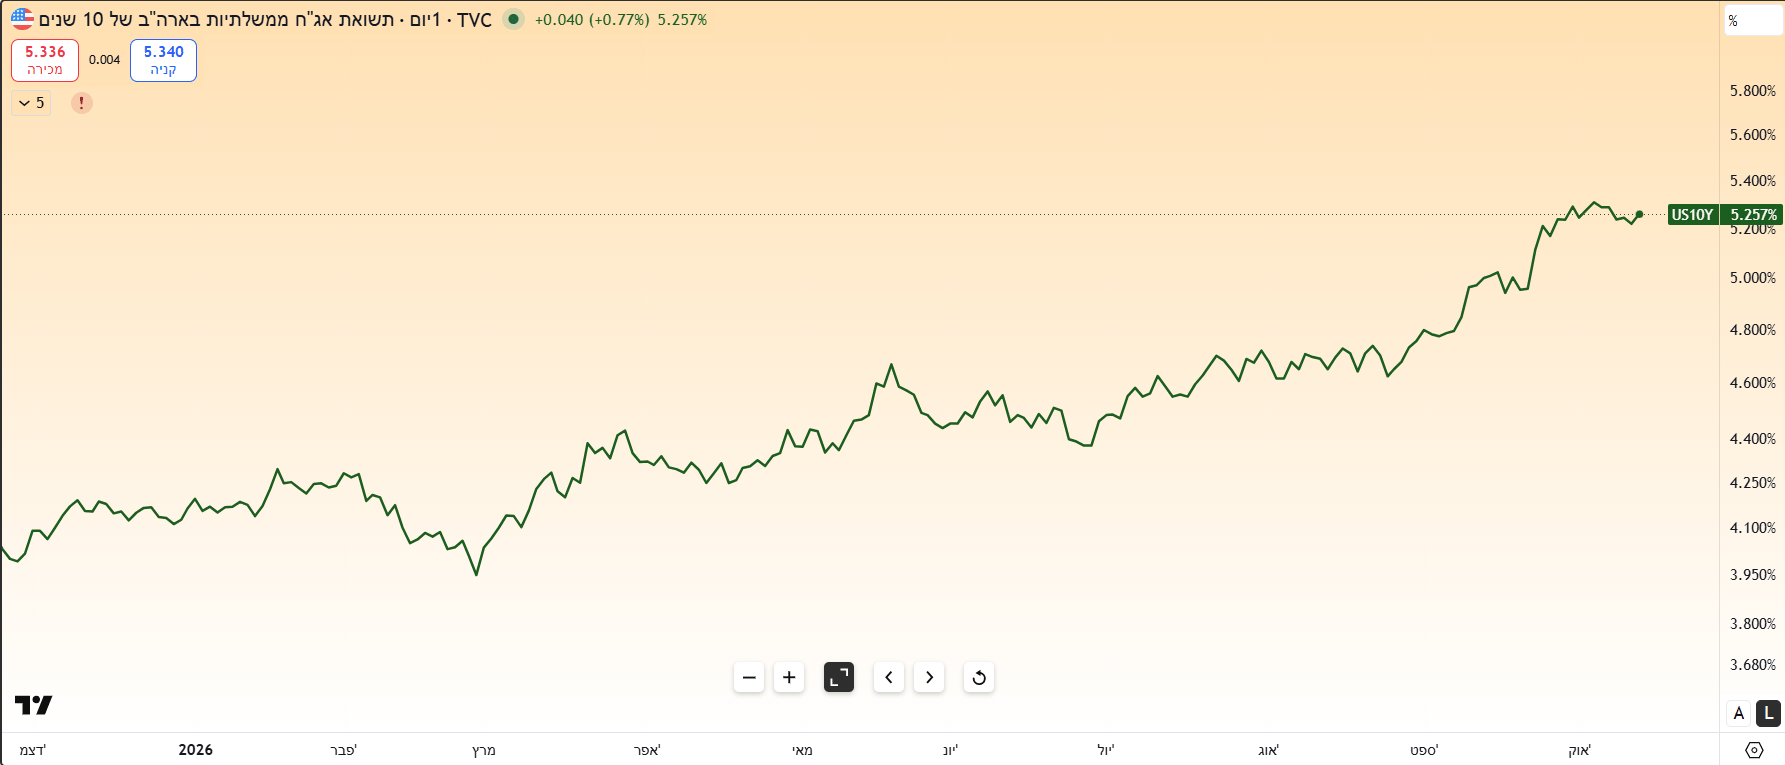
תשואת אג"ח ממשלת ארה"ב ל-10 שנים. מאת TradingView
גם ההנפקות מאבדות מומנטום
הבנקים הגדולים לא מסתמכים רק על הלוואות. הם מרוויחים סכומים משמעותיים גם מליווי הנפקות, מיזוגים ורכישות. אלא שבחודשים האחרונים התנודתיות בשווקים, עליית התשואות והחששות הכלכליים גרמו לחברות לדחות עסקאות והנפקות מתוכננות.
ההאטה בלטה במיוחד בספטמבר, כשהפעילות במסחר באג"ח ובבנקאות ההשקעות נחלשה. עבור גולדמן זאקס וג'יי.פי מורגן, מדובר במקור הכנסות חשוב במיוחד.
האם הבינה המלאכותית תיקח לבנקים את הכסף הקל?
איום נוסף מגיע מכיוון פחות צפוי: הבינה המלאכותית.
כיום לקוחות רבים משאירים כסף בחשבונות עו"ש ובפיקדונות שמניבים ריבית נמוכה יחסית. הבנקים יכולים להשתמש בכספים האלה למימון הפעילות שלהם ולהרוויח מהפער בין עלויות המימון לתשואות שהם משיגים.
אבל ככל שסוכני AI פיננסיים יהפכו לחכמים ונגישים יותר, הם יוכלו לאתר עבור הלקוחות חלופות משתלמות, להשוות ריביות ואולי אפילו להעביר כספים באופן אוטומטי...(בכפוף להרשאות ולמגבלות הרגולטוריות(.
מבחינת הלקוחות מדובר בהזדמנות להרוויח יותר על הכסף שלהם. אך מבחינת הבנקים, זו עלולה להיות בעיה.
מה המשמעות מבחינת המשקיעים?
התוצאות האחרונות מוכיחות שהבנקים הגדולים בארה"ב עדיין מצליחים לייצר רווחים עצומים, אבל גם שהסביבה העסקית נעשית מאתגרת יותר. המשקיעים יצטרכו לעקוב בעיקר אחרי שלושה גורמים: כיוון הריבית ותשואות האג"ח, איכות תיקי האשראי והתאוששות פעילות ההנפקות והמיזוגים.
השורה התחתונה: עונת הדוחות התחילה עם לא מעט הפתעות חיוביות, אבל השוק כבר מסתכל קדימה. השאלה החשובה אינה רק כמה הבנקים הרוויחו ברבעון האחרון, אלא כמה מהרווחים האלה הם יצליחו לשמור גם ב-2027. כי בוול סטריט,אמנם דוח טוב הוא התחלה יפה.אך מה שבאמת קובע זה מה יקרה ברבעון הבא.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


