

 כך סינוקור הפכה את מצר הורמוז למומחיות עסקית / קרדיט: אילוסטרציה – AI
01/10/2026 עומר רגב
קרדיט: אילוסטרציה – AI
סינוקור מוכרת כחברת לוגיסטיקה ושילוח מדרום קוריאה, עם פעילות בתחומי ההובלה, הספנות והטרמינלים. בתקופה שבה מצר הורמוז הפך לנקודת חיכוך ביטחונית ולצוואר בקבוק לוגיסטי, כלי שיט הקשורים לחברה בלטו במיוחד בפעילות הובלה והעברות נפט בין מכליות. ב־Kpler תוארו כלי שיט הקשורים לסינוקור כגורם מוביל בפעילות השאטל וההעברות הימיות, בין היתר גם באזור מלזיה, כחלק ממערך רחב יותר של התאמת היצוא מהמפרץ לתנאי השוק והסיכון.
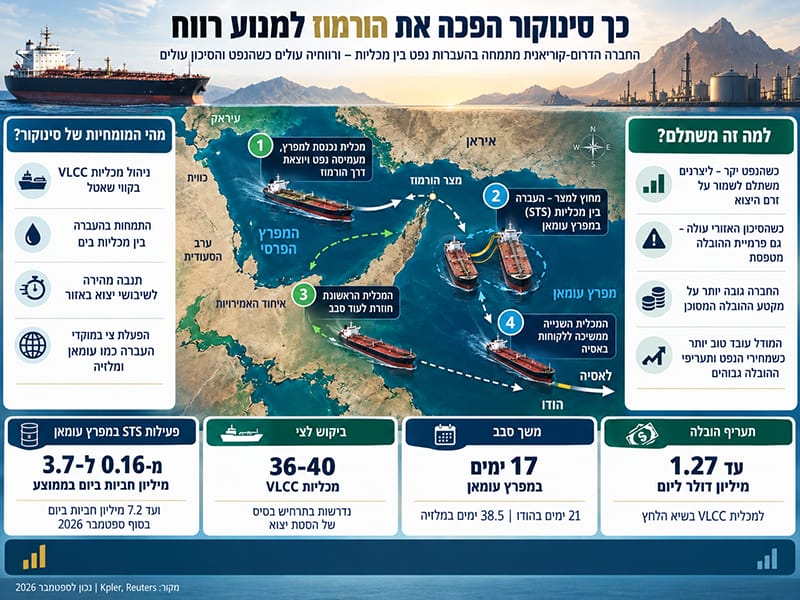
המומחיות עצמה פשוטה להבנה, אך מורכבת לביצוע. במקום שמכלית אחת תבצע את כל המסלול, מהמפרץ הפרסי ועד הלקוח הסופי באסיה, המערכת מתפצלת: מכלית נכנסת למפרץ, מעמיסה נפט ויוצאת דרך הורמוז. לאחר מכן, מחוץ למצר, בדרך כלל במפרץ עומאן, מתבצעת העברה בין מכליות - STS, כלומר Ship-to-Ship. המכלית הראשונה חוזרת לעוד סבב, בעוד המכלית השנייה ממשיכה ללקוח. כך ניתן להחזיר מהר יותר את האונייה שמוכנה להיחשף לאזור הרגיש, ולנצל אותה שוב ושוב בקטע המסוכן ביותר של המסלול.
זהו היתרון הגדול של מי שמתמחה בתחום. לא מדובר רק באוניות, אלא גם בניהול של זמני סבב, תיאום העברות בים, גישה לנקודות העברה פעילות, וצוותים שיודעים לעבוד בתנאי לחץ. כאשר שוק האנרגיה פועל תחת איום, מי שמסוגל להחזיק מערך כזה מקבל חשיבות גבוהה יותר בשרשרת האספקה. Kpler מציינת כי פעילות ה־STS במפרץ עומאן זינקה מ־0.16 מיליון חביות ביום ב־2025 לממוצע של 3.7 מיליון חביות ביום מאז החרפת העימות, ובסוף ספטמבר כבר נמדדה פעילות בקצב של 7.2 מיליון חביות ביום.
אבל כאן מגיע התנאי הכלכלי החשוב: המודל הזה לא בהכרח משתלם בכל מחיר נפט. העברה כפולה מייקרת את המסלול. יש יותר זמן ים, יותר תיאום, יותר סיכון, ולעיתים גם יותר אוניות שנדרשות כדי לשמור על אותה רמת יצוא. כל עוד מחיר הנפט נמוך יחסית, היצרן עלול להעדיף לצמצם יצוא או לספוג עיכובים במקום לשלם על מסלול יקר יותר. לעומת זאת, כאשר מחיר הנפט גבוה, כל חבית שניתן להוציא לשוק שווה יותר כסף, ולכן גם תוספת עלות ההובלה הופכת נסבלת יותר. במילים פשוטות, נפט יקר מגדיל את התמריץ של היצרנים לשלם כדי לשמור על זרם היצוא, והוא גם משפר את הכדאיות של מי שמספק את שירות ההובלה המיוחד הזה.
גם תעריפי ההובלה עצמם תומכים בכך. לפי Reuters, הלחץ על המערכת האזורית, המחסור באוניות והתלות הגוברת בהעברות STS דחפו את תעריפי ההובלה של מכליות VLCC עד לרמה של 1.27 מיליון דולר ליום. במצב כזה, מי שמחזיק אוניות מתאימות, ניסיון תפעולי ונוכחות במסלולים הנכונים, נהנה מעלייה חדה בפוטנציאל ההכנסות. לכן, הורמוז אינו רק סיכון גיאופוליטי - עבור חברות מסוימות הוא גם מקור להזדמנות מסחרית ולתמחור גבוה יותר של שירותי הובלה.
הבעיה היא שהיתרון הזה אינו בלתי מוגבל. ככל שהפעילות מתרחבת, גם נקודות ההעברה עצמן מתחילות להיחנק. לפי Kpler, מתקני התמיכה האזוריים בפוג'יירה ובסוהאר מתקרבים לגבול הקיבולת המעשית שלהם. ככל שהמערכת נדחקת החוצה לנקודות חלופיות, כמו החוף המערבי של הודו או מלזיה, יעילות ההובלה יורדת. סבב במפרץ עומאן נמשך כ־17 ימים, אך דרך הודו הוא מתארך לכ־21 ימים, ובמלזיה כבר ל־38.5 ימים. המשמעות היא שפחות נפט עובר בחודש דרך כל מכלית, ולכן צריך יותר אוניות כדי להוביל אותה כמות.
זו גם הסיבה שהמודל מתאים בעיקר לתקופות של מתח, מחירי נפט גבוהים ופרמיית סיכון גבוהה. לפי תרחיש הבסיס של Kpler, הסטת 3 מיליון חביות ביום של יצוא סעודי מזרחה יכולה לדרוש 36 עד 40 מכליות VLCC נוספות, ואם חלק מהפעילות נדחק למלזיה, המספר עשוי לטפס אף יותר. כלומר, ככל שהפתרון מתרחק גיאוגרפית, כך הוא פחות יעיל ויותר יקר. ועדיין, כל עוד השוק מוכן לשלם, המומחיות הלוגיסטית הזו שווה הרבה כסף.
השורה התחתונה היא שסינוקור לא "פתרה" את בעיית הורמוז, ולא יצרה מסלול קסם שעוקף את המצר. מה שהיא ואחרות מסוגלות לעשות הוא להפוך את המצוקה הלוגיסטית למודל עסקי: לפצל את ההובלה, לייקר את השירות, ולמכור לשוק יכולת תפעולית דווקא כשהסיכון גבוה. זהו מודל שעובד טוב במיוחד כשמחיר הנפט גבוה, כשהיצרנים חייבים להמשיך לייצא, וכשהלקוחות באסיה עדיין מוכנים לשלם כדי לקבל את החביות בזמן.


