

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
20/10/2026 מערכת FUNDER
הבורסות
תל-אביב
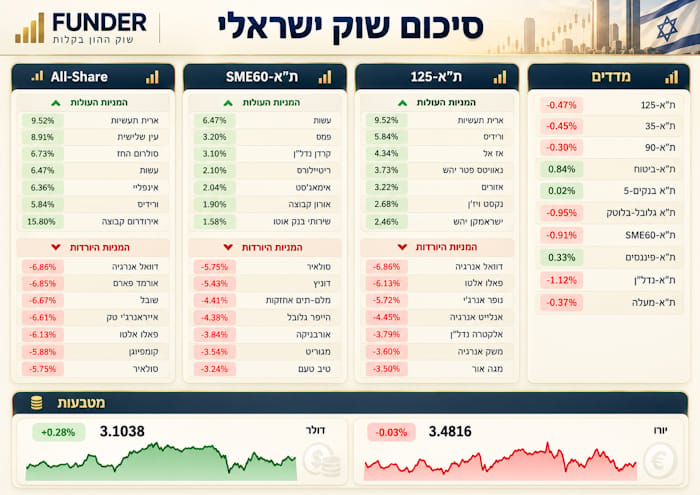
כאמור, יום המסחר בבורסה בתל אביב התאפיין במגמה שלילית ברוב המדדים המרכזיים, כאשר החולשה התפשטה למניות הגדולות והבינוניות, לצד עמידות יחסית של ענפי הביטוח והפיננסים. מדד ת"א-125 ירד ב-0.47%, ת"א-35 איבד 0.45%, ות"א-90 נסוג ב-0.30%. החולשה בלטה במיוחד במדד ת"א-SME60, שירד ב-0.91%, נתון המצביע על לחץ משמעותי יחסית במניות החברות הקטנות והבינוניות. במישור הענפי בלטה הירידה של ת"א-נדל"ן בשיעור של 1.12%, בעוד ת"א גלובל-בלוטק איבד 0.95% ות"א-מעלה נחלש ב-0.37%.
מנגד, ת"א-ביטוח הצליח להתקדם ב-0.84%, ת"א-פיננסים עלה ב-0.33%, ואילו ת"א בנקים-5 הסתפק בעלייה מזערית של 0.02%. הפער בין ענפי הפיננסים לבין הנדל"ן ממחיש את הסלקטיביות המאפיינת את פעילות המשקיעים. בקרב מניות ת"א-125 בלטה ארית תעשיות עם זינוק של 9.52%, ואחריה ורידיס שהתחזקה ב-5.84%. גם אל על עלתה ב-4.34%, ונאוויטס פטר יהש הוסיפה 3.73%, אולם עליות אלו לא הספיקו כדי לשנות את כיוון המדד הכללי. מנגד, דוראל אנרגיה בלטה בירידה חדה של 6.86%, ופאלו אלטו איבדה 6.13%.
חולשה משמעותית נרשמה גם בנופר אנרג'י, שירדה ב-5.72%, ובאנלייט אנרגיה, שאיבדה 4.45%. ריכוז הירידות במניות האנרגיה עשוי להעיד על לחץ מכירות ענפי, ולא רק על חולשה נקודתית. בקרב מניות ת"א-SME60 נרשמו פערים חריפים בין עשות, שעלתה ב-6.47%, לבין סולאיר, שירדה ב-5.75%. בשוק המט"ח נרשמה תמונה מעורבת: הדולר התחזק ב-0.28% לרמה של 3.1038 שקלים, בעוד היורו נחלש ב-0.03% לרמה של 3.4816 שקלים. הפער בין שני המטבעות מעיד על עוצמה יחסית של הדולר, אך אינו מצביע על היחלשות אחידה של השקל.
בסיכומו של דבר, השוק המקומי מציג חולשה רוחבית יחסית, לצד מוקדי חוזק נקודתיים. השאלה המרכזית היא האם ענפי הביטוח והפיננסים יצליחו להמשיך להפגין עמידות, או שהלחץ השלילי יתרחב גם אליהם ויעמיק את התיקון במדדים המרכזיים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
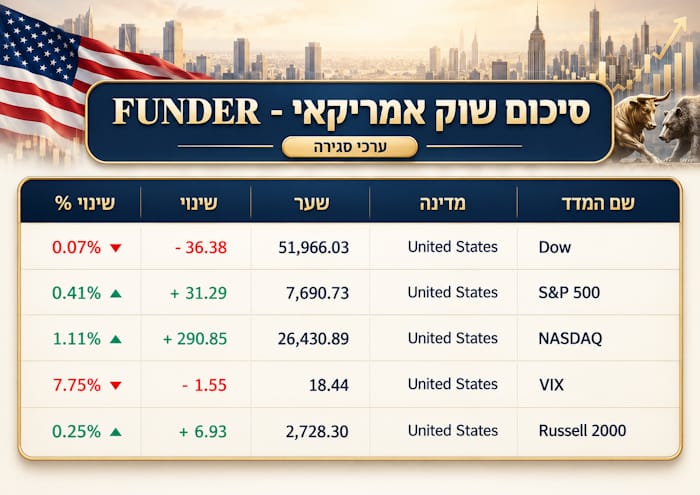
המסחר בשוק המניות האמריקאי הציג תמונה מעורבת, אך עם עדיפות ברורה למניות הטכנולוגיה הגדולות, כאשר הפערים בין המדדים ותעודות הסל ממחישים היטב את הסלקטיביות המאפיינת את השוק. מדד Dow ירד ב-0.07% לרמה של 51,966.03 נקודות, בעוד שמדד S&P 500 עלה ב-0.41% לרמה של 7,690.73 נקודות. לעומתם, מדד NASDAQהוביל את העליות עם תוספת משמעותית של 1.11%, לרמה של 26,430.89 נקודות. מדד Russell 2000 הסתפק בעלייה מתונה של 0.25%, המעידה על השתתפות מוגבלת יחסית של המניות הקטנות במהלך החיובי.
מעניין במיוחד לראות כי מדד הפחד VIX ירד ב-7.75% לרמה של 18.44 נקודות, התפתחות המרמזת על ירידה בחששות המשקיעים מפני תנודתיות בטווח הקצר. אולם, התמונה המעניינת באמת מתגלה בבחינת תעודות הסל. MAGS רשמה עלייה מרשימה של 1.67%, בעוד SMH, המייצגת את תחום השבבים, התחזקה ב-1.61%. שתי התנועות הללו מחזקות את ההערכה כי מניות הטכנולוגיה הגדולות ממשיכות להוות את מנוע הצמיחה המרכזי של השוק.
מנגד, RSP, המעניקה משקל שווה למניות מדד S&P 500, ירדה ב-0.32%, ובכך חשפה את הפער שבין ביצועי החברות הגדולות לבין השוק הרחב. בשוק איגרות החוב נרשמה חולשה, כאשר TLT איבדה 0.74%, במקביל לעלייה של 1.20% בתשואת US10Y, שהגיעה לרמה של 5.142. גם HYG נחלשה קלות, בשיעור של 0.04%. בשוק המטבעות התחזק מדד הדולר DXYב-0.20% לרמה של 101.981, בעוד BTCUSD ירד ב-0.13% לרמה של 81,892. בתחום הסחורות נרשמו ירידות, כאשר GLD איבדה 0.61% ו-UKOIL נסוג ב-0.42%.
בסיכומו של דבר, השוק האמריקאי מפגין אופטימיות ממוקדת מאוד, הנשענת בעיקר על הטכנולוגיה והשבבים, בעוד שחולשת RSP והלחץ בשוק האג"ח מעידים על כך שאין עדיין השתתפות רחבה מספיק בעליות. המשך המגמה החיובית יהיה משכנע יותר אם נראה גם התרחבות של הביקושים אל מעבר לקבוצת מניות הטכנולוגיה המובילות.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
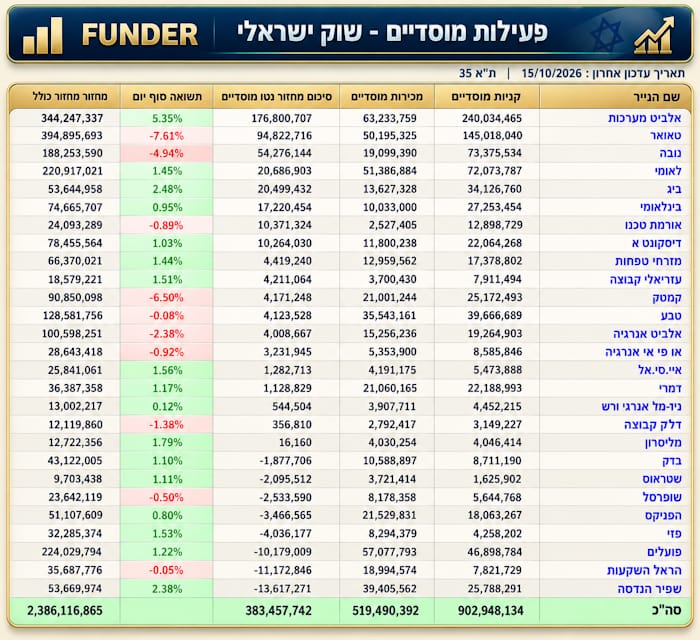
נתוני הפעילות המוסדית במדד ת"א-35, נכון ל-15/10/2026, מצביעים על עודף קניות משמעותי של 383,457,742, מתוך קניות בהיקף 902,948,134 ומכירות בהיקף 519,490,392. מחזור המסחר היומי הכולל הסתכם ב-2,386,116,865. אלביט מערכות מובילה את הקניות נטו עם 176,800,707, לצד עלייה יומית של 5.35%. אחריה טאואר, עם קניות נטו של 94,822,716, למרות ירידה יומית חדה של 7.61%. שתי המניות מרכזות יחד כ-70.8% מעודף הקניות המוסדי הכולל.
בצד המכירות מובילות שפיר הנדסה עם 13,617,271 נטו והראל השקעות עם 11,172,846 נטו. מעניין במיוחד שהמכירות בשפיר הנדסה התרחשו ביום שבו המניה דווקא עלתה ב-2.38%. הפערים הללו מדגישים כי פעילות המוסדיים אינה תמיד נעה בכיוון השינוי היומי במחירי המניות. המסקנה המרכזית היא שהנתונים מצביעים על עודף קניות מוסדי משמעותי, אך עם ריכוזיות גבוהה במספר מניות מובילות.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
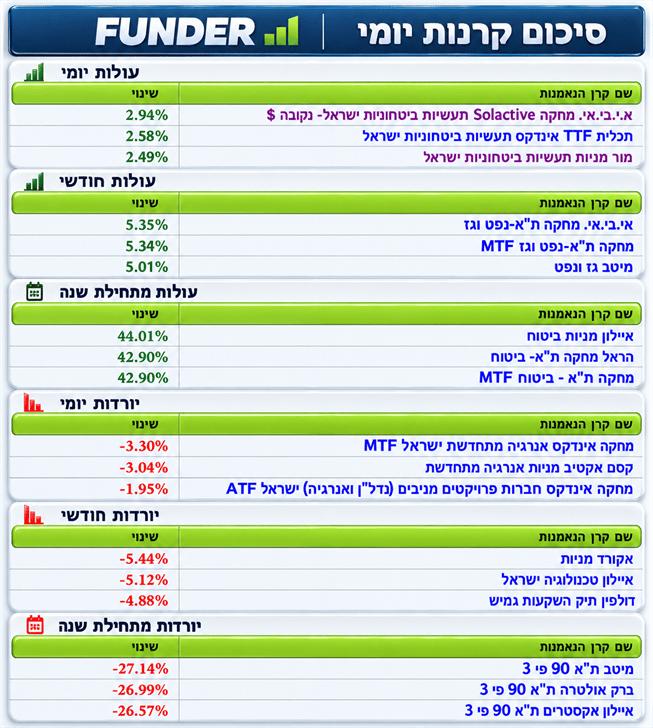
בראש העליות היומיות ניצבת א.י.ב.י. מחקה Solactive תעשיות ביטחוניות ישראל - נקובה $, עם תשואה של 2.94%, ואחריה תכלית TTF אינדקס תעשיות ביטחוניות ישראל עם 2.58%, ומור מניות ביטחוניות ישראל עם 2.49%. העובדה שכל שלוש הקרנות המובילות משתייכות לאותו ענף מצביעה על חוזק נקודתי ברור של מניות התעשיות הביטחוניות.
בתמונה החודשית ניכרת דווקא עליונותו של סקטור האנרגיה המסורתית, כאשר א.י.ב.י. מחקה ת"א-נפט וגז מובילה עם 5.35%, מחקה ת"א-נפט וגז MTF משיגה 5.34%, ואילו מיטב גז ונפט מציגה 5.01%. הדמיון בתוצאות מדגיש את האופי הסקטוריאלי של העליות. מתחילת השנה בולט במיוחד ענף הביטוח, בהובלת איילון מניות ביטוח עם תשואה מרשימה של 44.01%, כאשר הראל מחקה ת"א-ביטוח ומחקה ת"א - ביטוח MTF משיגות 42.90% כל אחת.
מנגד, בירידות היומיות בולטת מחקה אינדקס אנרגיה מתחדשת ישראל MTF עם ירידה של 3.30%, ואחריה קסם אקטיב מניות אנרגיה מתחדשת עם 3.04%-, ומחקה אינדקס חברות פרויקטים מניבים (נדל"ן ואנרגיה) ישראל ATF עם 1.95%-. ברמה החודשית התמונה השלילית מתמקדת באקורד מניות, שאיבדה 5.44%, באיילון טכנולוגיה ישראל עם ירידה של 5.12%, ובדולפין תיק השקעות גמיש עם 4.88%-. מתחילת השנה ניכרת חולשה חריפה במיוחד במוצרים הממונפים: מיטב ת"א 90 פי 3 איבדה 27.14%, ברק אולטרה ת"א 90 פי 3 ירדה ב-26.99%, ואיילון אקסטרים ת"א 90 פי 3 איבדה 26.57%.
בסיכומו של דבר, הנתונים ממחישים שוק סלקטיבי מאוד, שבו הבחירה הענפית משפיעה באופן ניכר על התוצאות. יתרונן של קרנות הביטוח בטווח השנתי, לצד התחזקות קרנות הביטחון בטווח היומי, מלמד שהובלת השוק משתנה בין התקופות, בעוד שההפסדים במוצרים הממונפים מדגישים את הסיכון הכרוך בחשיפה מוגברת לתנודות המדדים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קטגורית קרנות בפוקוס
קרנות אג"ח כללי עם עד 20% מניות
הקרנות הגדולות בקטגוריה
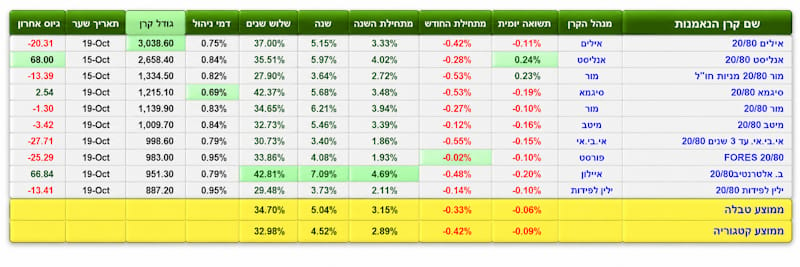
טבלת עשר קרנות הנאמנות בקטגוריית 20/80 מציגה תמונה מעניינת של פערי ביצועים, עלויות ניהול והיקפי פעילות, כאשר כמה מהקרנות מצליחות לייצר יתרון יחסי מובהק בפרמטרים שונים. ראשית, קרן אילים 20/80 בולטת בהיקף הנכסים הגדול ביותר בקבוצה, עם גודל קרן של 3,038.60, לעומת 2,658.40 בקרן אנליסט 20/80, המדורגת שנייה מבחינה זו. יתרונה של אילים בגודל הקרן מלווה בתשואה של 37.00% בשלוש שנים, הגבוהה מממוצע הטבלה העומד על 34.70% ומממוצע הקטגוריה של 32.98%.
עם זאת, נתון הגיוס האחרון שלה שלילי, בהיקף של 20.31-, כך שגודל הקרן אינו מעיד בהכרח על כיוון זרימת הכספים האחרונה. קרן אנליסט 20/80 מפגינה יתרון משמעותי בשני פרמטרים אחרים: התשואה היומית שלה עומדת על 0.24%, הגבוהה ביותר בטבלה, בעוד נתון הגיוס האחרון מצביע על כניסת כספים בהיקף של 68.00, הגבוה ביותר מבין הקרנות המוצגות. נתונים אלה מלווים בתשואה של 4.02% מתחילת השנה ובתשואה שנתית של 5.97%, שתיהן גבוהות מממוצעי הטבלה.
גם קרן מור 20/80 מניות חו"ל מציגה תשואה יומית חיובית של 0.23%, אך חשוב להבחין בכך שנתוניה ונתוני אנליסט מעודכנים ל-15-Oct, לעומת 19-Oct במרבית הקרנות האחרות, ולכן ההשוואה היומית אינה מתייחסת לאותו מועד. בתחום עלויות הניהול בולטת במיוחד קרן סיגמא 20/80, שדמי הניהול שלה עומדים על 0.69% בלבד, הנמוכים ביותר בקבוצה. יתרון העלות משתלב בתשואה מצטברת מרשימה של 42.37% בשלוש שנים, מהגבוהות בטבלה, וממחיש שילוב ראוי לציון בין עלות נמוכה לביצועים ארוכי טווח.
קרן FORES 20/80 מציגה את הירידה המתונה ביותר מתחילת החודש, בשיעור של 0.02%- בלבד, לעומת ירידה ממוצעת של 0.33%- בטבלה ושל 0.42%- בקטגוריה כולה. זהו יתרון יחסי בולט בתקופה של חולשה רוחבית, אף שהתשואה השנתית שלה, 4.08%, נמוכה מממוצע הקבוצה. עם זאת, הקרן המרשימה ביותר מבחינת ביצועים מצטברים היא ב. אלטרנטיב 20/80, בניהול איילון, המובילה בשלושת טווחי התשואה המרכזיים: 4.69% מתחילת השנה, 7.09% בשנה ו-42.81% בשלוש שנים.
מדובר ביתרון משמעותי מול ממוצעי הטבלה, העומדים בהתאמה על 3.15%, 5.04% ו-34.70%, ומול ממוצעי הקטגוריה של 2.89%, 4.52% ו-32.98%. בנוסף, הקרן מציגה גיוס אחרון חיובי של 66.84, כמעט כמו אנליסט, אף שהיא קטנה ממנה משמעותית בהיקף הנכסים. בסיכומו של דבר, בעוד אנליסט מובילה בגיוסים ובתשואה היומית המוצגת, סיגמא מציעה יתרון בדמי הניהול, FORES מגלה עמידות יחסית מתחילת החודש, ואילים מובילה בגודל הקרן, ב. אלטרנטיב מרכזת את היתרון הביצועי הבולט ביותר בטווחים המצטברים שנבדקו.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


