

 בנק אוף אמריקה מעלה את תחזית ה-AI / קרדיט: אילוסטרציה – AI
01/10/2026 אדם כהן
לקראת הרבעון האחרון של השנה, ויווק אריה, אנליסט השבבים של בנק אוף אמריקה, מציג תחזית אופטימית להמשך ההשקעות בבינה מלאכותית. לפי הסקירה, הוצאות ההון על תשתיות AI עשויות לעלות מעבר להערכות הקיימות ולתמוך בשורה של חברות שבבים, זיכרון וציוד ייצור.
אריה מעלה את תחזית השוק הפוטנציאלי למערכות מרכזי נתונים ל-AI ל-2.2 טריליון דולר עד 2030, לעומת 1.8 טריליון דולר בתחזית הקודמת. מדובר בתוספת של 400 מיליארד דולר, או כ-22%. במקביל, הוא מעלה את קצב הצמיחה השנתי החזוי בתקופת 2026-2030 ל-40%, לעומת 33% קודם לכן.
זהו אומדן לגודל השוק הפוטנציאלי של המערכות, ולא סכום של הזמנות שכבר נחתמו.
יותר סוכני AI, יותר ביקוש למחשוב
התזה של אריה נשענת על שילוב של התרחבות השימוש בסוכני AI בקרב צרכנים ועסקים, התחרות בין החברות המפתחות מודלים ומגבלות היצע השבבים. להערכתו, הכוחות האלה עשויים לשמור על רמת השקעות גבוהה במשך כמה שנים.
אחת הטענות המעניינות בסקירה נוגעת דווקא לקריאות להאט את פיתוח המודלים המתקדמים ולהוסיף להם מנגנוני בטיחות. אריה מעריך כי צעדים כאלה עשויים להגדיל, ולא להקטין, את צורכי המחשוב. לצד זאת, הוא צופה העברת משקל מאימון מודלים לשימוש השוטף בהם, תחום המכונה הסקה.
המשמעות למשקיעים, לפי התזה שלו, היא שהביקוש אינו תלוי רק בפיתוח הדור הבא של המודלים. גם הפעלת המערכות הקיימות לצורך ביצוע משימות עשויה להמשיך לתמוך בהשקעות בתשתיות.
חמש המניות המועדפות והאירועים שעשויים לתמוך בהן
אריה מצביע על חמש מניות מועדפות, שלכל אחת מהן מנועי צמיחה או אירועים אפשריים בטווח הקרוב:
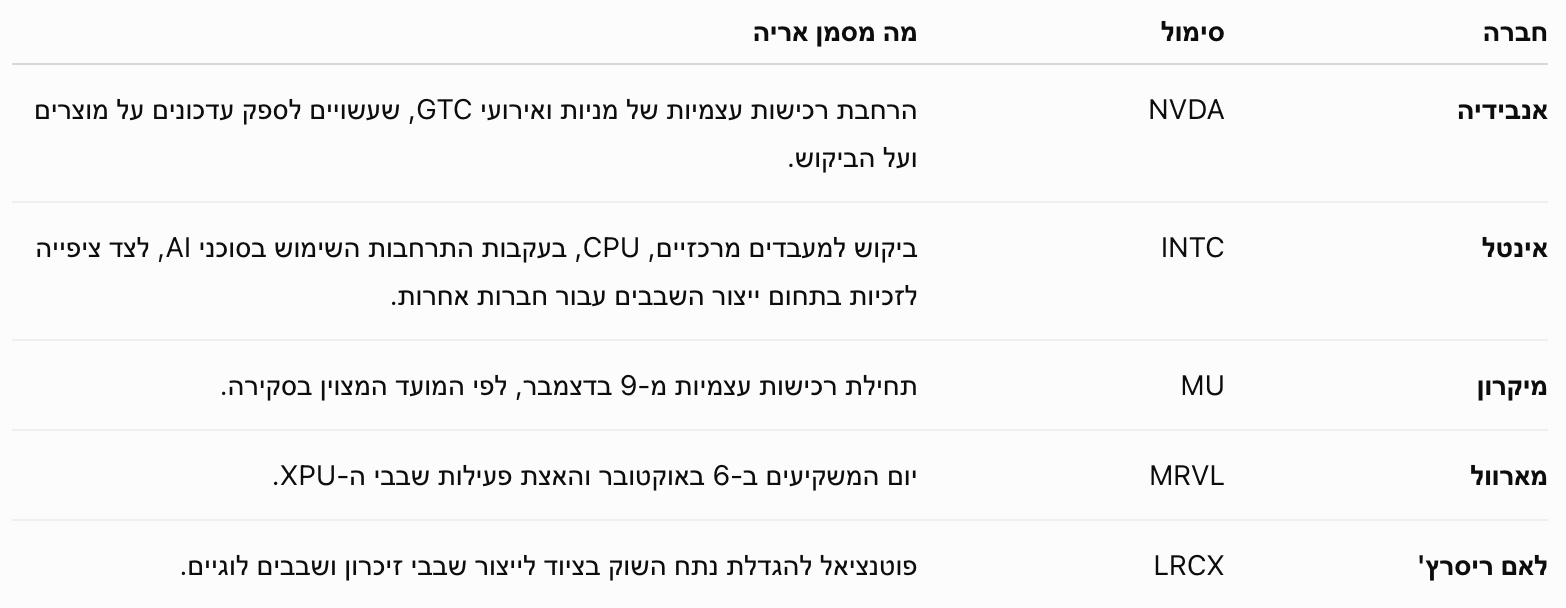
באנבידיה, הרחבת מסגרת הרכישות העצמיות כבר קיבלה ביטוי בהודעה רשמית: ב-28 בספטמבר 2026 הודיעה החברה על אישור נוסף בהיקף 150 מיליארד דולר, שהעלה את יתרת ההרשאה הכוללת ל-235 מיליארד דולר. מדובר באישור לרכישות עתידיות, ולא ברכישות שכבר בוצעו.
גם האירוע של מארוול מופיע בלוח הרשמי של החברה: יום המשקיעים יתקיים ב-6 באוקטובר 2026 בניו יורק. החברה הודיעה כי יוצגו בו מצגות של מאט מרפי, יו"ר ומנכ"ל מארוול, ושל צוות ההנהלה הבכירה.
לצד חמש המועדפות, אריה ממשיך להביע עמדה חיובית כלפי AMD, אפלייד מטיריאלס, אנלוג דיווייסז ו-onsemi. גם ברודקום נותרת בהמלצת קנייה, אך הוא נוקט לגביה גישה דרוכה יותר ומציין אפשרות להרחבת רכישות עצמיות סביב פרסום הדוחות בדצמבר. זו אפשרות שמעלה האנליסט, ולא הודעה של החברה.
מכפיל 21 מול צפי לצמיחה של יותר מ-40%
אריה טוען כי תמחור מניות השבבים עדיין אטרקטיבי ביחס לפוטנציאל הגידול ברווחים. בנתונים המובאים בסקירה, מדד השבבים SOX נסחר במכפיל רווח עתידי של כ-21, לעומת מכפיל חציוני של כ-24 בתקופה שמאז הופעת ChatGPT. במקביל, הוא מצביע על פוטנציאל לצמיחה של יותר מ-40% ברווח למניה.
אלה נתוני התמחור והתחזיות המופיעים בסקירה, ולא בדיקת מכפילים בזמן אמת. הטיעון של אריה נשען על התממשות צמיחת הרווחים: מכפיל עתידי נמוך יחסית לא בהכרח יישאר נמוך אם תחזיות הרווח ייחתכו.
הוא מוסיף גם טיעון עונתי. לפי הבדיקה המצוטטת בסקירה, בשנים 2010-2025 הרבעון הרביעי והרבעון הראשון היו שני הרבעונים החזקים ביותר להחזקת מניות שבבים, עם תשואה עודפת חציונית של 3-5 נקודות אחוז מול S&P 500. מדובר בפער תשואות היסטורי, לא בתחזית לעלייה בשיעור זה ברבעון הקרוב.
המבחן: להפוך את ההשקעות לרווחים
התזה של בנק אוף אמריקה אינה מסתפקת באנבידיה. רשימת המניות משקפת ציפייה לכך שהשקעות ה-AI יתמכו גם במעבדים מרכזיים, בזיכרון, בשבבים מותאמים ובציוד לייצורם.
מבחינת המשקיע, השאלה המכרעת היא כמה מההתרחבות הזאת תגיע לרווחי החברות. שוק גדול יותר אינו מבטיח תשואה גבוהה יותר לכל מניה: התוצאה תלויה בנתח השוק, ברווחיות ובמחיר שבו המשקיע קונה את הצמיחה העתידית.


