

 עידן אזולאי, צילום: אוראל כהן
08/11/2026 עידן אזולאי, מנהל השקעות ראשי בבית ההשקעות סיגמא קלאריטי
עם כניסתו לכהונתו השנייה כנשיא ארה"ב, הבטיח טראמפ להחזיר את הנפט והגז למרכז הבמה ולצמצם את התמיכה באנרגיה החלופית. הממשל הרחיב את אפשרויות הקידוח והכביד על חלק מהמיזמים הירוקים. ובכל זאת, ההשקעות בסולאר ובאגירה נמשכו. הביקוש לחשמל והחלטות עסקיות ארוכות טווח התבררו כחזקים מהסיסמאות. חלק מהפרויקטים אמנם נפגעו ואחרים הואצו לפני פקיעת ההטבות, אך כיוון ההתפתחות לא התהפך. זהו שיעור רלוונטי גם לבחירות האמצע בארה״ב. הצהרות פוליטיות פוגשות בסופו של דבר מציאות כלכלית מורכבת, ואת הלקח הזה כדאי לזכור גם כשבוחנים את תגובת השווקים לתוצאות הבחירות. ניצחונות הדמוקרטים בקונגרס ובמדינות מרכזיות העלו חשש מהגבלות על הקמת מרכזי נתונים. החשש מובן. התושבים רואים מתקנים עצומים שצורכים חשמל ומים, ומבקשים לדעת מי מממן את התשתיות ומה יקרה לחשבון החשמל שלהם. מושלים נבחרים בטקסס, בג׳ורג׳יה ובאוהיו תמכו בהשהיית פרויקטים או בהקשחת הפיקוח. אלה אזורים חשובים לתנופת ההקמה, ולכן אין סיבה להתייחס להבטחות הללו כאל רעש רקע בלבד. אולם תוצאות הבחירות אינן צו לעצירת הבנייה. נבחרי הציבור עדיין צריכים להיכנס לתפקידם, לגבש כללים ולפעול במסגרת הסמכויות שלהם. השליטה בקונגרס אינה מבטלת את כוחו של הנשיא, והחלטה מדינתית אינה חלה בהכרח על פרויקטים שכבר אושרו. סביר להניח שיהיה שינוי בלוחות הזמנים, בעלויות ובמיקום המתקנים. ייתכנו הקפאות מקומיות, דרישות למימון תשתיות והעדפה לחשמל נקי. המעבר מהבטחת בחירות לכלל מחייב יקבע אילו חברות ייפגעו ובאיזו עוצמה. ביום שבו יתיישבו הנבחרים החדשים בכיסאותיהם הם יגלו שמה שרואים מכאן לא רואים משם. קלישאה, אבל קלישאה שמתארת מציאות שחוזרת על עצמה.
לצד זה, ישנו גם העניין הפעוט של הבינה המלאכותית כנכס אסטרטגי בתחרות מול סין. ארה״ב נמצאת במרוץ חימוש טכנולוגי שבו הבינה המלאכותית נתפסת כתשתית לשיפור הפריון, לקידום המחקר ולחיזוק היכולות הביטחוניות. היכולת לעבד מודיעין במהירות, לחזק הגנות סייבר ולפתח מערכות אוטונומיות עשויה להשפיע על מאזן הכוחות בין המעצמות. היתרון אינו מסתכם בביצועי המודלים, אלא גם ביכולת לייצר שבבים, להבטיח אספקת חשמל ולהפעיל תשתיות מחשוב בקנה מידה גדול. המעצמה שתוביל בתחום תוכל להשפיע על התקנים הגלובליים ולחזק את התלות של מדינות אחרות בטכנולוגיה שלה. לכן, מדינה שמגבילה לאורך זמן את יכולתה להפעיל ולאמן מערכות מתקדמות עלולה לפגוע בעצמאותה הטכנולוגית ובמעמדה הכלכלי והביטחוני. גם תוכנית הבינה המלאכותית של הממשל קושרת במפורש בין תשתיות מחשוב ואנרגיה לבין המשך ההגמוניה האמריקאית. להערכתנו, האינטרס הזה ימתן ניסיונות לבלום את הענף בכללותו. ההתנגדות המקומית לא תיעלם, אך בוושינגטון יצטרכו להביא בחשבון שכל עיכוב אמריקאי עשוי להעניק למתחרים זמן לצמצם פערים.
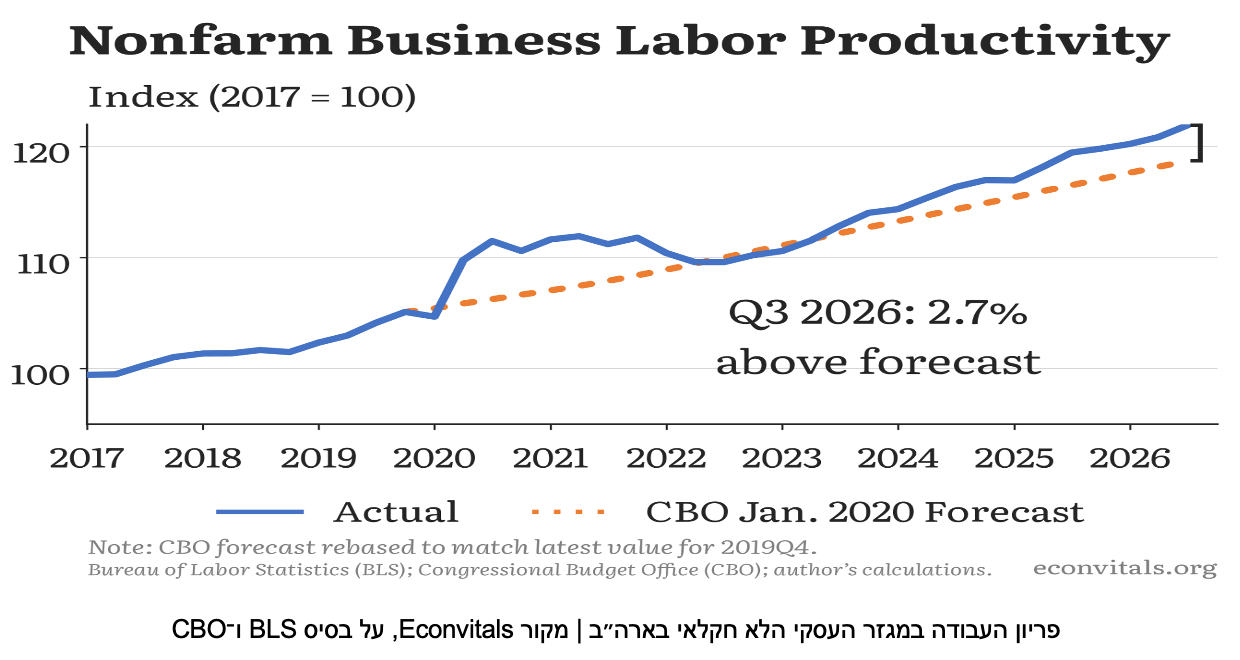
במקביל, מתחילים להופיע סימנים מעודדים בצד התועלת. פריון העבודה, כלומר התפוקה לשעת עבודה עלתה בארה״ב ברבעון השלישי בקצב שנתי של 3.6%. להערכתנו, זו אינדיקציה נוספת לתרומת הבינה המלאכותית להתייעלות המשק האמריקאי. נתוני הפריון מושפעים גם מהשקעות בציוד, משינויים בהרכב התעסוקה ומגורמים נוספים, ולכן אינם מוכיחים לבדם מהו חלקה של הטכנולוגיה. אולם ככל שהשיפור יתבסס, יגדל המחיר של בלימת הפיתוח, ויתחזק האינטרס לאפשר השקעות שיגדילו את התפוקה ואת כושר התחרות.
גם אצל החברות עצמן קשה לראות עצירה מרצון. אף אחת מענקיות הטכנולוגיה אינה רוצה לגלות שחסכה בהשקעות בדיוק כשמתחרתה השיגה יתרון מכריע. לכן אנו מצפים למשא ומתן על תנאי ההתרחבות, יותר מאשר לוויתור עליה. החברות עשויות לממן חיבורי חשמל, לוותר על הטבות מס או להעביר פרויקטים לאזורים אחרים. אלה פתרונות שעולים כסף ולוקחים זמן. הם גם מסבירים מדוע מי שיש לה משאבים ותשתיות קיימות יכולה לצאת מהשינוי במצב טוב יותר ממתחרותיה.
נוסף על כך, האטה בקצב ההקמה עשויה דווקא להועיל לחברות הגדולות. החשש הגדול של המשקיעים הוא שהמחיר הגבוה של המרוץ בין החברות יפגע ביציבותן הפיננסית. כשכולם מנסים לבנות בו־זמנית, נוצרת תחרות על ציוד, עובדים, חשמל ומימון. פריסה מתונה יותר של ההקמה עשויה להקל על חלק מהלחצים האלה ולתת לחברות זמן להפוך את ההון שכבר הושקע להכנסות. זהו תרחיש אפשרי, שתלוי בכך שהביקוש ימשיך לגדול.
לצורך הדיון חשוב להפריד בין האטה בהיצע המחשוב לבין האטה בביקוש לו. אם לקוחות ממשיכים להזדקק לקיבולת, אך קשה יותר להקים מתקנים חדשים, התשתיות הקיימות נעשות בעלות ערך רב יותר. שיעור השימוש בהן עשוי לעלות, וכוח המיקוח של מפעיליהן עשוי להשתפר. לעומת זאת, אם ארגונים מגלים שהשימושים אינם מצדיקים את העלויות ומצמצמים הזמנות, מתקבל סיפור אחר לחלוטין. במקרה כזה הגבלות הבנייה לא יצילו את הרווחיות. להערכתנו, המגבלות על הקמת מרכזי נתונים עשויות דווקא לחזק את חברות הטכנולוגיה הגדולות (Hyperscalers) מול מתחרותיהן הקטנות. היתרון הטכנולוגי שלהן נשען על תשתיות מחשוב שכבר פועלות, על יכולות פיתוח מתקדמות ועל בסיס לקוחות רחב. כאשר קשה יותר להקים מתקנים חדשים, הן יכולות להמשיך לפתח שירותים ולספק אותם באמצעות התשתיות הקיימות, בעוד שחברות קטנות עדיין ממתינות לאישורים ולחיבור לחשמל.
ליתרון הזה מצטרף גם חוסן פיננסי. החברות הגדולות מייצרות תזרים מזומנים מפעילותן ונהנות מגישה נוחה למימון, ולכן מסוגלות להתמודד עם עיכובים ולפרוס את השקעותיהן לאורך זמן. עבור חברה קטנה שתלויה בהלוואות ובהפעלתו של מרכז נתונים חדש, כל דחייה עלולה להכביד משמעותית, משום שהוצאות המימון נמשכות בעוד שההכנסות מתעכבות. כך, המצב החדש עשוי לאפשר לחברות הגדולות להרחיב את הפער הטכנולוגי והפיננסי מול מתחרותיהן. במקביל, התמתנות בקצב ההשקעות ההוניות שלהן עשויה להפחית את חששם של המשקיעים מפגיעה ביציבותן הפיננסית. בשל היתרונות האלה, חברות הטכנולוגיה הגדולות ימשיכו להוות רכיב משמעותי בתיק המניות שלנו.
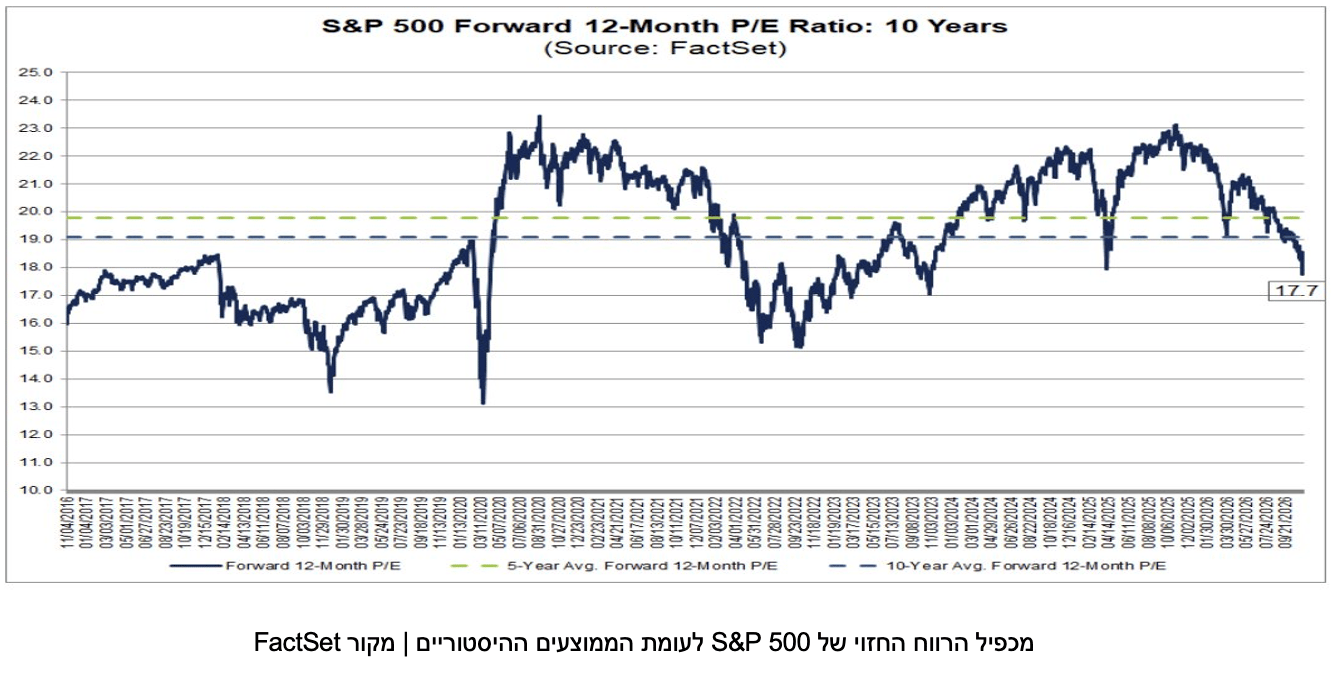
לצד היתרונות העסקיים והפיננסיים של חברות הטכנולוגיה הגדולות, גם התמחור מחזק את העניין בהן. לפי נתוני טבלת הענפים שבחנו, סקטור טכנולוגיית המידע נסחר במכפיל רווח עתידי של כ־17, רמה הנמצאת בחלק הנמוך של הטווח ההיסטורי שלו בעשר ובשלושים השנים האחרונות, ואף נמוכה מזו של חברות הנדל״ן. כלומר, המשקיעים יכולים כיום להיחשף לחברות המובילות את אחת ההתפתחויות הטכנולוגיות המשמעותיות של תקופתנו, בלי לשלם בהכרח את פרמיית התמחור הגבוהה שהתרגלנו לייחס להן. גם הגרף המצורף מצביע על ירידה בתמחור השוק הרחב, שמכפיל הרווח העתידי שלו נמצא מתחת לממוצעים הרב־שנתיים המוצגים בו.
להערכתנו, הפער בין החששות שמכבידים על המניות לבין פוטנציאל הצמיחה ארוך הטווח עשוי לייצר הזדמנות למשקיעים סבלניים. השוק מתמקד כעת בהיקף ההשקעות, בעלויות המימון ובמגבלות האפשריות על הקמת מרכזי נתונים. אלה סיכונים שצריך להביא בחשבון, אך לצדם עומדות חברות בעלות תשתיות קיימות, יכולות טכנולוגיות מוכחות ומקורות הכנסה שמאפשרים להן להמשיך להתפתח גם בתקופה של אי־ודאות. ככל שהשימוש בבינה המלאכותית יתרחב וההשקעות יתורגמו להכנסות ולרווחים, מחיר הכניסה הנוכחי עשוי להתברר כאטרקטיבי. אין פירוש הדבר שכל מניית טכנולוגיה היא הזדמנות, אך השילוב בין תמחור מתון יחסית לבין יתרונות עסקיים משמעותיים מחזק בעינינו את ההצדקה להחזקה בחברות המובילות לאורך זמן.
תוצאות בחירות האמצע בארה״ב, שהפתיעו בעוצמתן, הן בעינינו ביטוי נוסף לתהליך התפרקותו של הסדר העולמי הישן. בחירות האמצע, המהומות באירופה, המלחמה במפרץ הפרסי ואירועים דרמטיים אחרים שמתרחשים בעולם הם חלק מתהליך התגבשותו של סדר עולמי חדש. יחסי הכוחות משתנים, בריתות נבחנות מחדש והתחרות על טכנולוגיה ומשאבים מתעצמת. זהו תהליך ארוך והדרך לסדר החדש צפויה להיות רצופה טלטלות ואי־ודאות כלכלית מתמשכת. מבחינת המשקיעים, יכולת ההסתגלות חשובה במיוחד בתקופה שכזו.
מבחינתנו, המסגרת הזו מסייעת להבין מדוע אירועים שנראים נפרדים מצטברים לתחושה מתמשכת של חוסר יציבות. מאחורי כל אחד מהם עומדות נסיבות מקומיות, אך יחד הם משקפים מאבק רחב על חלוקת הכוח, העושר וההשפעה בעולם. לכן, גם כאשר משבר מסוים ייפתר, אין פירוש הדבר שנחזור למציאות שהכרנו. הסדר החדש יתגבש לאורך שנים, תוך עימותים, פשרות ושינויי כיוון שנראים לעיתים סותרים. כמשקיעים, איננו יכולים להמתין עד שהתהליך יסתיים והתמונה תהיה ברורה. עלינו לפעול בתוכו, לשמור על גמישות ולהעדיף השקעות שיכולות להתמודד עם מגוון תרחישים.
בראיון שנערך בשבוע שעבר נשאל הווארד מרקס (Howard Marks), אחד המשקיעים הגדולים של תקופתנו, כיצד הוא רואה את עתיד הבינה המלאכותית. תשובתו הייתה, Who knows?. אם בארזים נפלה שלהבת...
סיגמא בית השקעות בע"מ ו/או חברות קשורות אליה (להלן: "קבוצת סיגמא") עוסקת בעצמה ו/או באמצעות חברות קשורות בפעילויות בשוק ההון ומשכך הינה תאגיד קשור לגופים המוסדיים ו/או למשווקים (להלן יחד: "גופים קשורים") ומתוקף כך, בין השאר, בעלת זיקה לנכסים פיננסיים המונפקים ו/או המנוהלים ו/או המשווקים על ידם. מסמך זה, לרבות הסקירה, המידע, הנתונים, ידיעות, ניתוחים, הערכות, דעות, תחזיות, טקסט ו/או תמונות המתפרסמים בו (להלן: "המידע" או "הסקירה" לפי העניין) מסופקים כשירות לקוראים. אין בסקירה זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא, ככל שמוזכרים. מבלי לגרוע מכלליות האמור, המידע ו/או מצב השוק ו/או האנליזות עשויים להשתנות ואין לראות במידע ו/או בסקירה כשלמים וכממצים, ובין השאר, בקשר לכל ההיבטים הנוגעים לני"ע ו/או לנכסים פיננסים כלליים ו/או ספציפיים המוזכרים בו, ככל שמוזכרים, במישרין ו/או בעקיפין ו/או על דרך ההפניה ואין לראות במידע המלצה או תחליף לשיקול דעתו של הקורא, או הצעה, או הזמנה לקבלת הצעות, או שיווק השקעות, בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא, לרכישה ו/או ביצוע השקעות ו/או פעולות ו/או או עסקאות כלשהן ואין לראות בה כייעוץ בדבר כדאיות ההשקעה ו/או כהצעה או כשידול, במישרין ו/או בעקיפין, כהתייעצות עם יועצים חיצוניים ובכלל זה יועץ השקעות מוסמך ויועץ מס. מבלי לגרוע מן האמור, ולמען הסר ספק, הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה ומודגש שהסקירה אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע. קבוצת סיגמא אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. קבוצת סיגמא לא תהיה אחראית בכל צורה שהיא לנזק או הפסד, ישיר או נסיבתי, הנובע מהסתמכות על המידע, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי הקורא או המשתמש. קבוצת סיגמא ו/או בעלי שליטה ו/או בעלי עניין במי מהם ו/או מי מטעם כל אלה, עשויים בהתאם למגבלות החוק, עבור עצמה ו/או עבור לקוחותיה ו/או באופן אחר, להחזיק, למכור, לרכוש ו/או להתעניין מעת לעת במידע ו/או במסחר הקשור לניירות ערך ו/או לנכסים לרבות הנכסים הפיננסיים הנזכרים במסמך זה בצורה ישירה ועקיפה. כן עשויה קבוצת סיגמא להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין. אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת סיגמא והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת סיגמא. ככל שמוזכרות תשואות ו/או דירוגים ו/או ביצועים אחרים של נכסים פיננסים ו/או מדדים וכיוצ"ב בסקירה, אין בכך בכדי להבטיח תשואות/ דירוגים/ ביצועים דומים בעתיד.


