

 תוצאות הבחירות מקטינות את הסיכוי להפחתת ריבית / קרדיט: אילוסטרציה – AI
02/11/2026 פסגות בית השקעות
סקירה שבועית 02.11.2026 – לא ברור מי ניצח אבל ברור מי הפסיד
כששאלו פעם את פפ גווארדיולה במסיבת עיתונאים מה גרם לקבוצה שלו להפסיד, הטעויות בהגנה או חוסר המחץ בהתקפה, הוא ענה שהסיבה האמיתית להפסד הייתה שהקבוצה השנייה הבקיעה יותר שערים. ההתייחסות בתקשורת להתנהלות השווקים בישראל בשבוע שעבר, בימים שלאחר הבחירות, מזכירה בדיוק את אותה מסיבת עיתונאים. אם תשאלו את צופי ערוץ 11 למה השווקים ירדו הם כנראה יאמרו שזה בגלל חוסר הוודאות והסיכויים הגבוהים לאי הכרעה ובחירות חוזרות. אם תשאלו את צופי ערוץ 12 למה השווקים ירדו הם כנראה יאמרו שזה בגלל שהסיכוי לממשלת ימין גדל. אם תשאלו את צופי ערוץ 13 למה השווקים ירדו הם כנראה יאמרו שזה בגלל שהסיכוי לממשלת מיעוט שנשענת על מפלגות ערביות גדל. אם תשאלו את צופה ערוץ 16 למה השווקים ירדו הוא כנראה יאמר "היי, איך מצאת אותי?". השורה התחתונה היא שהשווקים לא אהבו את תוצאות הבחירות ואת הסיבה לכך אפשר להתאים לכל נרטיב שתבחרו.
מה עושים עם זה קדימה? מכיוון שאנו לא מומחים פוליטיים וגם אלו לא תמיד מצליחים להעריך את ההתפתחויות העתידיות, נמנע מלתת הסתברויות לכל אחד מהתרחישים השונים להתרת הפלונטר הפוליטי שישראל נקלעה אליו. מה שכן ישנם שלושה דברים שאנו מרגישים בנוח לקחת בחשבון במסגרת הנחות הבסיס שלנו. ראשית, בטווח הקצר אי הוודאות תישאר גבוהה מאוד וכתוצאה מכך גם התנודתיות בשווקים תוותר גבוהה. שנית, ההסתברות לבחירות חוזרות בכל זאת נראית גבוהה יותר מזו של שאר התרחישים. שלישית, האפשרות להפחתת ריבית בחודשים הקרובים ירדה לגמרי מהשולחן. בהינתן כל אלו יש מספר מסקנות שרלוונטיות לתיק האג"ח בישראל. המסקנה הראשונה היא לא חדשה מבחינתנו אבל היא רק מתחדדת לאור תוצאות הבחירות והיא שיחס הסיכוי/סיכון באג"ח הארוכות בישראל פשוט לא אטרקטיבי וששיפוע העקום צריך להיות גבוה יותר. הסיבה המרכזית לכך היא שהאתגר הפיסקאלי שעומד בפני ישראל הוא מורכב במיוחד לאור הצרכים הגבוהים של מערכת הביטחון. כבר כתבנו על זה לא מעט אבל על מנת לאפשר גידול של תקציב הביטחון בהיקף של 300 מיליארד שקל על פני 10 שנים יש צורך בהתאמות משמעותיות הן בצד המיסים והן בצד ההוצאות. התאמות בסדרי גודל כאלו הן לא קלות ליישום, גם לא לממשלה חדשה, ולכן יותר סביר להניח שהגירעון המבני של ישראל יהיה גבוה יותר בשנים הבאות. נזכיר שהגירעון הנוכחי כשלעצמו הוא נמוך יותר מהגירעון המבני הן בשל ההכנסות החריגות מעסקת WIZ והן בשל הגידול בהכנסה של חיילי המילואים. כפי שרשמנו גם בתחזית המדד שפרסמנו הבוקר, האתגר הפיסקאלי ותוצאות הבחירות צפויים גם לדחות כל מהלך של בנק ישראל עד שיהיה אופק ברור לתקציב שמאפשר ירידה ביחס החוב לתוצר לאורך זמן. אם נוסיף לכך את אי הוודאות כתוצאה מתוצאות הבחירות הרי שיחס הסיכוי/סיכון באג"ח הארוכות רק גדל. בהתאם לכך, אנו ממשיכים להמליץ על מח"מ קצר-בינוני של כ-3 שנים.
המסקנה השנייה היא שהעדיפות לרכיב השקלי גדלה בעקבות תוצאות הבחירות. מסקנה זו נשענת על ההנחה שההסתברות לבחירות חוזרות גבוהה יחסית, מה שמותיר את כל הצדדים במצב של כלכלת בחירות. כמו שראינו בחודשים האחרונים במצב כזה גם הקואליציה מנסה לעשות כל מה שאפשר כדי למנוע עליות מחירים (לדוגמה במחירי הדלק) וגם האופוזיציה תורמת את שלה על ידי הבלטת נושא יוקר המחיה בקמפיינים. בנוסף, כל עוד לא קמה ממשלה אין תקציב וכל עוד אין תקציב משרדי הממשלה עובדים על פי תקציב המשכי של 1/12 מהתקציב של 2026. מכיוון שהוצאות שוטפות כמו שכר, התחייבויות ארוכות טווח או תשלומי העברה כמעט ולא ניתן לקצץ, תקציב המשכי פוגע בעיקר בתקציבי ההשקעות. בהתאם לכך תקציב המשכי הוא גם דפלציוני בטווח הקצר (אבל אינפלציוני בטווח הארוך אם נמשך יותר מדי זמן). בהתאם לכל זאת אנו משנים את ההמלצה שלנו מהעדפת האפיק הצמוד לאיזון בין האפיק הצמוד והשקלי.
הצמיחה בארה"ב הגיעה כנראה לשיא
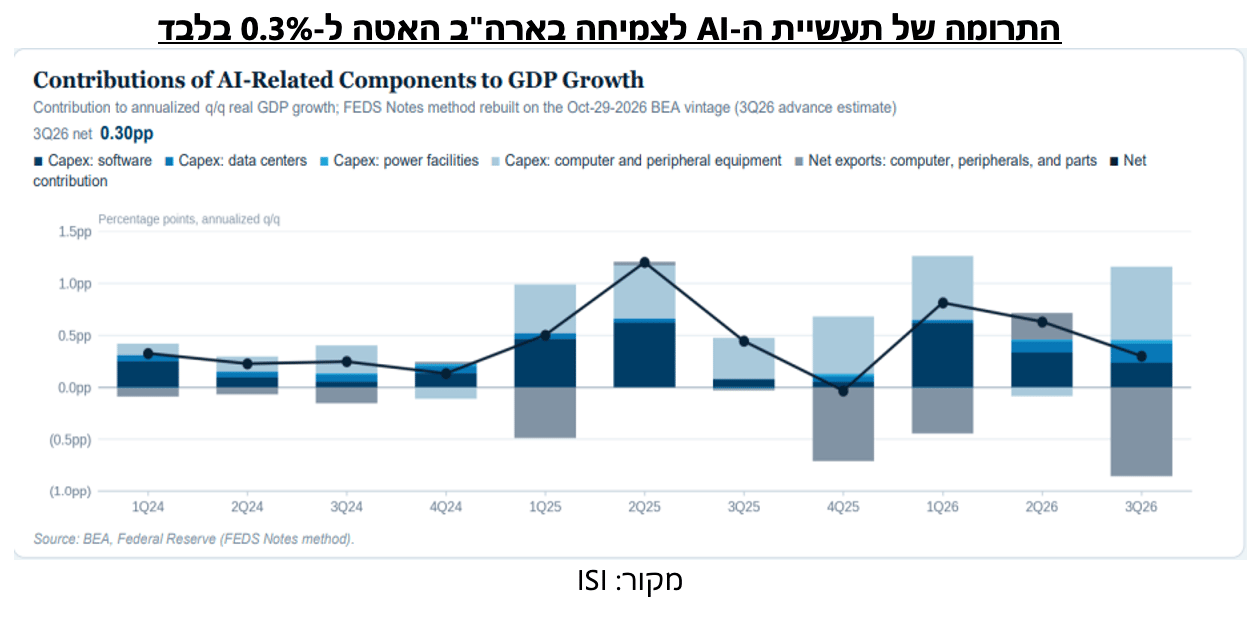
לקראת הבחירות לאמצע הכהונה בארה"ב, שיקבעו מי ישלוט בקונגרס בשנתיים האחרונות של טראמפ בבית הלבן, נתוני התוצר של הרבעון השלישי הם למעשה הנתון הכלכלי המשמעותי האחרון שיתפרסם לפני שהבוחרים ייגשו לקלפיות. על פני השטח, התמונה שעולה מהנתונים היא חיובית באופן חד משמעי. התוצר צמח ברבעון השלישי בקצב שנתי של 3.4%, הקצב המהיר ביותר מזה שנה, לעומת 2.2% ברבעון השני וגבוה גם מהציפיות שעמדו על 3.2%. גם המכירות הסופיות לביקוש המקומי, המדד שהפד מעדיף להתייחס אליו שמנטרל את הממשלה, המלאים וסחר החוץ, זינק ב-4.9% לעומת 4.6% ברבעון הקודם. במילים אחרות, אמריקה איז גרייט אגיין. עם זאת, הסתכלות על מרכיבי הצמיחה מלמדת שיתכן מאוד שהרבעון השלישי של 2026 יהווה את שיא המחזור של המשק האמריקאי, לפחות בהסתכלות לשנה-שנתיים הקרובות. בניגוד לדעה הרווחת שלפיה כל הצמיחה בארה"ב מגיעה מההשקעות ב-AI ובלעדיהן המשק כבר בהאטה, יש שני מנועים שעומדים מאחורי הצמיחה החזקה. הראשון הוא אכן ההשקעה בנכסים קבועים, וכאן ה-AI הוא בהחלט המנוע היחיד. סעיף זה צמח בקצב של 12.7% ברבעון כאשר ההשקעה בציוד גדלה ב-20.9% ובכך יצרה את התרומה הגבוהה ביותר של הסעיף לתוצר מאז 2011 (לא כולל ההתאוששות מהקורונה). כדי להמחיש את הדברים טוב יותר, ההשקעה בציוד לעיבוד מידע ובתוכנה גדלה ב-95% מאז תחילת 2023, בעוד יתר ההשקעות העסקיות גדלו רק ב-9%. עם זאת, גם הצריכה הפרטית ממשיכה להיות חזקה כאשר זו עלתה בקצב של 3.8%, רבעון שני ברציפות, גבוה מהציפיות שעמדו על 3.4%. כתוצאה מכך, הצריכה הפרטית תרמה למעשה 2.5 נ"א מתוך הצמיחה שעמדה כאמור על 3.4%. צמיחה זו מפתיעה לאור סנטימנט הצרכנים הנמוך בחודשים האחרונים שהושפע בעיקר מעליית מחירי הדלק ומיוקר המחיה. מצד שני, מה שמחזיק את הצרכן היא לא ההכנסה אלא השווקים הפיננסיים. ההכנסה הריאלית עלתה ב-0.79% בלבד במצטבר מאז הרבעון השני של 2025, אבל הזינוק בשווי הנקי של משקי הבית ברבעון השני יצר אפקט עושר שהפך לרכיב הגדול ביותר שתומך בגידול בהוצאות הצרכנים, יותר מההכנסה מעבודה.
עוד לפני שנבחן אם אותם מנועי צמיחה צפויים להמשיך לתרום גם ברבעונים הקרובים, נציין שמעבר להשקעות ולצריכה הפרטית, התמונה פחות מרשימה. קודם כל כי השינוי במלאים, רכיב שמתקזז לאפס לאורך זמן, הוסיף לבדו 1.61 נ"א לצמיחה. מנגד, היבוא גרע 2.64 נ"א, וחלק ניכר מכך נובע מציוד ה-AI עצמו שמגיע מחו"ל. נקודה זו חשובה שכן כאשר לוקחים בחשבון את התרומה של ההשקעות ב-AI לצמיחה צריך לקזז מכך את הרכיב המיובא שכן זה אינו מיוצר כמובן בארה"ב. לכן, יחד עם היצוא, שגרע עוד 0.68 נ"א, חשבון הסחר מחק 3.3 נ"א מהצמיחה. לבסוף, גם ההשקעה למגורים המשיכה להכביד עם גריעה של 0.12 נ"א. במילים אחרות, הכלכלה צומחת מהר, אבל רק שני רכיבים מושכים את העגלה. את הנתונים האלו אפשר לקרוא בשתי דרכים, לשתיהן יש עלויות ברמת המשקיעים. אפשרות אחת היא שהביקוש הפרטי שצמח בקצב של 4.9% יוותר חזק, מה שיותיר את האינפלציה מעל היעד. אפשרות זו מעלה את השאלה אם הפד איחר את הרכבת ומהווה סיכון בשוק האג"ח. האפשרות השנייה היא שהרבעון השלישי היווה את שיא הצמיחה. אם שוק המניות ימשיך להתנהל בעצבנות אז תרומת אפקט העושר כנראה הגיעה לשיאה וההשפעה המאקרו כלכלית שלה תהיה משמעותית כמו בעליות שכן ציבור רחב מאוד נכנס לשווקים הפיננסיים בשנים האחרונות. בנוסף, הצמיחה בהשקעות ה-AI צפויה להאט באפשרות זו, בין היתר בגלל ההידוק בתנאי המימון של חברות בענף שעליו רשמנו בשבוע שעבר. אפשרות זו אולי תאפשר לפד לעצור את תוואי העלאת הריבית אבל מן הסתם היא מייצרת סיכון נוסף לשוקי המניות דרך הפעילות הכלכלית הרחבה יותר.