

 עידן אזולאי, צילום: אוראל כהן
02/11/2026 עידן אזולאי, מנהל השקעות ראשי, סיגמא-קלאריטי בית השקעות
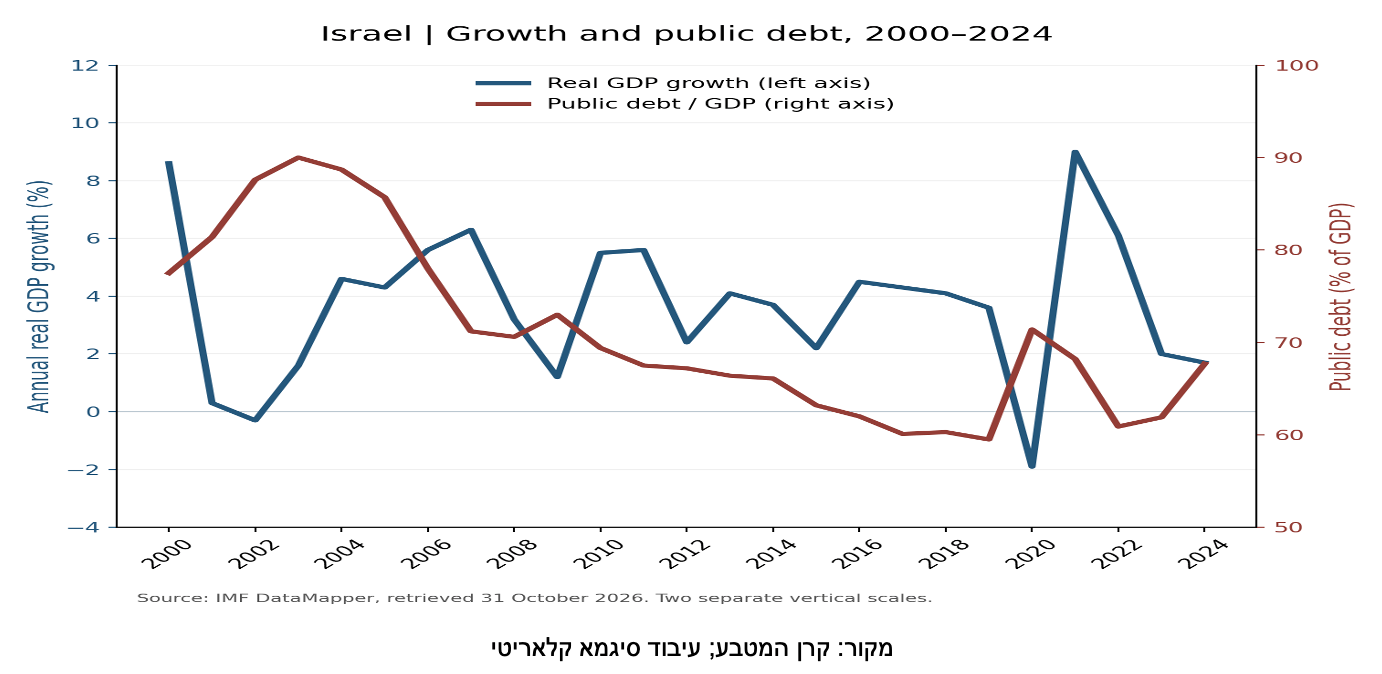
קצת היסטוריה. המעבר של הכלכלה הישראלית ממשק סגור יחסית, שהגן על התעשייה המקומית, למשק פתוח ותחרותי קיבל תנופה מכרעת בשנות השמונים, עם תוכנית הייצוב שהובילו שמעון פרס ויצחק מודעי. התוכנית של 1985 בלמה את האינפלציה והעמידה את המשמעת התקציבית במרכז המדיניות הכלכלית. בשנות התשעים התהליך התרחב, כאשר חסמי סחר ומכסים הופחתו והמשק נחשף לתחרות גוברת. גל העלייה הגדול הוסיף כוח עבודה, ידע וביקוש, והעמיקה את השינוי המבני שעברה הכלכלה המקומית. בתחילת שנות האלפיים קיבל התהליך דחיפה נוספת. בנימין נתניהו, כשר האוצר בשנים 2003–2005, הוביל רפורמות בפנסיה, קידם הפרטות ופעל לצמצום ההוצאה הממשלתית ולשינוי התמריצים להשתלבות בעבודה. במקביל, תעשיית ההייטק המקומית התרחבה והשתלבה עמוק יותר בכלכלה העולמית. ההצלחה נשענה גם על יזמות, הון אנושי והתפתחויות טכנולוגיות בעולם. המדיניות הכלכלית סייעה ליצור תנאים שבהם הכוחות האלה יכלו לפעול ולהתפתח. לצד הרפורמות המבניות, צמצום נטל החוב הציבורי היה מרכיב חשוב בחיזוק יסודות המשק. לפי נתוני קרן המטבע הבינלאומית, יחס החוב הציבורי לתוצר ירד מכ-90% בשנת 2003 לכ-60% ערב הקורונה. חשיבותו של התהליך אינה מסתכמת בשיפור הנתונים התקציביים. הפחתת צורכי המימון של הממשלה והוצאות הריבית סייעה לחזק את אמון המשקיעים, להפחית את החשיפה לזעזועים ולהרחיב את מרחב הפעולה התקציבי. כך התאפשר למשק להתמודד עם משברים מבלי להידרש מיד לצעדי צמצום חריפים. הגרף המצורף מציג את התפתחות הצמיחה ואת יחס החוב לתוצר מתחילת שנות האלפיים. אף שאין להסיק ממנו על קשר ישיר בין שתי הסדרות, הוא ממחיש את השיפור במצבו הפיסקלי של המשק לאורך התקופה, שתרם לחוסנו וליכולתו להתמודד עם המשברים שבאו בהמשך.
מבחינתנו, זהו הרקע להבנת העמידות שהפגין המשק בשש השנים האחרונות. הקורונה, המלחמה, גיוסי המילואים והשיבושים בפעילות העסקית העמידו אותו במבחנים חריגים, אבל למרות שהאירועים הללו היו עוצמתיים ביותר, המשק שמר על יכולת תפקוד ומימון גם בתנאים קשים. העמידות של המשק נבנתה בצעדים שננקטו לאורך עשרות שנים. אלא שכיום המשק הישראלי אינו יכול להניח שהישגי העשורים האחרונים יתמכו בו אם תחול התרופפות במשמעת הפיסקלית ולא יינתן משקל רב לעידוד מנועי צמיחה. לאחר הבחירות יגיע המבחן המרכזי של הממשלה בעיני המשקיעים, התגובה הראשונית לתוצאות עשויה לשקף ציפיות, אך בהמשך ייבחנו ההחלטות. איזו מסגרת תקציבית תיקבע, כיצד ימומנו ההתחייבויות והאם יוצג תוואי אמין לייצוב יחס החוב ולהפחתתו בהמשך. תחושת הביטחון שלנו ביכולת המשק להתמודד עם אתגרים נשענת במידה רבה על הלקחים שיושמו בעבר שהמשך יישומם יקבע עד כמה הביטחון הזה יהיה מוצדק גם בעתיד. העלייה החדה בתקציב הביטחון הופכת את המבחן למורכב במיוחד. חלק מהצרכים הם קבועים באופיים, ולכן נדרשים להם מקורות מימון יציבים לאורך זמן. כן, כן, מיסים, אנחנו מדברים עליכם. בנק ישראל מדגיש את הצורך בתוואי חוב אמין, שיאפשר לתת מענה לצורכי הביטחון ולשמור על היכולת להתמודד עם המשבר הבא. חריגה מתמשכת מהיעדים התקציביים עלולה לגרום לפגיעה גדולה מזו שמגולמת כיום בציפיות. גירעון גבוה מגדיל את צורכי הגיוס ואובדן אמון עשוי להעלות את התשואה שהמשקיעים דורשים, לצד עלייה בהוצאות הריבית שמצמצמות את המשאבים הזמינים לשירותים ולהשקעות. פגיעה באמון עלולה להתבטא גם בשקל, לייקר יבוא ולהקשות על ירידת האינפלציה והריבית. כך בעיה תקציבית מתגלגלת אל משקי הבית ואל החברות. עם זאת, עמידה ביעדים מחייבת גם התייחסות להרכב התקציב. קיצוץ שפוגע בהשקעה בתשתיות, בחינוך ובהכשרה מקצועית עלול להחליש את הצמיחה העתידית ולהקשות על הקטנת החוב. לכן נדרשים סדרי עדיפויות, התייעלות ובחינה של תרומת ההוצאות למשק. השאלה היא איזו תוספת לכושר הייצור ולהכנסות המשק תצמח מההוצאות של היום. לצד זאת, יש להגדיל את מעגלי התעסוקה, לשפר מיומנויות ולעודד השתלבות בעבודה איכותית בקרב אוכלוסיות ששיעורי ההשתתפות או הפריון שלהן נמוכים. הרחבת בסיס העובדים ומשלמי המיסים תסייע לשאת בהוצאות הביטחון בלי להעמיס שוב ושוב על אותו ציבור. נדרשים גם המשך הסרת חסמים, הגברת התחרות ויישום רפורמות כדי להרחיב את מקורות הצמיחה מעבר לענפים המובילים כיום.
ישראל הגיעה לצומת דרכים פוליטי ומדיני, ובעיקר כלכלי. ההחלטות שיתקבלו בכל אחד מהתחומים האלה יקבעו את עתידה בשנים הבאות. בעוד שבתחום המדיני והפוליטי עשוי להיות מקום לפשרות, הרי שבתחום הכלכלי אין מקום לפשרה על אחריות תקציבית, מימון בר-קיימא והמשך הרפורמות. בינתיים, אנחנו לא מבצעים שינויים בתיק האג"ח. ניתן לממשלה החדשה להציג את כיווני המדיניות הכלכלית שלה, ובעיקר את תוכניותיה בתחום התקציב והחוב, ורק אז נחליט אם יש מקום לשנות את הרכב התיק.
מהפכת ה-AI: להסתכל מעבר לתנודתיות
הירידות החדות שנרשמו לאחרונה במניות הטכנולוגיה החזירו למרכז הדיון את השאלה אם ההשקעות העצומות בבינה מלאכותית מצדיקות את הציפיות הגבוהות שנבנו סביבן. לצד הצורך לבחון את התשואה על ההשקעות הללו, חשוב שלא לבלבל בין התנודתיות במחירי המניות לבין עוצמת המגמה הכלכלית שעומדת מאחוריהן. תשקיף ההנפקה של אנטרופיק (Anthropic), מפתחת מודל הבינה המלאכותית Claude, שפורסם לפני כמה ימים, ממחיש היטב את עוצמת המהפכה. הכנסות החברה צמחו מ־4.6 מיליארד דולר בשנת 2025 ליותר מ־33 מיליארד דולר בתשעת החודשים הראשונים של 2026. במקביל, חל שיפור דרמטי ביעילות התפעולית כאשר עלות המחשוב והתשתיות לכל דולר הכנסה ירדה מיותר מ־2.5 דולר בתחילת 2025 לפחות מחצי דולר ברבעון השני של 2026. באותו רבעון כבר רשמה החברה רווח תפעולי של כמיליארד דולר. אולם הנתון המעניין ביותר בתשקיף הוא היקף ההסכמים וההתחייבויות העתידיות למחשוב, העולה על 800 מיליארד דולר וכולל חוזים בעלי דרגות מחויבות שונות. אנטרופיק נערכת להוצאות עצומות על שבבים, שירותי ענן ומרכזי נתונים, על בסיס ציפייה להמשך צמיחה מהירה בביקוש לשירותיה. בכך טמון גם הסיכון המרכזי. בעוד שחלק ניכר מההתחייבויות נקבע לשנים קדימה, ההכנסות העתידיות אינן מובטחות, והתחרות הגוברת עלולה להביא גם לשחיקת מחירים. אם הצמיחה לא תעמוד בציפיות, החברה עלולה להישאר עם קיבולת מחשוב יקרה שאינה מנוצלת במלואה ועם הוצאות קבועות שיכבידו על הרווחיות והתזרים. עם זאת, עצם הנכונות ליטול התחייבויות בהיקפים כאלה ממחישה את עוצמת הביקוש שהחברה מעריכה שיתפתח ואת גודל ההשקעות הנדרשות להמשך התפתחות התעשייה.
בסקירה שפרסמה מחלקת המחקר של "פסגות סיגמא קפיטל" מציין לירן נקש כי הביקוש לכוח מחשוב צפוי להמשיך לגדול. התפתחות סוכני AI, המסוגלים לבצע משימות מורכבות באופן עצמאי, מרחיבה את השימוש בטכנולוגיה הרבה מעבר לשאלות ותשובות. מגמה זו צפויה לתמוך בביקוש לשבבים מתקדמים ולמערכות מחשוב ייעודיות, שמהן נהנות חברות שמפתחות שבבים ייעודיים לתשתיות AI, ויצרניות שבבים מתקדמים עבור חברות הטכנולוגיה הגדולות. הגידול בכוח המחשוב מחייב הרחבה עצומה של תשתיות החשמל. מרכזי נתונים זקוקים לא רק לשבבים, אלא גם לאספקת חשמל רציפה, למערכות קירור ולציוד חשמלי מתקדם. כאן נכנסות לתמונה חברות כמו GE Vernova, המייצרת טורבינות גז וציוד לתשתיות חשמל, Eaton, המתמחה במערכות חלוקת חשמל, ו-Vertiv, המספקת פתרונות קירור וניהול חשמל למרכזי נתונים. התוצאות האחרונות של החברות הללו ממחישות את עוצמת הביקוש. GE Vernova דיווחה על זינוק של 96% בהזמנות ועל צבר של כ־197 מיליארד דולר, כאשר לקוחות משריינים מראש קיבולת ייצור של טורבינות לשנים קדימה. Vertiv, מצידה, נהנית מהביקוש הגובר למערכות קירור וניהול חשמל למרכזי נתונים, לצד שיפור בניצול כושר הייצור ובשיעורי הרווחיות. שתי הדוגמאות ממחישות כיצד ההשקעות ב-AI מתורגמות לפעילות עסקית ממשית גם בענפים שאינם מזוהים באופן מסורתי עם תעשיית הטכנולוגיה.
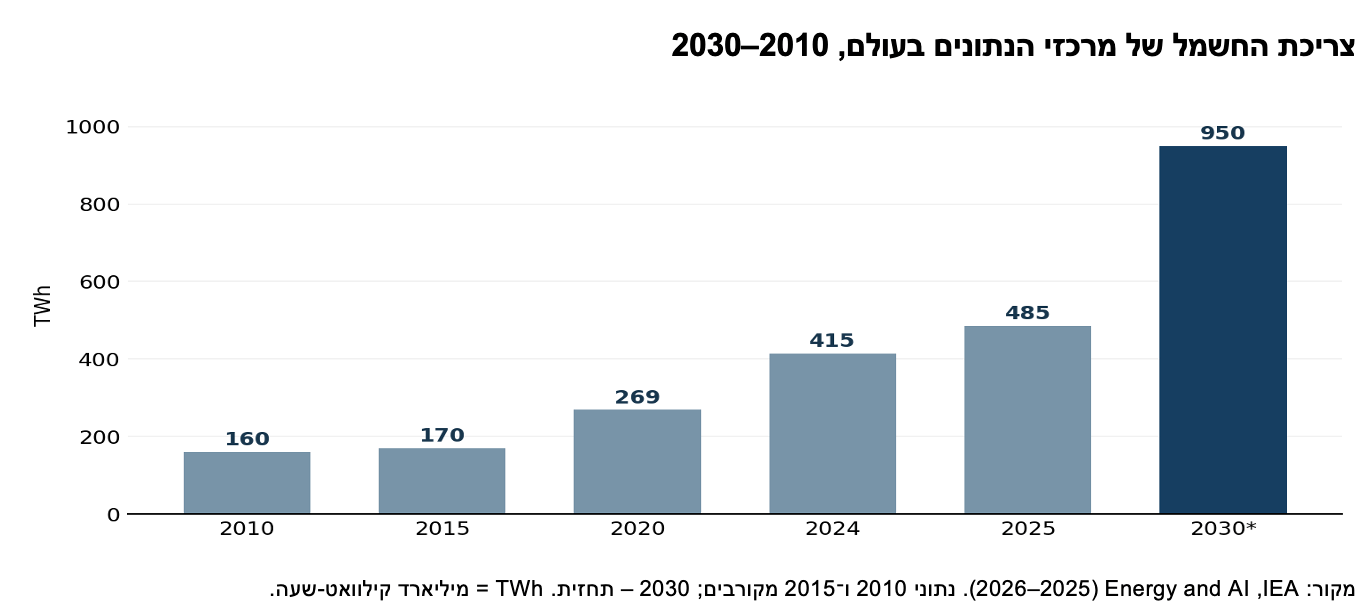
התמונה הזאת משתקפת גם בתחזיות צריכת החשמל. על פי סוכנות האנרגיה הבינלאומית (IEA), צריכת החשמל של מרכזי הנתונים בעולם צפויה לעלות מכ־485 טרה-ואט שעה בשנת 2025 לכ־950 טרה-ואט שעה בשנת 2030, כמעט פי שניים בתוך חמש שנים. לשם המחשה, 950 טרה-ואט שעה הם כמות חשמל הגדולה ביותר מפי עשרה מצריכת החשמל השנתית של מדינת ישראל כולה.
לצד זאת, מחזור ההשקעות רחוק מלהסתיים. חברות הענן הגדולות ממשיכות להרחיב את השקעותיהן במרכזי נתונים ובתשתיות מחשוב, בעוד שהביקוש בחלק מהתחומים עדיין עולה על יכולת האספקה. ככל שהטכנולוגיה תהפוך לחלק בלתי נפרד מפעילותם של ארגונים, אנו מעריכים שהצורך בתשתיות ימשיך להתרחב. מבחינה השקעתית, המסקנה העיקרית היא שהירידות האחרונות אינן משנות את עוצמת המגמות ארוכות הטווח שמניעה מהפכת הבינה המלאכותית. אנו ממשיכים לראות פוטנציאל צמיחה משמעותי בתחומי השבבים ומערכות המחשוב המתקדמות, בתשתיות מרכזי הנתונים ובציוד החשמלי הנדרש להפעלתם, וכן בייצור אנרגיה ובהרחבת רשתות ההולכה. אנו סבורים כי התיקונים החדים בשווקים עשויים ליצור הזדמנויות להגדלת החשיפה לתחומים אלה באופן מדורג, תוך העדפת חברות בעלות מאזנים איתנים, כוח תמחור ויכולת מוכחת לייצר תזרים מזומנים.
הבינה המלאכותית נמצאת עדיין בשלבים מוקדמים של מהפכה טכנולוגית רחבת היקף, ולכן טבעי שהשוק יתקשה להעריך את עוצמת השינויים ואת קצב התרחשותם, ולעיתים יגיב בהתלהבות יתרה או בחששות מוגזמים. כפי שנהג וורן באפט לצטט את מורו, בנג'מין גרהם, "בטווח הקצר שוק המניות הוא מכונת הצבעה, אך בטווח הארוך הוא מכונת שקילה". להערכתנו, חשוב להבחין בין התנודתיות במחירי המניות לבין המגמות הכלכליות שמתרחשות מתחת לפני השטח. בסופו של דבר, מה שיקבע את התשואה לאורך זמן הוא יכולתן של החברות לתרגם את המהפכה הטכנולוגית לצמיחה ברווחים ובתזרים המזומנים, ולא התנודות שבדרך.
סיגמא בית השקעות בע"מ ו/או חברות קשורות אליה (להלן: "קבוצת סיגמא") עוסקת בעצמה ו/או באמצעות חברות קשורות בפעילויות בשוק ההון ומשכך הינה תאגיד קשור לגופים המוסדיים ו/או למשווקים (להלן יחד: "גופים קשורים") ומתוקף כך, בין השאר, בעלת זיקה לנכסים פיננסיים המונפקים ו/או המנוהלים ו/או המשווקים על ידם. מסמך זה, לרבות הסקירה, המידע, הנתונים, ידיעות, ניתוחים, הערכות, דעות, תחזיות, טקסט ו/או תמונות המתפרסמים בו (להלן: "המידע" או "הסקירה" לפי העניין) מסופקים כשירות לקוראים. אין בסקירה זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא, ככל שמוזכרים. מבלי לגרוע מכלליות האמור, המידע ו/או מצב השוק ו/או האנליזות עשויים להשתנות ואין לראות במידע ו/או בסקירה כשלמים וכממצים, ובין השאר, בקשר לכל ההיבטים הנוגעים לני"ע ו/או לנכסים פיננסים כלליים ו/או ספציפיים המוזכרים בו, ככל שמוזכרים, במישרין ו/או בעקיפין ו/או על דרך ההפניה ואין לראות במידע המלצה או תחליף לשיקול דעתו של הקורא, או הצעה, או הזמנה לקבלת הצעות, או שיווק השקעות, בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא, לרכישה ו/או ביצוע השקעות ו/או פעולות ו/או או עסקאות כלשהן ואין לראות בה כייעוץ בדבר כדאיות ההשקעה ו/או כהצעה או כשידול, במישרין ו/או בעקיפין, כהתייעצות עם יועצים חיצוניים ובכלל זה יועץ השקעות מוסמך ויועץ מס. מבלי לגרוע מן האמור, ולמען הסר ספק, הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה ומודגש שהסקירה אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע. קבוצת סיגמא אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. קבוצת סיגמא לא תהיה אחראית בכל צורה שהיא לנזק או הפסד, ישיר או נסיבתי, הנובע מהסתמכות על המידע, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי הקורא או המשתמש. קבוצת סיגמא ו/או בעלי שליטה ו/או בעלי עניין במי מהם ו/או מי מטעם כל אלה, עשויים בהתאם למגבלות החוק, עבור עצמה ו/או עבור לקוחותיה ו/או באופן אחר, להחזיק, למכור, לרכוש ו/או להתעניין מעת לעת במידע ו/או במסחר הקשור לניירות ערך ו/או לנכסים לרבות הנכסים הפיננסיים הנזכרים במסמך זה בצורה ישירה ועקיפה. כן עשויה קבוצת סיגמא להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין. אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת סיגמא והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת סיגמא. ככל שמוזכרות תשואות ו/או דירוגים ו/או ביצועים אחרים של נכסים פיננסים ו/או מדדים וכיוצ"ב בסקירה, אין בכך בכדי להבטיח תשואות/ דירוגים/ ביצועים דומים בעתיד.


