

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
16/10/2026 מערכת FUNDER
הבורסות
תל-אביב
הפתעת האינפלציה המדהימה אמש >> מדד המחירים לצרכן ירד ב-0.5% בספטמבר! >> הובילה לעליות רבתי. יש שיגידו שגם הסקרים החדשים - אבל לא נכנס לזה...
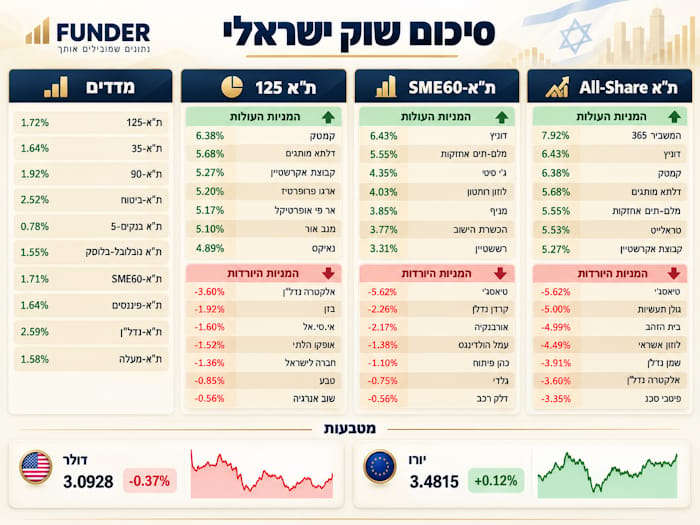
כאמור, המסחר בבורסה בתל אביב התאפיין ביום חיובי במיוחד, כאשר כל המדדים המרכזיים והענפיים המוצגים סיימו בעליות, תוך הפגנת עוצמה רוחבית מרשימה. מדד ת"א-125 עלה ב-1.72%, מדד ת"א-35 הוסיף 1.64%, ואילו מדד ת"א-90 בלט עם עלייה של 1.92%, המשקפת עדיפות יחסית למניות הבינוניות. גם מדד ת"א-SME60 השתתף במגמה החיובית, עם עלייה של 1.71%. בחלוקה הענפית בלט במיוחד מדד ת"א-נדל"ן, שהוביל את העליות עם 2.59%, ומיד אחריו מדד ת"א-ביטוח, שהתחזק ב-2.52%.
מדובר בהובלה מעניינת של שני ענפים הרגישים לתנאים פיננסיים ולציפיות המשקיעים לגבי סביבת הריבית. עם זאת, אין להסיק מהעליות בלבד על שינוי בציפיות הריבית. מדד ת"א-פיננסים עלה ב-1.64%, בעוד שמדד ת"א בנקים-5 הסתפק בעלייה מתונה יחסית של 0.78%, הנמוכה ביותר מבין המדדים המוצגים. פער זה מלמד כי עוצמת המגזר הפיננסי לא התחלקה באופן שווה בין מרכיביו. מדד ת"א גלובל-בלוטק התחזק ב-1.55%, ומדד ת"א-מעלה הוסיף 1.58%.
בזירת המניות הבודדות במדד ת"א-125 בלטה קמטק עם עלייה של 6.38%, ואחריה דלתא מותגים, שהתחזקה ב-5.68%. מנגד, אלקטרה נדל"ן רשמה ירידה של 3.60%, בעוד שבזן איבדה 1.92%. חולשתה של אלקטרה נדל"ן מעניינת במיוחד על רקע העלייה החדה במדד ת"א-נדל"ן, וממחישה כי מגמה ענפית חיובית אינה מבטיחה ביצועים דומים בכל המניות.
בשוק המט"ח נרשמה תמונה מעורבת: הדולר ירד ב-0.37% לרמה של 3.0928 שקלים, ואילו האירו עלה ב-0.12% לרמה של 3.4815 שקלים. הפער משקף התחזקות של השקל מול הדולר, לצד היחלשותו מול האירו, ומדגיש את חשיבות ההתפתחויות בשוקי המטבעות הבינלאומיים. בסיכומו של דבר, עוצמת העליות במדדים, ובמיוחד בנדל"ן ובביטוח, מצביעה על יום שבו הביקושים למניות היו רחבים יחסית.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתוני המקרו המתוכננים להתפרסם בארה"ב ביום שישי, 16 באוקטובר 2026, מציגים ציפיות לשיפור בפעילות התעשייתית, לצד אפשרות להתגברות מסוימת בלחצים האינפלציוניים. חשוב להדגיש כי הנתונים המספריים המופיעים בלוח משקפים תחזיות ונתונים קודמים, ולא בהכרח תוצאות שכבר פורסמו. מדד מחירי היבוא צפוי לעלות ב-0.9%, לעומת 0.7% בקריאה הקודמת. מדובר בהאצה אפשרית במחירי הסחורות והשירותים המיובאים, שעלולה להקשות על הפדרל ריזרב אם תתורגם ללחצים אינפלציוניים רחבים יותר.
במקביל, שיעור ניצולת כושר הייצור צפוי לעלות ל-76.5%, לעומת 76.3%, בעוד שהייצור התעשייתי צפוי להתרחב ב-0.4%, לאחר קריאה קודמת של 0.0%. שני הנתונים יחד מצביעים על ציפייה להתאוששות מתונה בפעילות היצרנית האמריקאית. בתחום הפיסקאלי, הגירעון התקציבי הפדראלי צפוי להצטמצם ל-34.7 מיליארד דולר, לעומת 166.8 מיליארד דולר בקריאה הקודמת. מדובר בשיפור משמעותי לכאורה במאזן התקציבי, אם כי נתון בודד אינו מספיק לקביעת שינוי מגמה.
בתחום תנועות ההון, רכישות ניירות הערך ארוכי הטווח בארה"ב צפויות להגיע ל-75.2 מיליארד דולר, לעומת נתון קודם של 27.9 מיליארד דולר שלילי. התממשות תחזית זו עשויה להצביע על חזרת ביקושים לנכסים אמריקאיים. מעבר לנתונים הכמותיים, נאומו של יו"ר הפד וורש ומפגשי קרן המטבע הבינלאומית עשויים להשפיע על ציפיות המשקיעים בנוגע לריבית ולצמיחה העולמית. בסיכומו של דבר, התמונה הצפויה משלבת התחזקות כלכלית עם סיכון אינפלציוני מסוים, כאשר תגובת השווקים תיקבע בעיקר לפי הפער בין הפרסומים בפועל לבין התחזיות.
פעילות המוסדיים בת"א 35
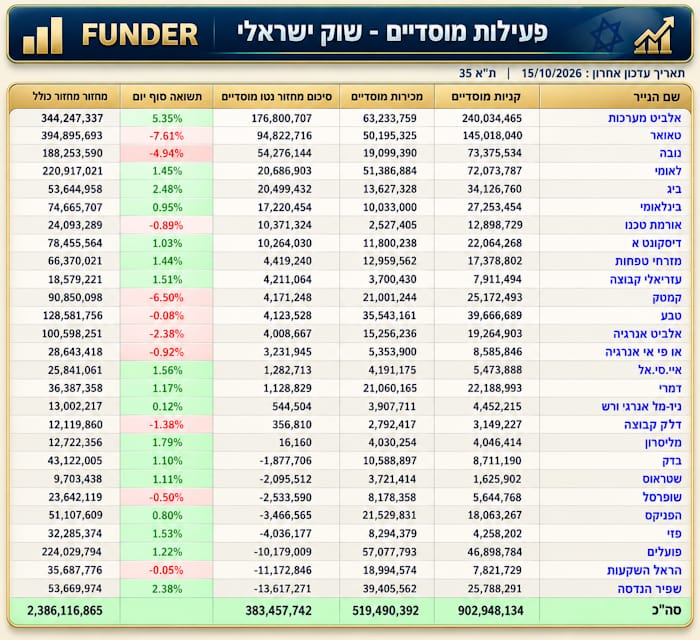
נתוני הפעילות המוסדית במדד ת"א-35, נכון ל-15/10/2026, מצביעים על עודף קניות משמעותי של 383,457,742, מתוך קניות בהיקף 902,948,134 ומכירות בהיקף 519,490,392. מחזור המסחר היומי הכולל הסתכם ב-2,386,116,865. אלביט מערכות מובילה את הקניות נטו עם 176,800,707, לצד עלייה יומית של 5.35%. אחריה טאואר, עם קניות נטו של 94,822,716, למרות ירידה יומית חדה של 7.61%. שתי המניות מרכזות יחד כ-70.8% מעודף הקניות המוסדי הכולל.
בצד המכירות מובילות שפיר הנדסה עם 13,617,271 נטו והראל השקעות עם 11,172,846 נטו. מעניין במיוחד שהמכירות בשפיר הנדסה התרחשו ביום שבו המניה דווקא עלתה ב-2.38%. הפערים הללו מדגישים כי פעילות המוסדיים אינה תמיד נעה בכיוון השינוי היומי במחירי המניות. המסקנה המרכזית היא שהנתונים מצביעים על עודף קניות מוסדי משמעותי, אך עם ריכוזיות גבוהה במספר מניות מובילות.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה, מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה, שיווק השקעות, או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות, או כל נייר ערך אחר או נדל"ן – בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות, ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן, עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שייגרמו משימוש במאמר/ראיון זה, אם ייגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש. אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. השימוש ביצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר או לא הושג, נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 לחוק זכויות יוצרים. אם זיהיתם צילום, סרטון או גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה שבו התוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או במאמר, או נתקלת בפרסומת לא ראויה – אנא דווח/י לנו לדוא"ל [email protected]


