

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
16/10/2026 מערכת FUNDER
הבורסות
תל-אביב
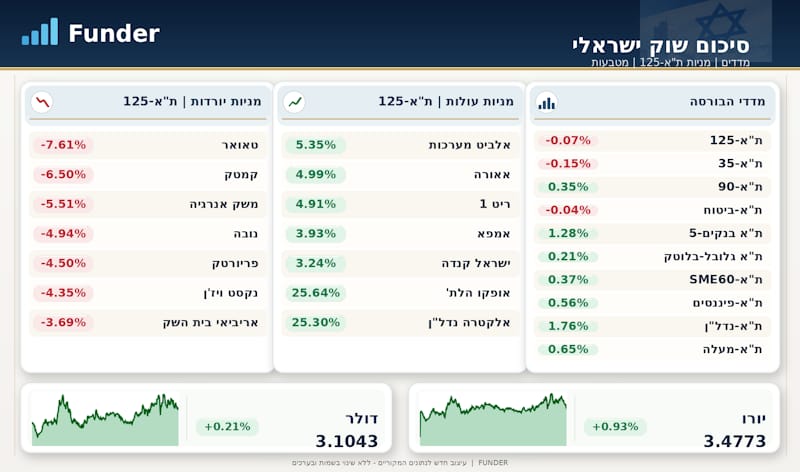
יום המסחר בבורסה בתל אביב התאפיין בתמונה מעורבת, כאשר המדדים המובילים הציגו חולשה מתונה, בעוד מדדי המניות הבינוניות והענפים הנבחרים הצליחו לשמור על מומנטום חיובי. מדד ת"א-125 ירד ב-0.07%, ות"א-35 איבד 0.15%, בעוד ת"א-90 עלה ב-0.35% ות"א-SME60 התחזק ב-0.37%. הפער הזה מרמז על העדפה יחסית למניות שמחוץ לקבוצת החברות הגדולות ביותר. במישור הענפי בלט במיוחד ת"א-נדל"ן, שהוביל עם עלייה של 1.76%, ואחריו ת"א בנקים-5 שהתחזק ב-1.28%.
גם ת"א-מעלה עלה ב-0.65%, ת"א-פיננסים הוסיף 0.56% ות"א גלובל-בלוטק התקדם ב-0.21%. מנגד, ת"א-ביטוח ירד ב-0.04%, והמשיך להציג חולשה יחסית לענפים הפיננסיים האחרים. בקרב מניות ת"א-125 נרשמה שונות חריגה במיוחד. אופקו הלת' זינקה ב-25.64%, ואלקטרה נדל"ן המריאה ב-25.30%, שתי תנועות משמעותיות הממחישות את עוצמת התנודתיות במניות בודדות. במקביל, אלביט מערכות עלתה ב-5.35%, אאורה התחזקה ב-4.99%, ריט 1 הוסיפה 4.91%, אמפא עלתה ב-3.93% וישראל קנדה התקדמה ב-3.24%.
מנגד, הלחץ השלילי התמקד בעיקר במניות הטכנולוגיה והשבבים: טאואר נפלה ב-7.61%, קמטק איבדה 6.50%, נובה ירדה ב-4.94%, פריורטק השילה 4.50% ונקסט ויז'ן נסוגה ב-4.35%. גם משק אנרגיה רשמה ירידה חדה של 5.51%. הפערים בין המניות ממחישים כי מאחורי היציבות היחסית של המדדים מסתתרת פעילות סלקטיבית ותנודתית במיוחד.
בשוק המט"ח נרשמה התחזקות של המטבעות הזרים מול השקל, כאשר הדולר עלה ב-0.21% לרמה של 3.1043 שקלים, בעוד היורו התחזק בשיעור משמעותי יותר של 0.93% לרמה של 3.4773 שקלים. התחזקות היורו ביחס לדולר משקפת גם שינוי ביחסי הכוחות בין שני המטבעות. בסיכומו של דבר, השוק המקומי ממשיך להציג פערים משמעותיים בין ענפים ומניות, כאשר עוצמתו היחסית של הנדל"ן בולטת מול חולשת מניות השבבים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתוני המאקרו שפורסמו בארצות הברית ביום חמישי, 15-10-2026, מציגים תמונה כלכלית מורכבת, שבה לחצי האינפלציה מתגברים באופן משמעותי, בעוד הפעילות הצרכנית והתעשייתית ממשיכה להפגין עמידות יחסית. הנתון הבולט ביותר היה מדד מחירי היצרן PPI m/m, שזינק ב-1.3%, לעומת תחזית לעלייה של 0.6% ונתון קודם של 0.5%. גם מדד הליבה Core PPI m/m הפתיע כלפי מעלה, עם עלייה של 0.7%, לעומת צפי של 0.3% ונתון קודם של 0.2%. מדובר בהפתעה אינפלציונית משמעותית, המצביעה על התגברות לחצי המחירים ברמת היצרנים, ועשויה להתגלגל בהמשך גם למחירים לצרכן.
במקביל, נתוני המכירות הקמעונאיות הפתיעו לטובה: Retail Sales m/m עלו ב-0.8%, לעומת צפי של 0.3%, ואילו Core Retail Sales m/m עלו ב-0.9%, לעומת תחזית של 0.6%. אמנם בשני המקרים נרשמה האטה ביחס לחודש הקודם, אך הנתונים מלמדים שהצרכן האמריקאי ממשיך להפגין יכולת הוצאה גבוהה מהצפוי. בתחום התעשייה התקבלה תמונה מעורבת: מדד Philly Fed Manufacturing Index ירד ל-20.9 נקודות, לעומת צפי של 28.2 וקריאה קודמת של 37.8, בעוד Empire State Manufacturing Index הפתיע לטובה וזינק ל-25.5 נקודות, לעומת תחזית של 12.1 ונתון קודם של 7.6.
בשוק העבודה נותר מספר התביעות הראשוניות לדמי אבטלה Unemployment Claims ברמה של 199 אלף, בדיוק בהתאם לתחזיות, ומעט מעל 198 אלף בשבוע הקודם. נתון זה אינו מצביע על הידרדרות משמעותית בשוק העבודה. המלאים העסקיים Business Inventories m/m עלו ב-0.4%, בהתאם לצפי, לעומת 0.9% קודם לכן. בשוק האנרגיה נרשמה ירידה חדה של 8.6 מיליון חביות במלאי הנפט Crude Oil Inventories, לעומת צפי לעלייה של 0.2 מיליון חביות, נתון שעשוי לתמוך במחירי הנפט.
מלאי הגז הטבעי Natural Gas Storage גדל ב-67 מיליארד רגל מעוקבת, מתחת לצפי של 76 מיליארד. בסיכומו של דבר, השילוב בין אינפלציית יצרנים גבוהה מהצפוי לבין ביקושים צרכניים יציבים יחסית מציב את הפדרל ריזרב בפני דילמה מוניטארית לא פשוטה. להערכתי, המשמעות המרכזית של הנתונים היא צמצום האפשרות להקלה מהירה במדיניות הריבית, כל עוד לא תתקבל עדות ברורה להתמתנות מחודשת בלחצי המחירים. מצב כזה עשוי לתמוך בדולר ולהכביד על שוקי המניות, בעיקר על מגזרי הצמיחה והטכנולוגיה הרגישים לריבית.
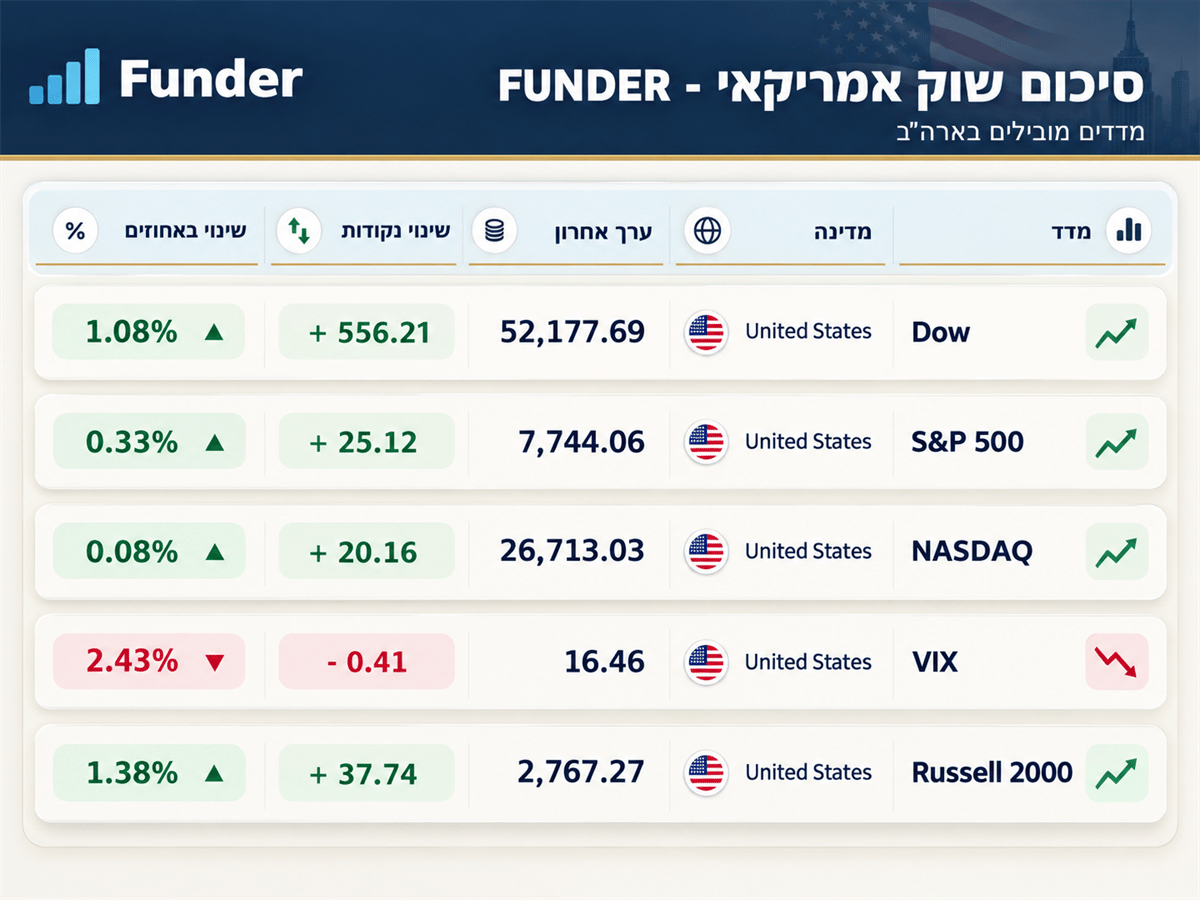
השאלה המרכזית כעת היא האם לחצי המחירים יחלחלו גם לצרכנים, או שההאטה המסוימת בקצב המכירות תסייע בסופו של דבר לריסון האינפלציה. המסחר בשוק האמריקאי מציג תמונה מעניינת של שינוי בהעדפות המשקיעים, כאשר מאחורי העליות במדדים המרכזיים מסתתרת תנועה משמעותית של כספים בין סקטורים וסוגי נכסים. במסחר בשוק ראינו שמדד Dow הוביל את המדדים הגדולים עם עלייה של 1.08%, לרמה של 52,177.69 נקודות, בעוד S&P 500 הסתפק בעלייה של 0.33%, לרמה של 7,744.06 נקודות.
מנגד, NASDAQ עלה בשיעור מזערי של 0.08%, לרמה של 26,713.03 נקודות. הפערים הללו מלמדים על חולשה יחסית במניות הטכנולוגיה, לעומת התחזקות בחלקים אחרים של השוק. הדבר בולט במיוחד במדד Russell 2000, שזינק ב-1.38%, ובתעודת הסל RSP, המעניקה משקל שווה למניות S&P 500, אשר עלתה ב-1.37%. התנהגות זו עשויה להצביע על התרחבות השתתפותן של מניות נוספות בעליות, ועל הקטנת התלות בענקיות הטכנולוגיה. ואכן, חולשתן היחסית של מניות הצמיחה משתקפת בירידה של 0.22% בתעודת MAGS, ובירידה משמעותית יותר של 1.04% בתעודת השבבים SMH.
במקביל, שוק איגרות החוב סיפק תמיכה מעניינת לסנטימנט, כאשר תשואת איגרות החוב של ממשלת ארה"ב ל-10 שנים ירדה ב-2.25% במונחים יחסיים, בעוד תעודת האג"ח הממשלתיות הארוכות TLT עלתה ב-1.37%. גם תעודת HYG, המייצגת אג"ח קונצרניות בדירוגים נמוכים יחסית, התחזקה ב-0.42%, נתון המרמז על היעדר לחץ חריג בשוק האשראי. מדד הפחד VIX ירד ב-2.43%, לרמה של 16.46 נקודות, וחיזק את הרושם של ירידה בחששות המשקיעים. במישור הבין-שוקי, בולטת במיוחד העלייה של 1.79% בתעודת הזהב GLD, במקביל להיחלשות של 0.52% במדד הדולר DXY. גם BTCUSD התחזק ב-0.87%, בעוד חוזה עתידי על נפט מסוג ברנט נסוג ב-0.25%.
שילוב הנתונים מצביע על שוק שבו התיאבון לסיכון עדיין קיים, אך אינו מתבטא דווקא במניות הטכנולוגיה המובילות. השאלה המרכזית להמשך היא האם מדובר בתחילתו של שינוי מבני בהובלת השוק, או ברוטציה זמנית בלבד, שתסתיים עם חזרת הכספים לענקיות הטכנולוגיה.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
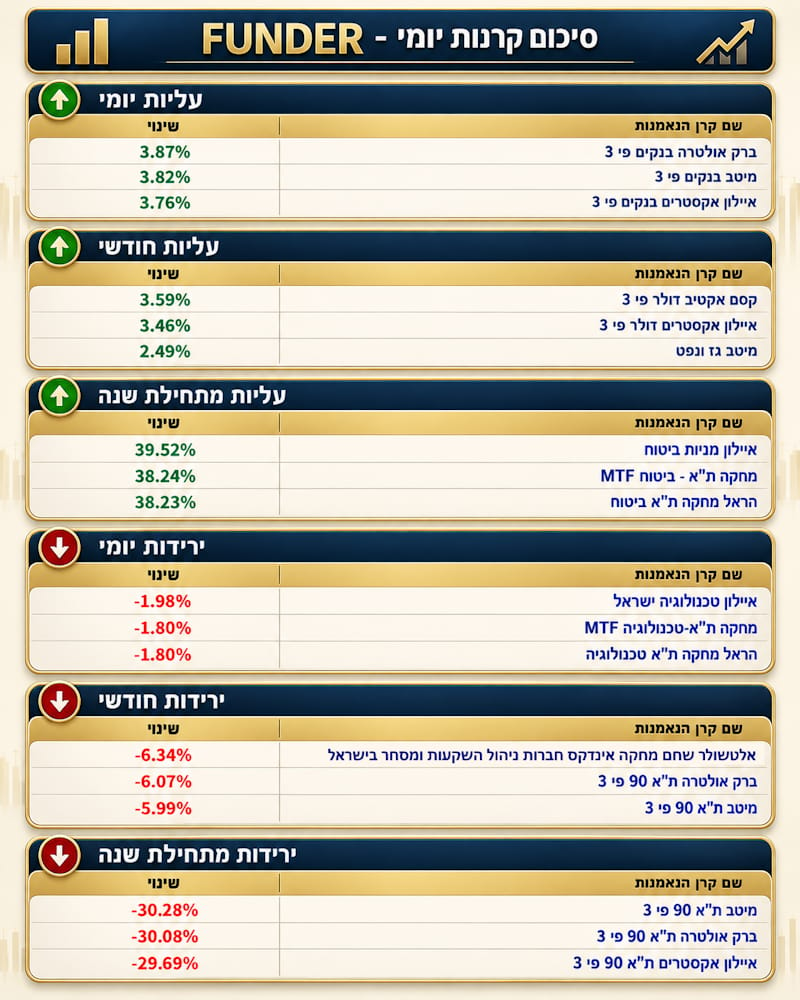
תמונת הפעילות בקרנות הנאמנות מצביעה על פערים משמעותיים בין ענפי השוק, כאשר בטווח הקצר בולטת התחזקות קרנות הבנקים והדולר, בעוד קרנות הטכנולוגיה והמניות הממונפות על מדד ת"א-90 מציגות חולשה ניכרת. בטבלת העליות היומיות מובילה ברק אולטרה בנקים פי 3 עם תשואה של 3.87%, ואחריה מיטב בנקים פי 3 עם 3.82% ואיילון אקסטרים בנקים פי 3 עם 3.76%. הקרבה בין התשואות מלמדת על מגמה ענפית משותפת, כאשר המינוף מעצים את השינויים היומיים.
במבט החודשי בולטת התחזקות הקרנות החשופות לדולר: קסם אקטיב דולר פי 3 מובילה עם 3.59%, ואחריה איילון אקסטרים דולר פי 3 עם 3.46%. מיטב גז ונפט משלימה את השלישייה עם תשואה של 2.49%, וממחישה את העוצמה היחסית של תחום האנרגיה. מתחילת השנה ממשיך ענף הביטוח להציג ביצועים יוצאי דופן. איילון מניות ביטוח מובילה עם תשואה מרשימה של 39.52%, בעוד MTF מחקה ת"א - ביטוח מציגה 38.24%, והראל מחקה ת"א ביטוח משיגה 38.23%.
הפער הזעיר בין שתי הקרנות המחקות מעיד על דמיון רב בביצועי החשיפה הענפית. מנגד, בטבלת הירידות היומיות בולטת איילון טכנולוגיה ישראל עם ירידה של 1.98%, בעוד MTFמחקה ת"א-טכנולוגיה והראל מחקה ת"א טכנולוגיה מאבדות 1.80% כל אחת. במישור החודשי בולטת חולשתה של אלטשולר שחם מחקה אינדקס חברות ניהול השקעות ומסחר בישראל, עם ירידה של 6.34%, לצד ברק אולטרה ת"א 90 פי 3 ומיטב ת"א 90 פי 3, שירדו ב-6.07% וב-5.99%, בהתאמה.
אולם, התמונה המשמעותית ביותר מתגלה מתחילת השנה: מיטב ת"א 90 פי 3 איבדה 30.28%, ברק אולטרה ת"א 90 פי 3 ירדה ב-30.08%, ואיילון אקסטרים ת"א 90 פי 3 השילה 29.69%. מדובר בשחיקה משמעותית בקרנות ממונפות, הממחישה את הסיכון שבהחזקה ממושכת במכשירים בעלי חשיפה מוגברת לשינויים בשוק. בסיכומו של דבר, הנתונים מדגישים את חשיבות הבחירה הענפית ואת הפער העצום שבין הצלחת ענף הביטוח לבין חולשת הקרנות הממונפות על ת"א-90, כאשר המינוף מסוגל להעצים רווחים בטווח הקצר, אך גם להחריף הפסדים לאורך זמן.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קטגורית קרנות בפוקוס
קרנות 10-90
הקרנות הגדולות בקטגוריה
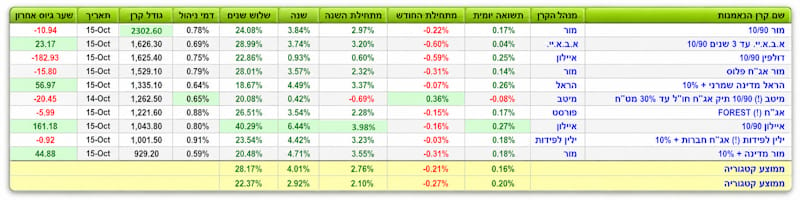
בחינת עשר הקרנות הגדולות מקטגוריית 10-90 חושפת פערים מעניינים בין ביצועים, גיוסים, עלויות ניהול וגודל הנכסים, וממחישה כי גם במסגרת השקעה בעלת מגבלת חשיפה מנייתית דומה מתקיימים הבדלים משמעותיים בין מנהלי הקרנות. מבחינת היקף הנכסים, מור 10/90 מובילה את הקבוצה עם גודל קרן של 2,302.60, בפער ניכר מהקרן הבאה אחריה, אי.בי.אי. עד 3 שנים 10/90, שגודלה 1,626.30. יתרון הגודל של מור מעיד על מעמדה הבולט בקרב הקרנות הנבחנות, אך אינו מלווה בהובלה בתשואות.
דווקא איילון 10/90 היא הכוכבת הברורה בתחום הביצועים, עם תשואה מצטברת של 40.29% בשלוש שנים, 6.44% בשנה האחרונה ו-3.98% מתחילת השנה. שלושת הנתונים הללו הם הגבוהים ביותר בקבוצה, ועולים גם על ממוצעי הקטגוריה המוצגים בטבלה. מדובר ביתרון עקבי על פני מספר טווחי השקעה, המעניק לקרן מעמד מיוחד בהשוואה למתחרותיה. יתרה מכך, איילון 10/90 מציגה גם את נתון הגיוס האחרון הגבוה ביותר, 161.18, נתון העשוי להעיד על עניין משמעותי מצד המשקיעים.
בתחום גיוסי הכספים בולטת גם הראל מדינה שמרני + 10%, עם נתון חיובי של 56.97, לצד תשואה של 3.37% מתחילת השנה ושל 4.49% בשנה האחרונה. מור מדינה + 10% מציגה גיוס חיובי של 44.88, ובמקביל נהנית מיתרון משמעותי בעלויות, עם דמי ניהול של 0.59% בלבד, הנמוכים ביותר מבין עשר הקרנות. שילוב זה של עלויות נמוכות, תשואה של 3.55% מתחילת השנה וזרימת כספים חיובית מעניק לה יתרון תחרותי מעניין.
גם אי.בי.אי. עד 3 שנים 10/90 מציגה גיוס חיובי של 23.17, לצד תשואה תלת-שנתית של 28.99%, הגבוהה במעט מממוצע הקטגוריה הראשון, העומד על 28.17%. בתחום הביצועים החודשיים בולטת דווקא מיטב (!) 90/10 תיק אג"ח חו"ל עד 30% מט"ח, עם עלייה של 0.36%, בשעה שממוצעי הקטגוריה מצביעים על ירידות של 0.21% ו-0.27%. גם דמי הניהול שלה, 0.65%, נמוכים יחסית, אך ראוי לציין כי תאריך השער האחרון שלה הוא 14-Oct, לעומת 15-Oct ביתר הקרנות, ולכן ההשוואה החודשית אינה מתבצעת על בסיס תאריך אחיד.
מנגד, דולפין 10/90 מציגה את נתון הגיוס השלילי ביותר, 182.93-, למרות תשואה יומית חיובית של 0.25%. בסיכומו של דבר, הנתונים מעניקים לאיילון יתרון ברור בביצועים ובגיוסים, למור 10/90 יתרון בגודל, ולמור מדינה + 10% יתרון בעלויות הניהול. התמונה ממחישה כי הצלחה בניהול קרן אינה נמדדת במשתנה יחיד, אלא בשילוב שבין תשואה, עקביות, מחיר ואמון המשקיעים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


