

 מפולת במזרח / קרדיט: אילוסטרציה – AI
15/10/2026 מערכת FUNDER
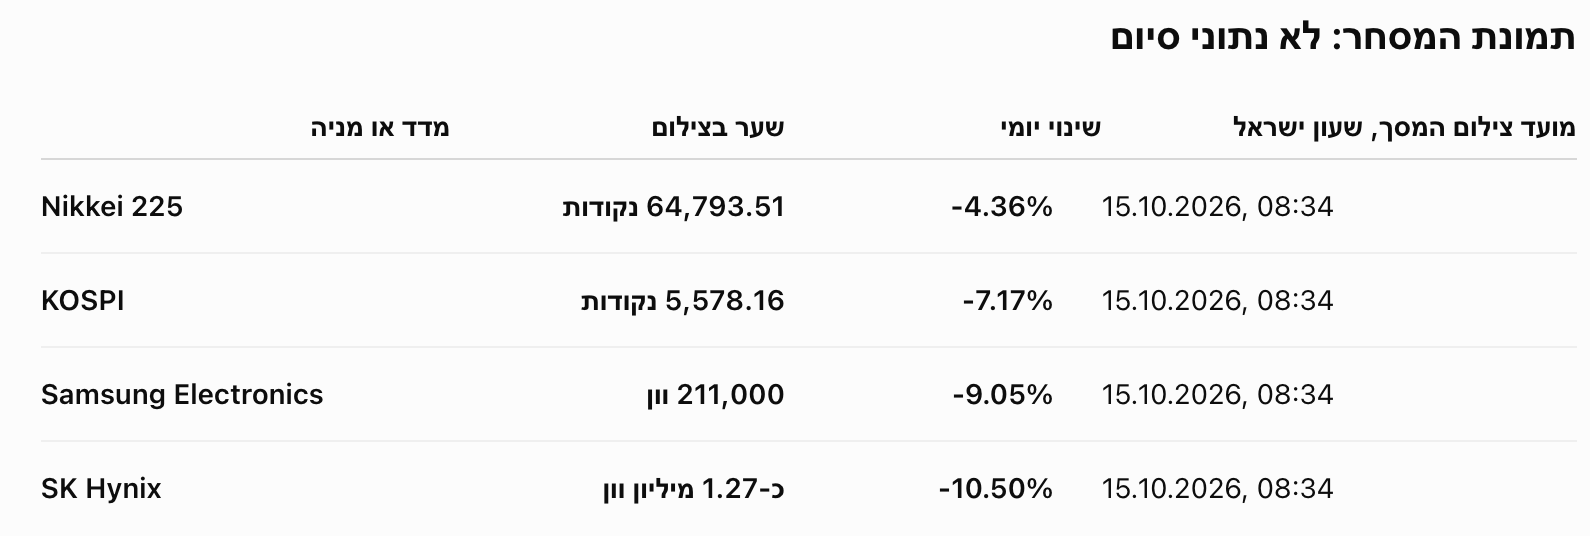
הטבלה מבוססת על צילום המסך שנמסר. שעת העדכון הפנימית של ספק הנתונים אינה מופיעה בו, ולכן ייתכן שהציטוטים מושהים. שער SK Hynix מוצג בצילום במיליונים ובעיגול; אין להסיק ממנו מחיר מדויק בוון. כל הנתונים בטבלה הם תוך-יומיים
קוריאה: הירידות הובילו להפסקת מסחר מוקדם יותר בבוקר
עוצמת המכירות בסיאול הובילה להפעלת מנגנון Circuit Breaker, שנועד לעצור זמנית את המסחר בעת ירידה חריגה. לפי Reuters, בשעה 06:38 שעון ישראל ב-15.10.2026 עמד קוספי על 5,528.05 נקודות, ירידה תוך-יומית של כ-8%. הצילום המאוחר יותר מצביע על צמצום מסוים של הירידה, אך עדיין על לחץ כבד.
שתי ענקיות הזיכרונות נמצאות בלב המכירות. הירידות בסמסונג וב-SK Hynix מצטרפות לחולשה בחברות נוספות בשרשרת השבבים, ובהן ספקיות מצעים ורכיבים. בדיווחי הבוקר בקוריאה תואר לחץ גם במניות הרכב והסוללות, כך שהמכירות אינן מוגבלות לשתי מניות בלבד.
יפן: מדד השבבים נופל הרבה יותר מניקיי
גם בטוקיו ניכרת פגיעה חריפה במיוחד בענף השבבים. לפי האתר הרשמי של Nikkei Indexes, מדד מניות השבבים של ניקיי ירד ב-9.30% ל-22,059.50 נקודות, נכון ל-15.10.2026 בשעה 08:22 שעון ישראל. זהו ציטוט תוך-יומי מוקדם יותר מתמונת המסחר שבטבלה.
באותו עדכון רשמי, מדד התנודתיות של ניקיי עלה ב-30.37% ל-36.62, נכון ל-15.10.2026 בשעה 08:22 שעון ישראל. העלייה מצביעה על התייקרות התנודתיות הגלומה באופציות ועל דריכות גבוהה בשוק; היא אינה תחזית ודאית להמשך הירידות.
בין מוקדי החולשה בטוקיו נמצאות Tokyo Electron, Kioxia ו-SoftBank Group, לפי דיווחי המסחר מהבוקר. במקביל דווח על ירידות גם בטייוואן, בהונג קונג ובסין היבשתית. אלה דיווחים תוך-יומיים ל-15.10.2026, ולא נתוני נעילה.
הטריגר מארה"ב: האינפלציה האיצה
בניגוד לאתמול בבוקר, אז המשקיעים עדיין המתינו לפרסום, נתון האינפלציה האמריקאי כבר נמצא על השולחן.
לפי הודעת הלשכה לסטטיסטיקה של העבודה בארה"ב, שפורסמה ב-14.10.2026, מדד המחירים לצרכן עלה ב-0.6% בספטמבר 2026 לעומת אוגוסט, והאינפלציה השנתית האיצה ל-3.7% בספטמבר 2026, לעומת 3.4% באוגוסט 2026.
גם בניכוי מזון ואנרגיה נרשמה האצה שנתית: מדד הליבה עלה ב-2.6% בשנה שהסתיימה בספטמבר 2026, לעומת 2.4% בשנה שהסתיימה באוגוסט 2026. מחירי הבנזין זינקו ב-9.1% בספטמבר 2026 לעומת אוגוסט, ותרמו יותר ממחצית העלייה החודשית במדד הכללי.
מבחינת מניות הצמיחה, המשמעות היא סביבה פחות נוחה: אינפלציה עיקשת עלולה להקשות על הקלה בריבית. כאשר עלות ההון גבוהה, המשקיעים דורשים הצדקה חזקה יותר למחירים המבוססים על רווחים שצפויים רק בעתיד. עם זאת, נתון אינפלציה אחד אינו החלטה של הפד על העלאת ריבית.
וול סטריט: היציבות של אתמול בבוקר התחלפה בירידות
המסחר האמריקאי הסתיים אתמול בחולשה משמעותית יותר מזו שנראתה בחוזים לפני פרסום המדד. בסיום 14.10.2026 ירד S&P 500 בכ-1.1%, נאסד"ק איבד כ-1.9% ודאו ג'ונס ירד בכ-0.1%. מניות הטכנולוגיה הובילו את הלחץ: Nvidia ירדה בכ-3.2%, AMD איבדה כ-5.7% ו-CoreWeave צנחה בכ-15.5%, בסיום 14.10.2026.
גם בדיווחי הבוקר של 15.10.2026 החוזים האמריקאיים מתוארים בירידות, ולא ביציבות. אין כאן ציטוט מסונכרן לשעת 08:34, ולכן לא מוצג שיעור שינוי מספרי לחוזים.
חשוב גם לדייק בסיפור האג"ח: אף שנתון האינפלציה עורר תחילה חשש מריבית גבוהה יותר, Reuters דיווחה הבוקר גם על רכישת אג"ח ממשלתיות ועל ירידה בתשואות, על רקע חיפוש אחר ביטחון. לכן אין לתאר את המתרחש כעלייה רציפה בתשואות לצד נפילת המניות.
השורה התחתונה
זהו עדכון תוך-יומי של מכירות חריפות, לא סיכום מסחר. תמונת המסך של 15.10.2026 בשעה 08:34 מציגה ירידות עמוקות יותר במניות הזיכרונות מאשר במדדים המובילים, והנתון הרשמי המוקדם יותר של מדד השבבים היפני מחזק את התמונה הענפית.
הירידות אינן מוכיחות שהביקוש לבינה מלאכותית נעלם. הן ממחישות את הסיכון שבהנחה שצמיחה עסקית חזקה מבטיחה עלייה במחיר המניה. המבחן בשעה הקרובה יהיה האם הקונים יצליחו לצמצם את הירידות עד הנעילה, או שהלחץ יישאר בעוצמתו גם בסיום.


