

 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: טל אליסוף
05/10/2026 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ
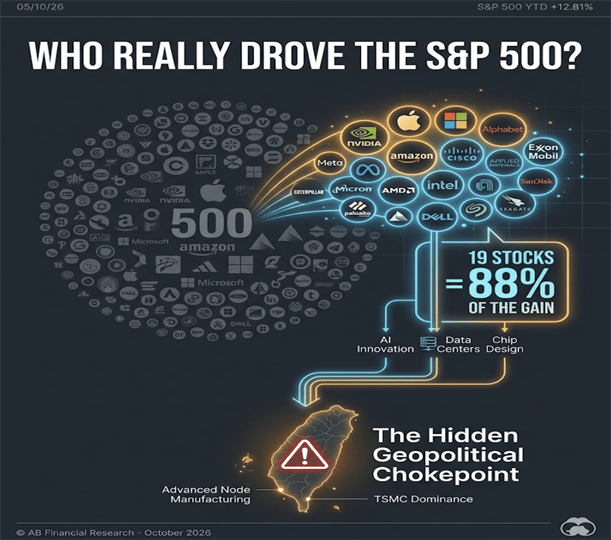
מדד ה- S&P 500 הציג מתחילת 2026 ועד סגירת המסחר ב־2 באוקטובר תשואת מחיר של 12.81%, ותשואה כוללת של 13.81%, בהנחת השקעה מחדש של הדיבידנדים.
על פניו, מדובר בעוד שנת עליות בשוק המניות האמריקאי. אבל המספר הזה אינו מספר לנו מי יצר את העלייה. האם רוב 500 החברות תרמו לעליית המדד באופן דומה, או שחלק גדול מהתשואה נוצר למעשה על ידי מספר קטן מאוד של מניות?
וכאשר אותן מניות משתייכות בחלקן לאותה שרשרת ערך : שבבים, זיכרון, שרתים, ענן ותשתיות AI עולה שאלה נוספת:
האם הריכוז בתשואה הופך גם לריכוז בסיכון? זו השאלה שביקשנו לבדוק.
1. איך ביצענו את הבדיקה?
שלב ראשון — איתור מניות עם תשואה חריגה.
סרקנו את חברות המדד נכון ל־2 באוקטובר וחיפשנו מניות שעלו באופן חריג במיוחד מתחילת השנה. המטרה הייתה לזהות חברות שהעלייה החדה במחירן עשויה הייתה להפוך אותן לתורמות משמעותיות למדד.
שלב שני — איתור החברות הכבדות במדד.
לא הסתפקנו במניות שעלו ב־90%, 100% או 200%. בדקנו גם את החברות בעלות המשקל הגדול ביותר במדד , חברות שלא בהכרח הציגו תשואה חריגה, אך משקלן הגדול מאפשר להן להשפיע משמעותית על המדד גם כאשר הן עולות בשיעורים מתונים יחסית.
מכאן נובע העיקרון המרכזי של הבדיקה: לא חשוב רק כמה המניה עלתה. חשוב גם כמה היא שקלה במדד בזמן שבו העלייה התרחשה.
2. נקודת המוצא: מה קרה ל־500 החברות?
S&P 500 כולל 500 חברות, אך בפועל היו במדד 503 ניירות ערך, משום שלחלק מהחברות ובהן Alphabet, News Corp ו־ Fox יש יותר מסוג מניה אחד. לאחר איחוד סדרות המניה הכפולות לחברה אחת, התקבלה התמונה הבאה:
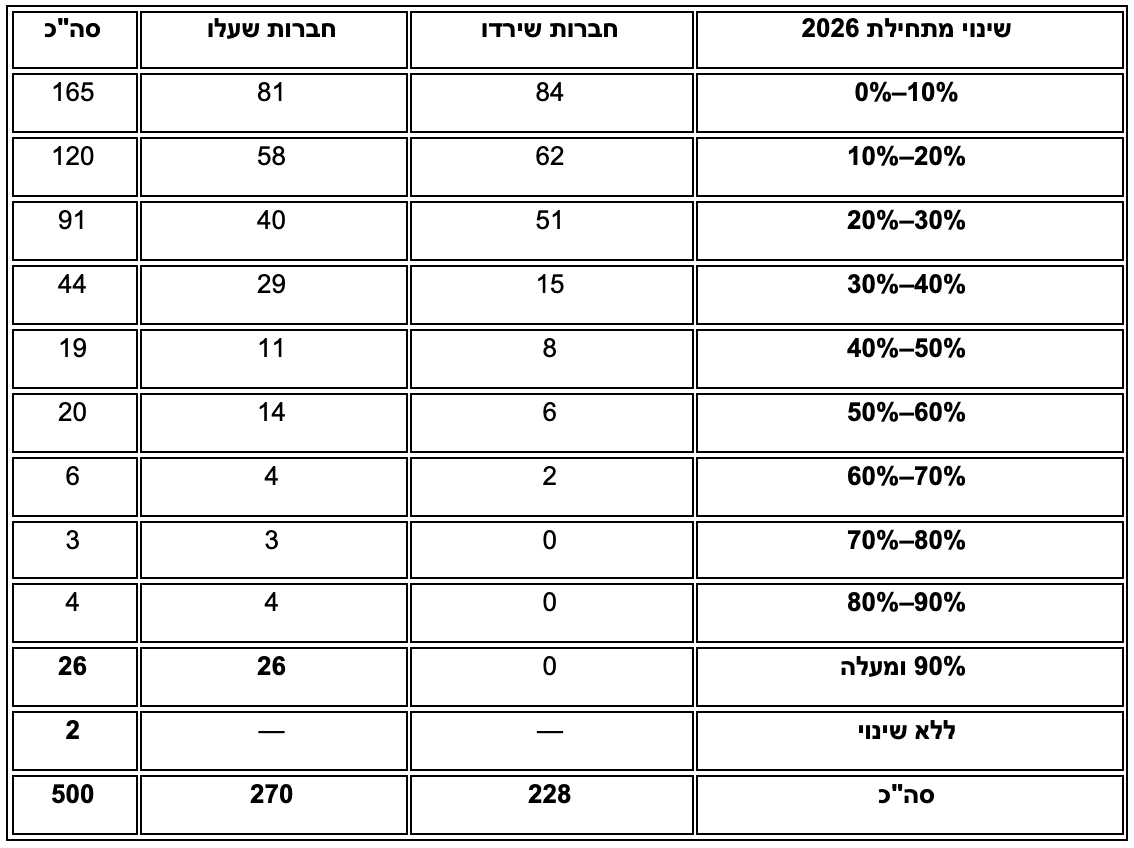
התמונה ברורה: 270חברות היו חיוביות מתחילת השנה 228. חברות היו שליליות 2 . חברות נותרו סביב אפס26. מניות עלו ביותר מ־90%.
המניה ה־26 ברשימה, Flex, עלתה בכ־93%, בעוד המניה הבאה אחריה, Keysight, עלתה בכ־89.3%.
כאן התחילה השאלה המרכזית: בכמה תרמו 26 מניות אשר כמעט הכפילו את מחירן או יותר ,לעליית המדד?
עם זאת, הטבלה היא כלי סריקה ראשוני בלבד. היא מבוססת על תשואת ה־ YTD של המרכיבים שנמצאים במדד בנקודת החיתוך, ולכן אינה מתקנת מראש עבור חברות שנכנסו או יצאו מהמדד במהלך השנה.
3. תשואה גבוהה אינה בהכרח תרומה גבוהה
S&P 500 אינו מדד במשקל שווה. הוא משוקלל לפי שווי שוק מתואם ל־Free Float.
לכן חברה גדולה משפיעה על המדד הרבה יותר מחברה קטנה כאשר שתיהן עולות באותו שיעור.
לדוגמה: מניה A שעלתה 200% אך שוקלת 0.3% מהמדד. מניה B שעלתה 25% ושוקלת 8% מהמדד. למרות שהראשונה עלתה פי שמונה, השנייה יכולה לתרום למדד הרבה יותר.
זו הסיבה שהשאלה החשובה אינה: מי עלתה הכי הרבה? אלא: מי תרמה הכי הרבה לעליית המדד?
4. כיצד הערכנו את התרומה?
גם לאחר שמקבלים את משקל המניה, לא ניתן פשוט להכפיל את המשקל הנוכחי בתשואת ה־YTD.
כאשר מניה עולה במאות אחוזים, חלק משמעותי מהמשקל הנוכחי שלה נוצר כתוצאה מהעלייה עצמה. לכן שחזרנו בקירוב את משקל הפתיחה מתוך משקל הסיום, תשואת המניה ותשואת המדד, ולאחר מכן הערכנו את התרומה המשוערת של המניה לעליית המדד. למשקלים הגדולים השתמשנו במשקלי המדד שמפרסמת State Street. ליתר החברות השתמשנו במשקלי SPY כ־ Proxy ציבורי קרוב למשקל ה־Free Float.
התאמת המשקלים ל־2 באוקטובר
משקלי המדד הזמינים היו לסגירת 1 באוקטובר, בעוד תשואות ה־ YTD נמדדו עד סגירת 2 באוקטובר. לכן עדכנו את המשקלים בקירוב ביום מסחר אחד, בהתאם לתנועת כל מניה ב־2 באוקטובר ביחס לתנועת המדד. במרבית המניות מדובר בהבדל קטן. עם זאת, במניות שזזו בחדות באותו יום ההתאמה יכולה להיות משמעותית יותר.
לדוגמה: Micron ירדה בכ־2.05% ב־2 באוקטובר Seagate. ירדה ביותר מ־10%. לכן משקלן המשוער ל־2 באוקטובר שונה ממשקלן בסגירת היום הקודם.
5. שלב ראשון: המניות שזינקו באופן חריג
מתוך קבוצת העליות החריגות חיפשנו את החברות שבהן השילוב בין תשואה גבוהה לבין משקל במדד יצר תרומה משמעותית.
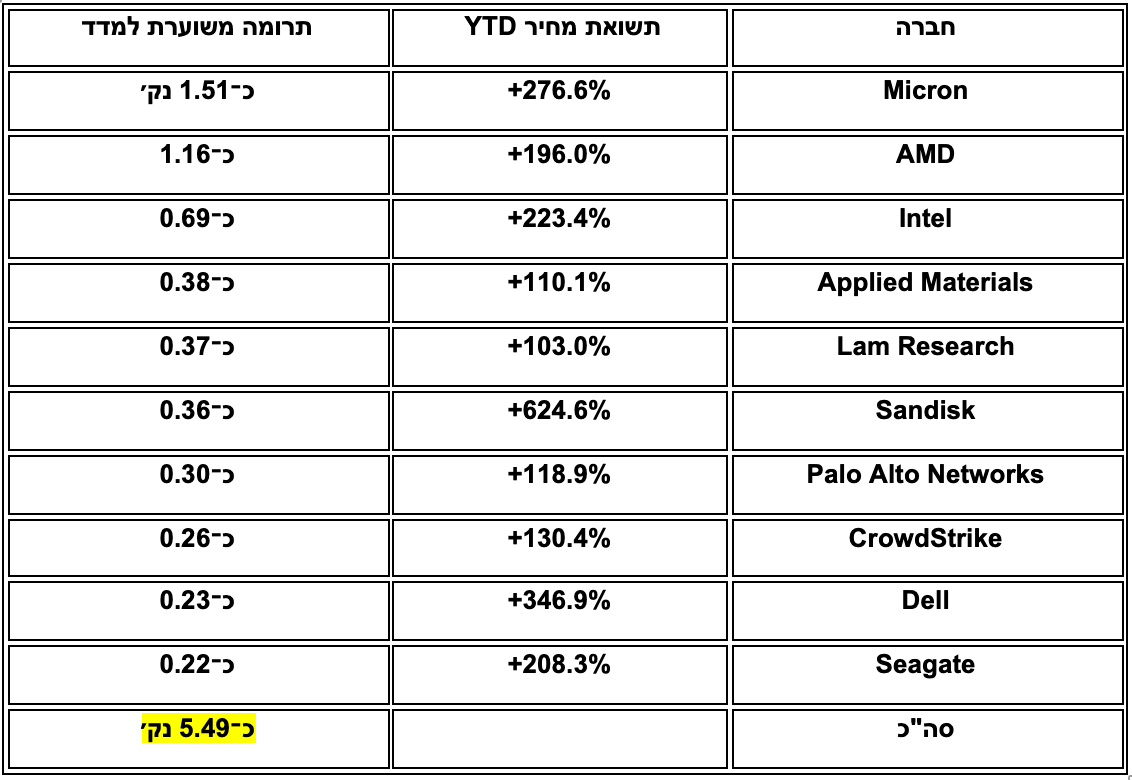
הטבלה ממחישה עד כמה אחוז העלייה לבדו עלול להטעות Sandisk. עלתה ביותר מ־600% Dell. עלתה ביותר מ־300%. Micron עלתה בכ־277%.
ובכל זאת, Micron תרמה למדד הרבה יותר משתיהן, בעיקר בגלל משקלה הגבוה יותר.
עשר החברות הללו הסבירו לפי החישוב כ־ 5.49 נקודות אחוז מעליית המחיר של S&P 500. אבל כאן התברר שהסריקה לפי תשואה חריגה בלבד מפספסת חלק גדול מהסיפור.
6. שלב שני: ה"פילים" של המדד
כאן נכנסות לתמונה החברות בעלות משקל המדד הגדול ביותר Nvidia .היא הדוגמה הבולטת. המניה עלתה מתחילת השנה בכ־25.4% בלבד, רחוק מאוד מסף ה־90% שהוגדר בשלב הראשון.
אבל ב־1 באוקטובר Nvidia שקלה כ־8.46% מהמדד.
גם Apple כ־7.30% Microsoft, כ־5.77% Amazon, כ־3.69% Alphabet, כ־5.42% .
לכן אפילו עלייה חד־ספרתית או דו־ספרתית נמוכה בחברות הללו יכולה ליצור תרומה משמעותית מאוד למדד.
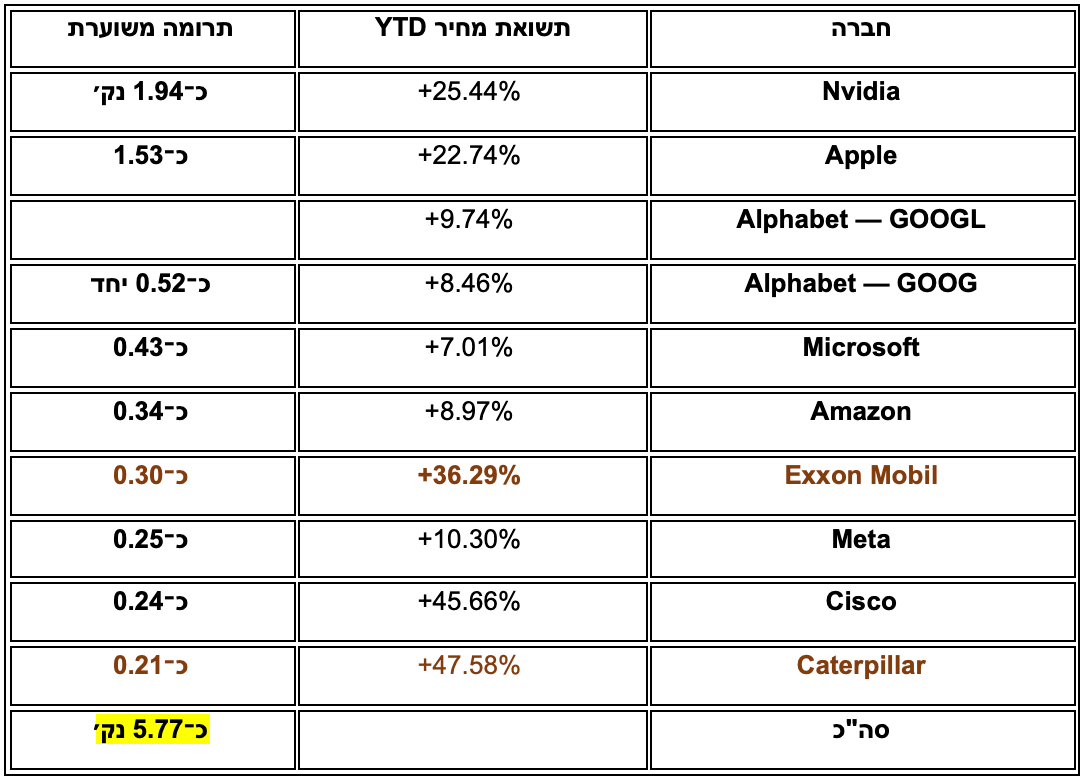
כאן מתקבלת התמונה החשובה באמת: החברות שתורמות הכי הרבה למדד אינן בהכרח החברות שעלו הכי הרבה.
אנו רואים ריכוז סקטוריאלי בתחום ה-AI והשבבים.
7. 19 חברות, כ־11.26 נקודות — כמעט 88% מעליית המדד
כאשר מחברים את שתי הקבוצות מתקבלת תרומה משוערת של: כ־11.26 נקודות אחוז מעליית המחיר של S&P 500.
עליית המחיר הכוללת של המדד בתקופה הייתה: 12.81%.

19 חברות בלבד מסבירות בקירוב 87.9% מעליית המחיר של S&P 500 מתחילת 2026 ועד 2 באוקטובר.
פחות מ־4% מ־500 החברות מסבירות לפי האומדן כמעט 88% מעליית המחיר של המדד.
הניתוח שלנו מבוסס על תשואות מחיר של המניות. לכן בסיס ההשוואה של בדיקת הריכוזיות הוא 12.81%, ולא 13.81%.
התשואה הכוללת כוללת גם את תרומת הדיבידנדים, בהנחת השקעה מחדש. כדי לבצע ניתוח מלא של התשואה הכוללת היה צורך להוסיף גם את תרומת הדיבידנדים של כל חברה, בהתאם למשקלה ולמועד ה־Ex-dividend.
Marvell .8 מדוע מועד הכניסה למדד משנה הכול?
Marvell ממחישה היטב אחת מהמגבלות המרכזיות של שימוש בתשואת YTD פשוטה. בטבלת ה־ YTD היא מופיעה עם עלייה של יותר מ־220%. אבל Marvell נכנסה ל־S&P 500 רק לפני פתיחת המסחר ב־ 22 ביוני. ב־18 ביוני נסגרה המניה ב־$310.58.
ב־22 ביוני נסגרה ב־$307.86. ב־2 באוקטובר מחירה היה כ־$272.29.
כלומר, מהתקופה שבה החלה בפועל להשפיע על S&P 500 ועד 2 באוקטובר, המניה דווקא ירדה בכ־12.3%.
רוב העלייה העצומה שמופיעה בתשואת ה־ YTD התרחשה לפני שהחברה הייתה במדד. אם היינו מייחסים למדד את מלוא תשואת ה־YTD שלה, היינו לא רק מגזימים בתרומתה , היינו עלולים לקבל אפילו את כיוון התרומה הלא נכון.
9. גם חברות שיצאו מהמדד יוצרות הטיה
הבעיה אינה מוגבלת לחברות שנכנסו למדד במהלך השנה. חברה שיצאה מהמדד במהלך 2026 עדיין תרמה ל־S&P 500 עד יום יציאתה, למרות שאינה מופיעה ברשימת המרכיבים נכון ל־2 באוקטובר.
בנוסף, במהלך השנה משתנים: מספר המניות, שיעור ה־Free Float, משקל החברה במדד, מבנה המדד בעקבות פעולות תאגידיות ,משקלן היחסי של החברות בעקבות שינויי מחיר. רכישות עצמיות, הנפקות ופעולות תאגידיות נוספות עשויות לשנות את המשקל גם ללא קשר ישיר לתשואת המחיר.
לכן: החישוב המוצג כאן הוא בדיקת קירוב, ולא תחליף לניתוח יומי מלא המבוסס על הרכב המדד בכל יום מסחר.
11.כיצד היה נראה חישוב מדויק?
כדי לחשב בדיוק כמה כל מניה תרמה לעליית ה־ S&P 500, צריך לבצע בדיקה ומעקב מלא ויומי אחר כל מניה במדד.
החישוב צריך להביא בחשבון את משקל המניה במדד, התשואה היומית, שינויי משקל, כניסה ויציאה מהמדד, שינויי Free Float, פעולות תאגידיות ודיבידנדים.
לאחר מכן ניתן לצבור את התרומה של כל מניה ולחשב כמה מעליית המדד נבעה מ־Nvidia, Apple, Micron, AMD ומיתר החברות. זה לא החישוב שבוצע כאן.
המטרה כאן הייתה פשוטה יותר: לבדוק האם עליית ה־S&P 500 רחבה או מרוכזת במספר מצומצם של חברות.
והמסקנה ברורה: עליית המדד בתקופה שנבדקה הייתה מרוכזת מאוד במספר קטן יחסית של מניות.
12. סיכום: ריכוז תשואה, ריכוז סקטוריאלי וסיכון גיאו־פוליטי
ע"פ המחקר שלנו, 19 חברות מסבירות כ־87.9% מעליית המחיר של S&P 500, ובמקביל הן מהוות כיום בקירוב כ־43% ממשקל המדד. אלא שהריכוז אינו רק במספר החברות: חלק גדול מהן משתייך לאותה מערכת כלכלית : שבבים, זיכרון, ציוד לייצור שבבים, שרתים, רשתות, ענן ותשתיות AI. לכן חלק משמעותי מהתשואה החריגה של המדד נשען למעשה על אותו מנוע צמיחה ועל אותה שרשרת אספקה.
יתרה מזאת, 17/19 החברות הנ"ל מהוות את המערכת האקולוגית – טכנולוגית של עולם ה-AI.
כאן נמצא גורם סיכון נוסף: טייוואן היא עדיין צוואר בקבוק אסטרטגי (chokepoint) מרכזי של תעשיית השבבים המתקדמים. הסיכון הגיאו־פוליטי אינו מחייב פלישה. בין שלום למלחמה קיים רצף רחב של אפשרויות - לחץ אווירי וימי, תרגילים, אזורי פיקוח, הסגר ימי או מסחרי (quarantine), ובהסלמה נוספת מצור צבאי. (blockade) שיבוש כזה יכול להתחיל להשפיע על ביטוח, תעופה, ספנות, חומרי גלם ואספקת שבבים הרבה לפני הכרזה פורמלית על מלחמה. גם הרחבת מפעלי TSMC בארה״ב מפחיתה בהדרגה את התלות, אך אינה מבטלת אותה בטווח הקרוב.
אירועי 2026 גם המחישו מחדש את כוחם של צווארי בקבוק (chokepoints) ושל משאבים קריטיים כמנוף כלכלי. השיבושים במצר הורמוז והלחץ סביב באב אל־מנדב הראו כיצד נתיב צר יכול להשפיע במהירות על אנרגיה, ביטוח, הובלה וסחר עולמי. במקביל, סין כבר מחזיקה במנוף מסוג אחר באמצעות יסודות נדירים (rare earths) ומינרלים קריטיים, ואף נעשה שימוש בהגבלות יצוא שפגעו בתעשיות אמריקאיות; ארה״ב מצדה משתמשת בתלות הסינית ברכיבי תעופה ובטכנולוגיות מתקדמות כמנוף נגדי. כלומר, התחרות בין שתי המעצמות כבר כוללת שימוש בנקודות תלות וב״כפתורי כאב״ כלכליים.
מכאן עולה השאלה המרכזית לגבי טייוואן: האם בייג׳ינג יכולה להפעיל לחץ דומה בלי לפתוח במלחמה מלאה? התשובה היא שלפחות מבחינה אסטרטגית קיימים תרחישים כאלה. הסגר מוגבל, בדיקות של אוניות, הגבלות תעופה או הכרזה על אזורי פיקוח יכולים ליצור אי־ודאות מסחרית עוד לפני שנורה כדור. הסיכון הוא שמהלך שנועד להיות מוגבל יגרור תגובת נגד - למשל אם ארה״ב או בעלות בריתה ינסו לפרוץ את ההסגר, אם תתרחש תקרית ימית או אווירית, או אם וושינגטון תגיב בסנקציות ובמגבלות טכנולוגיה. דווקא המרחב שבין שלום למלחמה עלול להיות המסוכן ביותר מבחינה כלכלית, משום שהשווקים ושרשראות האספקה יכולים להיפגע הרבה לפני עימות צבאי מלא.
גם הרקורד של בייג׳ינג בתקופת ממשל אובמה רלוונטי להבנת הסיכון. בין 2013 ל־2016 סין קידמה בהדרגה שינויי מציאות בים סין המזרחי והדרומי - הכרזת אזור זיהוי הגנה אווירית, עבודות השבת קרקע ובניית איים מלאכותיים, מסלולי המראה ותשתיות. בספטמבר 2015, בפגישה עם ברק אובמה, הצהיר שי ג׳ינפינג כי הבנייה באיי נאנשה אינה מיועדת למיליטריזציה; בתוך חודשים ממשל אובמה כבר אמר בפומבי כי דיווחים על מכ״מים וטילי קרקע־אוויר אינם מתיישבים עם ההתחייבות הזאת. הלקח למשקיע אינו שאותו תרחיש בהכרח יחזור בטייוואן, לסין יש ניסיון בשינוי הדרגתי של המציאות באמצעות צעדים שכל אחד מהם לבדו נשאר מתחת לסף מלחמה, עד שהמציאות האסטרטגית עצמה כבר שונה.
המתח הזה לא נפתר גם בפסגת טראמפ–שי בוושינגטון בספטמבר 2026. הפסגה הסתיימה בהתקדמות מוגבלת, בעוד מחלוקות מרכזיות בנושאי טכנולוגיה, סחר וטייוואן נותרו פתוחות. שי קרא לארה״ב להתנגד לעצמאות טייוואן, ניסוח חזק יותר מהעמדה האמריקאית המסורתית שלפיה וושינגטון אינה תומכת בעצמאות, ובמקביל נותרה פתוחה סוגיית מכירת הנשק לטייוואן, כולל חבילה אפשרית בהיקף של כ־14 מיליארד דולר. עצם העובדה שנושאים אלה נותרו ללא פתרון מחדדת שהסיכון אינו תיאורטי בלבד אלא חלק פעיל ממערכת היחסים בין שתי המעצמות.
לכן השאלה למשקיע אינה אם תתרחש מחר פלישה לטייוואן. השאלה היא אם השוק מתמחר במידה מספקת רצף רחב יותר של תרחישים שבהם סין יכולה להשתמש בלחץ ימי, מסחרי, טכנולוגי וכלכלי כדי לשנות בהדרגה את תנאי המשחק. הסקטור שהוביל את העליות החריגות במדד הוא גם אחד הסקטורים החשופים ביותר לצוואר בקבוק גיאו־פוליטי יחיד. במקרה של מדד שבו חלק גדול מאוד מהתשואה הגיע מחברות המחוברות לאותה שרשרת של שבבים, ענן ו-AI, זה יוצר חיבור ישיר בין ריכוז התשואה, ריכוז שרשרת האספקה וריכוז הסיכון.
זה אינו אומר שהשוק ״טועה״ או שמלחמה קרובה. הוא יכול בהחלט לתמחר את הסיכון כהסתברות נמוכה. אבל אירוע גיאו־פוליטי בעל הסתברות נמוכה ועוצמת נזק גבוהה הוא בדיוק סוג הסיכון שעלול לעבור תמחור מחדש במהירות אם ההסתברות הנתפסת משתנה. ולכן השאלה אינה רק כמה עוד יכולות מניות ה-AI והשבבים לעלות אלא עד כמה התמחור שלהן מניח שהמערכת הגיאו־פוליטית והלוגיסטית שמאפשרת את הצמיחה הזו תמשיך לפעול ללא הפרעה.
וכל זה מתרחש כאשר “מלכודת תוקידידס” (Thucydides Trap) כבר אינה רק מושג אקדמי אלא נושא שהונח במפורש על שולחן היחסים בין המעצמות: במאי 2026 שי ג׳ינפינג עצמו שאל בפגישתו עם דונלד טראמפ האם סין וארה״ב מסוגלות להתגבר על המלכודת, ובאותה מערכת יחסים בייג׳ינג ממשיכה להציב את טייוואן כאחד הקווים האדומים המרכזיים שלה. מכאן נוצר פרדוקס למשקיע: דווקא המניות שהובילו את העליות החריגות : שבבים, שרתים, זיכרון, ענן ותשתיות, AI הן גם אלה המחוברות בצורה העמוקה ביותר לצוואר הבקבוק הטייוואני.
ככל שהמדד נעשה תלוי יותר באותו מנוע טכנולוגי, הוא גם נעשה רגיש יותר לנקודת החיכוך המרכזית בין המעצמה העולה, סין, לבין המעצמה הדומיננטית, ארה״ב.
השאלה איננה אם מלחמה היא בלתי נמנעת , שי עצמו ניסח את היעד כהימנעות ממנה אלא האם שורת צעדים קטנים, קווים אדומים, הסגרים, מגבלות סחר ותגובות נגד עלולה לדחוף בהדרגה את שתי המעצמות ואת השווקים אל אותה מלכודת שממנה הן מבקשות להימנע.
מרווחים שוקי הון בע"מ.
קובי אליסוף – מנכ"ל.
יאיר מור – כלכלן ואנליסט.
מקורות נבחרים – מחלקת מחקר א.ב. מרווחים שוקי הון:
1. S&P Dow Jones Indices, S&P U.S. Indices Methodology, 2026 — מתודולוגיית S&P 500 ומשקלו לפי Free-Float Adjusted Market Capitalization. מקור ישיר – S&P Dow Jones Indices
2. S&P Dow Jones Indices, Index Returns – October 2, 2026, 2026 — נתוני תשואת S&P 500, כולל תשואה כוללת (Total Return) של 13.81% מתחילת השנה. מקור ישיר – S&P Dow Jones Indices
3. U.S. Department of Commerce, Taiwan Semiconductor Manufacturing Company (TSMC) Arizona – CHIPS Incentives Award, November 2024 — השקעת TSMC בארה״ב, עד $6.6 מיליארד מימון ישיר והשקעה מתוכננת של יותר מ־$65 מיליארד בשלושה מפעלי שבבים מתקדמים. מקור ישיר – U.S. Department of Commerce
4. U.S. Department of Commerce, Preliminary Terms with TSMC – CHIPS and Science Act, April 2024 — הרחבת פעילות TSMC באריזונה וייצור שבבים מתקדמים ל־AI, HPC ויישומים ביטחוניים; המקור מציין כי TSMC מייצרת יותר מ־90% מה־leading-edge logic chips בעולם. מקור ישיר – U.S. Department of Commerce
5. U.S. Department of Commerce, Taiwan – Semiconductors Including Chip Design for AI, December 2025 — מרכזיות טייוואן בשרשרת האספקה העולמית, יותר מ־60% מהכנסות ה־foundry העולמיות ויותר מ־90% מייצור השבבים המתקדמים. מקור ישיר – U.S. International Trade Administration
6. CSIS, Taiwan’s Semiconductor Dominance: Implications for Cross-Strait Relations and the Prospect of Forceful Unification, 2022 — ניתוח התלות של חברות טכנולוגיה אמריקאיות בשרשרת הייצור הטייוואנית והחשיבות האסטרטגית של TSMC. מקור ישיר – CSIS
7. CSIS, Disruptions to Trade in the Taiwan Strait Would Severely Impact China’s Economy, June 2025 — ניתוח ההשלכות הכלכליות של Quarantine, Blockade או Invasion על הסחר דרך מצר טייוואן; כולל הערכה של כ־$2.45 טריליון סחורות שעברו במצר בשנת 2022. מקור ישיר – CSIS
8. CSIS, Responding to a More Coercive Chinese Coast Guard and a Potential PRC Quarantine of Taiwan, June 2024 — ניתוח תרחיש של Quarantine סיני, פעילות משולבת של משמר החופים וה־PLA והמרחב שבין לחץ צבאי למלחמה מלאה. מקור ישיר – CSIS
9. U.S. Intelligence Community, Annual Threat Assessment 2026, 2026 — הערכת המודיעין האמריקאי שלפיה בייג׳ינג צפויה להמשיך לפעול להשגת איחוד עם טייוואן ללא עימות, במקביל להמשך פיתוח יכולות צבאיות לתרחיש של שימוש בכוח. Annual Threat Assessment 2026 – ODNI
10. Taiwan Ministry of National Defense, 2025 National Defense Report, October 2025 — הערכת טייוואן לגבי הסביבה הביטחונית, בניין הכוח, חוסן ההגנה והיערכות לאיומים רב־ממדיים. מקור ישיר – Taiwan Ministry of National Defense
11. Ministry of Commerce of the People’s Republic of China, Announcement No. 18 of 2025 – Export Controls on Rare Earth Related Items, April 4, 2025 — המקור הרשמי להגבלות היצוא הסיניות על יסודות נדירים ומוצרים הקשורים אליהם. מקור ישיר – Ministry of Commerce of China
12. The White House, President Trump and President Xi Jinping – State Visit to Washington, September 25, 2026 — תיעוד רשמי של פסגת טראמפ–שי בספטמבר 2026 והמפגש בין שתי המעצמות. מקור ישיר – The White House
13. Ministry of Foreign Affairs of the People’s Republic of China, President Xi Jinping Holds Talks with U.S. President Donald J. Trump, May 14, 2026 — מקור ראשוני להתייחסות של שי ג׳ינפינג ל־Thucydides Trap ולשאלה האם סין וארה״ב יכולות להתגבר עליה. מקור ישיר – Ministry of Foreign Affairs of China
חלק מהנתונים והמגיע נלקח באמצעות כלי AI
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם.
א.ב. מרווחים שוקי הון בע"מ ומי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.


