

 שינוי דרמטי בכללי המשכנתאות בשעבוד נכס קיים / קרדיט: אילוסטרציה – AI
04/10/2026 רונית מורגנשטרן, עורכת ביטוח ובנקים
קרדיט: אילוסטרציה – AI
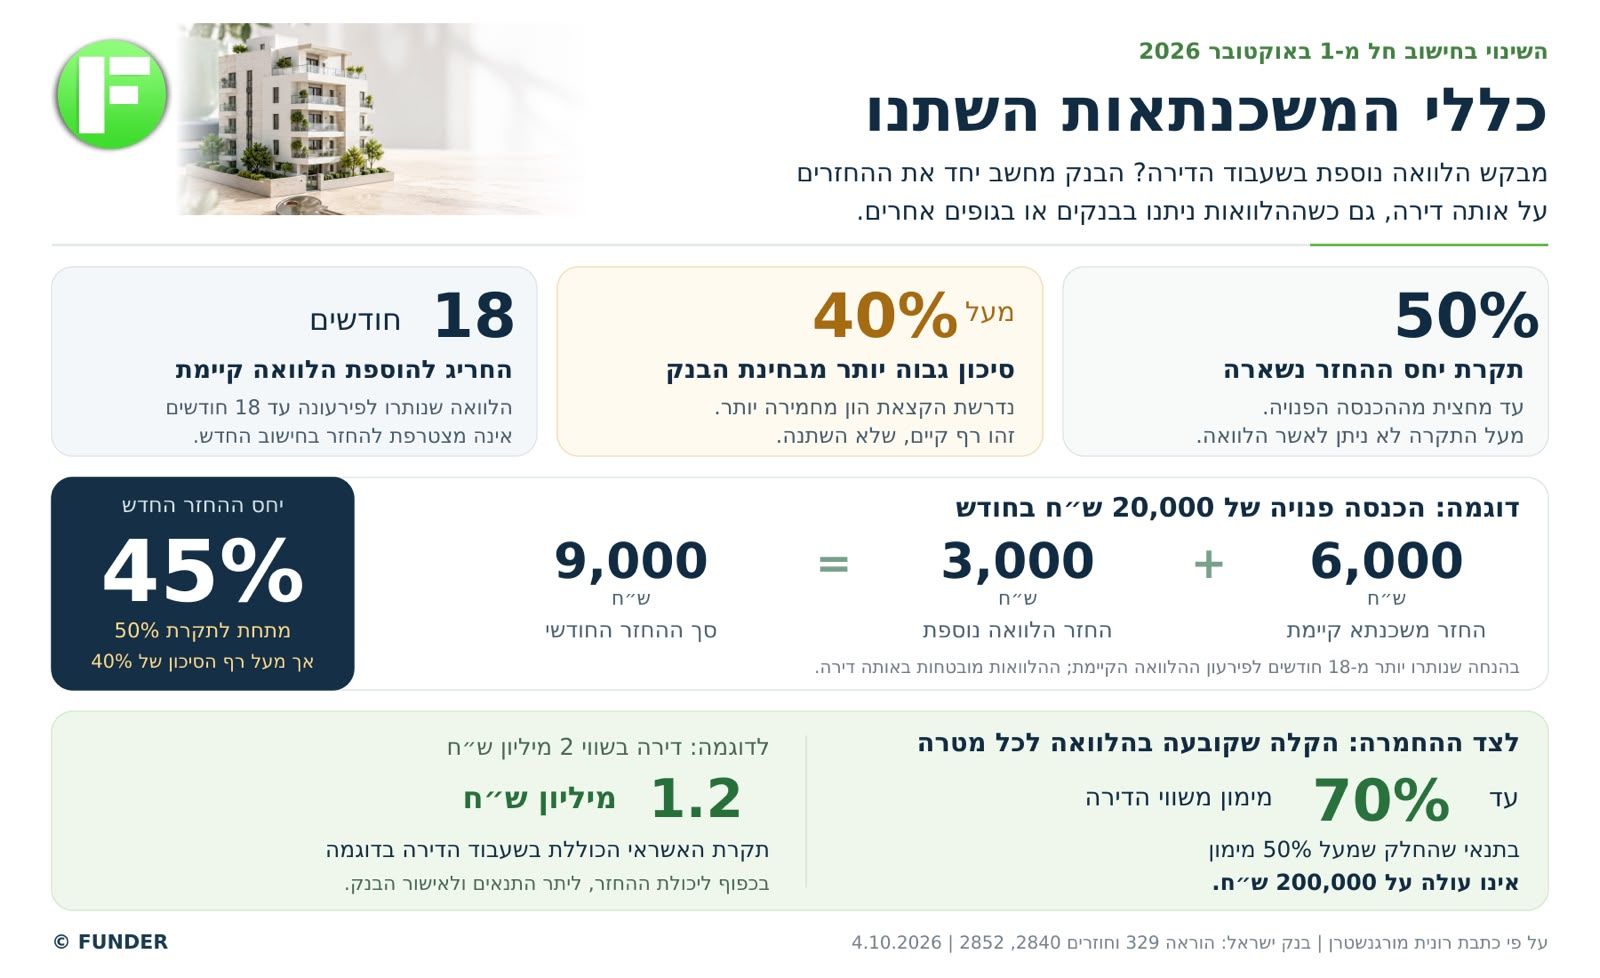
בנק ישראל שינה את כללי המשחק עבור בעלי דירות המבקשים להגדיל את המשכנתא או לקחת הלוואה נוספת כנגד דירה קיימת. החל מ-1 באוקטובר נכנס לתוקף שינוי בהוראות בנק ישראל, שמחייב את הבנקים למשכנתאות, לבחון בצורה מחמירה יותר את יכולת ההחזר של מי שכבר מחזיק בהלוואה המובטחת באותו נכס ומבקש אשראי נוסף. השינוי אינו מעלה או מוריד את תקרת יחס ההחזר המותרת. תקרת יחס ההחזר נותרה 50% מההכנסה הפנויה. עם זאת, כבר מעל יחס החזר של 40% ההלוואה נחשבת מסוכנת יותר מבחינת הבנק ומחייבת אותו בהקצאת הון גבוהה יותר.
עד היום, בעת מתן הלוואה נוספת בשעבוד נכס, החישוב יכול היה להתייחס להלוואה החדשה בנפרד. מעתה, כאשר קיימות מספר הלוואות המובטחות באותו נכס, הבנק נדרש להסתכל על ההחזר החודשי של כלל האשראי המובטח בנכס. הכלל חל גם כאשר ההלוואות לא ניתנו על ידי אותו גוף.
לא כל הלוואה קצרת מועד נכנסת לחישוב
יש גם חריג משמעותי: הלוואות שמועד פירעונן אינו עולה על 18 חודשים אינן נכללות בחישוב החדש. ההיגיון הוא שהמגבלה נועדה לבחון התחייבויות ארוכות טווח שמשפיעות לאורך זמן על ההכנסה הפנויה של משק הבית.
מה הכוונה יחס ההחזר?
יחס ההחזר, PTI – Payment to Income, בודק איזה חלק מההכנסה הפנויה של משק הבית משמש להחזר ההלוואה. לדוגמא, אם למשפחה הכנסה פנויה של 20 אלף שקל בחודש והחזר חודשי של 6,000 שקל, יחס ההחזר שלה הוא 30%.
כאמור, בנק ישראל אינו מאפשר לבנק להעמיד הלוואה לדיור כאשר יחס ההחזר עולה על 50%. אבל נוסף רף 40%, לפיו משכנתה שבה יחס ההחזר גבוה מ-40% נחשבת מבחינת הבנק להלוואה בסיכון גבוה יותר ודורשת הקצאת הון מחמירה. לכן בפועל בנקים עשויים לדרוש בגינה ריבית גבוהה יותר או שלא לאשר אותה כלל.
איך משתנה החישוב למשפחה שהכנסתה 20 אלף שקל בחודש?
נניח שמשפחה מכניסה נטו 20 אלף שקל בחודש וכבר משלמת 6,000 שקל בחודש על המשכנתא. כעת היא רוצה לקחת הלוואה נוספת בשעבוד הדירה, שההחזר עליה יהיה 3,000 שקל בחודש. לאחר השינוי, הבנק מסתכל על שני ההחזרים יחד, שמגיעים ל-9,000 שקל בחודש. יחס ההחזר הכולל מגיע ל-45% מההכנסה.
המשפחה אמנם עדיין נמצאת מתחת לתקרה המוחלטת של 50%, אבל כבר חצתה את רף 40% שבו ההלוואה הופכת מבחינת הבנק למסוכנת ויקרה יותר, ולכן גם יש להניח שהריבית עליה תהיה גבוהה יותר. אם ההחזר על ההלוואה הנוספת היה 4,500 שקל, סך ההחזרים היה מגיע ל-10,500 שקל – 52.5% מההכנסה, והבנק לא היה מאשר את ההלוואה.
מי צפוי להרגיש את השינוי?
השינוי לא פוגע במי שרוכש דירה ראשונה, אבל הוא משמעותי במיוחד לבעלי נכסים שכבר יש להם משכנתא ומבקשים כסף נוסף כנגד הדירה. לא פעם אנחנו רוצים לקחת הלוואה נוספת על הדירה כדי לסגור חובות יקרים, לעזור לילדים, לממן הוצאה גדולה, ומשכנתא היא ההלוואה הזולה ביותר כרגע.
למה בנק ישראל החמיר?
בנק ישראל הסביר את המהלך בעלייה שחלה בנטילת תוספות אשראי לדיור, ובמיוחד אשראי נוסף שנלקח בסמוך לקבלת המשכנתא הראשונה. מבחינתו, מצב שבו בוחנים כל הלוואה בנפרד עלול ליצור תמונה חלקית, כל אחת מההלוואות עשויה להיראות סבירה בפני עצמה, בעוד שסך ההחזרים החודשיים של משק הבית כבר גבוה.
המטרה של השינוי היא לכן לבחון את החוב הכולל המובטח בדירה ולוודא שלאחר תשלום ההלוואות נשאר למשק הבית מספיק כסף להוצאות השוטפות.
הקלות בהלוואה לכל מטרה עד תקרה
לצד ההחמרה, בנק ישראל קיבע דווקא הקלה משמעותית שניתנה במקור כהוראת שעה בעקבות מלחמת חרבות ברזל.
בדרך כלל, בהלוואה לכל מטרה בשעבוד דירת מגורים ניתן להגיע לשיעור מימון של עד 50% משווי הנכס. לפי ההקלה שקובעה, ניתן להגיע לשיעור מימון כולל של עד 70% משווי הדירה, ובלבד שסכום ההלוואה שנמצא מעל רף המימון של 50% אינו עולה על 200 אלף שקל.
לדוגמה, בדירה ששווה 2 מיליון שקל, 50% הם מיליון שקל. בעל הדירה יוכל, בכפוף ליתר התנאים, לקבל אשראי מעבר למיליון שקל, אך החלק שמעל מיליון שקל מוגבל ל-200 אלף שקל. כלומר, במקרה הזה התקרה המעשית תהיה 1.2 מיליון שקל, ולא 1.4 מיליון שקל אף ש-70% משווי הדירה הם 1.4 מיליון.
האם השינוי ידחוף לווים לאשראי החוץ-בנקאי?
זו אחת השאלות המרכזיות שמעורר המהלך. נכון לאוגוסט 2026, יחס ההחזר הממוצע בהלוואות חדשות לכל מטרה בשעבוד נכס עמד על כ-24%, והיקף ההלוואות הללו עמד על כחצי מיליארד שקל בחודש. יחס ההחזר הממוצע במשכנתאות רגילות עמד על כ-29.2%.
כאשר מחברים את ההתחייבויות, חלק מהלווים עלולים להתקרב לרף 40% ואף לעבור אותו. עבורם האפשרויות עשויות להיות הקטנת סכום ההלוואה, הארכת תקופת ההחזר כדי להקטין את התשלום החודשי, פירעון התחייבויות קיימות, או חיפוש מימון מחוץ למערכת הבנקאית.
וכאן צריך להיזהר; אשראי חוץ-בנקאי אינו בהכרח יקר יותר בכל מקרה, אך התנאים והריביות עשויים להיות שונים משמעותית בין גוף לגוף. לכן רצוי לבדוק ולהשוות בין הגופים, לא רק את ההחזר החודשי אלא גם את העלות הכוללת של ההלוואה.
שורה תחתונה - עבור בעלי דירות עם משכנתא קטנה והכנסה גבוהה, השינוי עשוי להיות כמעט בלתי מורגש. אבל עבור משפחות שכבר מקדישות חלק משמעותי מההכנסה להחזר המשכנתא, החל מאוקטובר שווי גבוה של הדירה לבדו כבר לא מבטיח שהבנק יסכים לתת את האשראי הנוסף המבוקש.


