

 סקירת מיטב / קרדיט: אילוסטרציה – AI
12/10/2026 אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב
עיקרי הדברים
ישראל
רכישות בכרטיסי אשראי מצביעות על גידול מתון ברבעון השלישי, כאשר צריכת השירותים ממשיכה לצמוח בקצב איטי.
הביקוש לעובדים נותר נמוך. נמשך הקיפאון בתעסוקה בענף שירותי ההיי-טק.
מצבם הפיננסי של משקי הבית משתפר בהדרגה.
השווקים בישראל, במיוחד שוק המניות, הציגו ביצוע חסר בחודש האחרון.
מדד ת"א-90 מתגלה כאינדיקטור מקדים טוב לצמיחת המשק. ההאטה החדה בביצועיו בחודשים האחרונים עשויה לאותת על התמתנות הצמיחה במחצית הראשונה של 2027, בניגוד לתחזיות להאצה.
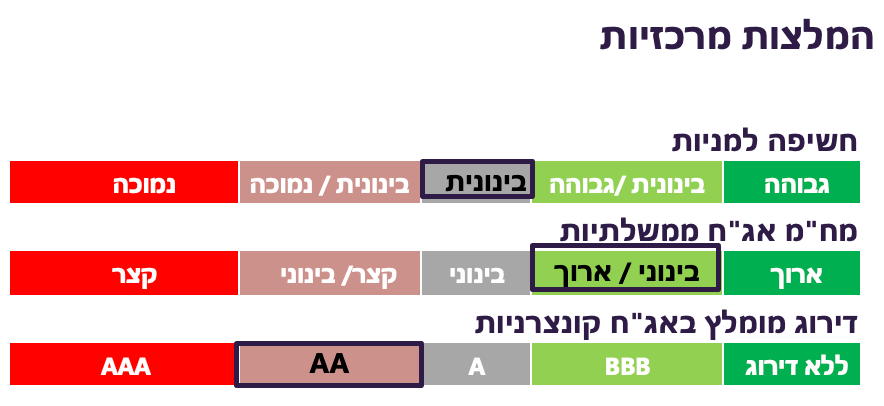
העלייה בפער בין האג"ח השקליות הבינוניות לקצרות אינה נתמכת בהערכות כלכליות ומגבירה את האטרקטיביות של האג"ח לטווחים הבינוניים.
עולם
הנתונים הכלכליים ממשיכים להצביע על התרחבות הפעילות בארה"ב, לצד סימנים ללחצי אינפלציה.
בכירי ה-Fed ממשיכים לתמוך בהעלאות ריבית. אנו מעריכים שיהיו פחות העלאות ריבית ממה שהשוק מגלם.
במבחן הביצועים ההיסטוריים, ברמת התשואות הנוכחיות אג"ח קונצרניות בדירוג השקעה בארה"ב אטרקטיביות ביחס למניות.
ישראל
הצריכה הפרטית ממשיכה לצמוח, אך בקצב מתון
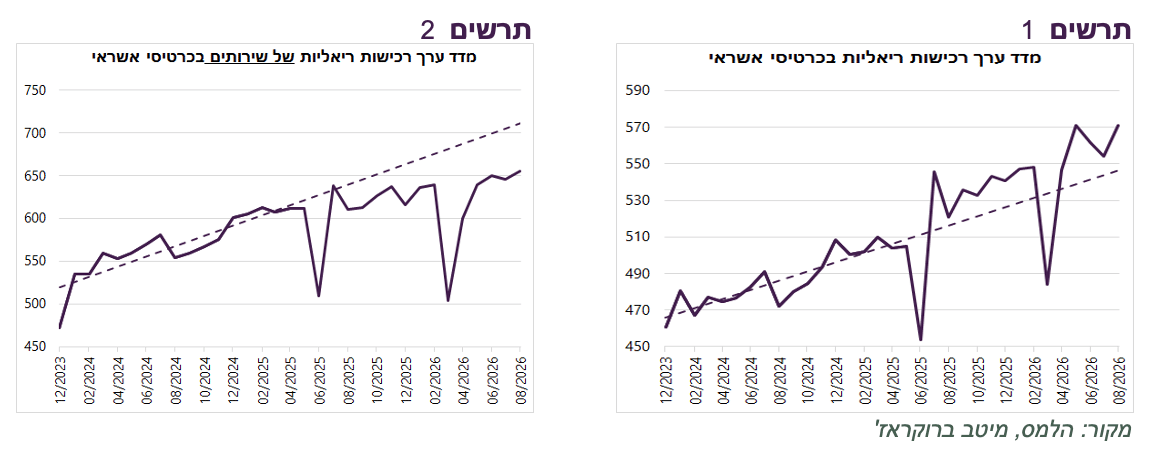
הרכישות הריאליות בכרטיסי אשראי נותרו ברמה גבוהה יחסית, מעל המגמה שקדמה למלחמה עם איראן ביוני 2025 (תרשים 1). עם זאת, הרכישות החודשיות הממוצעות ביולי-אוגוסט היו גבוהות בכ-0.4% בלבד מהממוצע באפריל–יוני ואינם מצביעים על גידול משמעותי בצריכה הפרטית ברבעון השלישי. גם קצב הגידול החודשי שלהן, ל פי נתוני המגמה, פחת מכ-0.5%-0.6% במחצית הראשונה של השנה לכ-0.3%-0.4% בחודשים האחרונים.
הרכישות בכרטיסי אשראי מוטות לצריכת מוצרים. ההוצאות הריאליות על שירותים צומחות בקצב איטי בשנה האחרונה (תרשים 2). צמיחה איטית בצריכת שירותים, תחום עתיר כוח אדם, ממתנת את הביקוש לעובדים ואת עליות המחירים בענף. הדבר משתקף במדדי המחירים האחרונים, שבהם נרשמה ירידה באינפלציית השירותים. חשוב לזכור שהעלייה ברכישות בכרטיסי אשראי משקפת לא רק גידול בצריכה, אלא גם שימוש גובר באמצעי תשלום זה.
אג"ח באמצע העקום אטרקטיביות
השווקים בישראל הציגו ביצועי חסר במהלך החודש האחרון. מדד ת"א־125 ירד בכ־5%, הירידה החדה ביותר מבין מדדי המניות המרכזיים בעולם. במקביל, התשואה על האג"ח הממשלתית השקלית ל־10 שנים עלתה בשיעור גבוה יותר מאשר ברוב המדינות, למעט צרפת וארה"ב, וזאת למרות היעדר טריגרים מקומיים משמעותיים.
האינפלציה צפויה להישאר בסביבת 2%. אנו מעריכים שאחרי מדד ספטמבר הקצב השנתי יעלה ל-1.8%. סקר הערכת המגמות בעסקים ממשיך להצביע על כך שהחברות אינן מתכננות להאיץ את העלאות המחירים. ציפיות האינפלציה של המגזר העסקי ירדו בספטמבר מתחת ל-2%, לרמתן הנמוכה ביותר מאז 2021 (תרשים 9). גם ציפיות האינפלציה הגלומות בשוק האג"ח נותרו יציבות יחסית ונמוכות מ-2%.
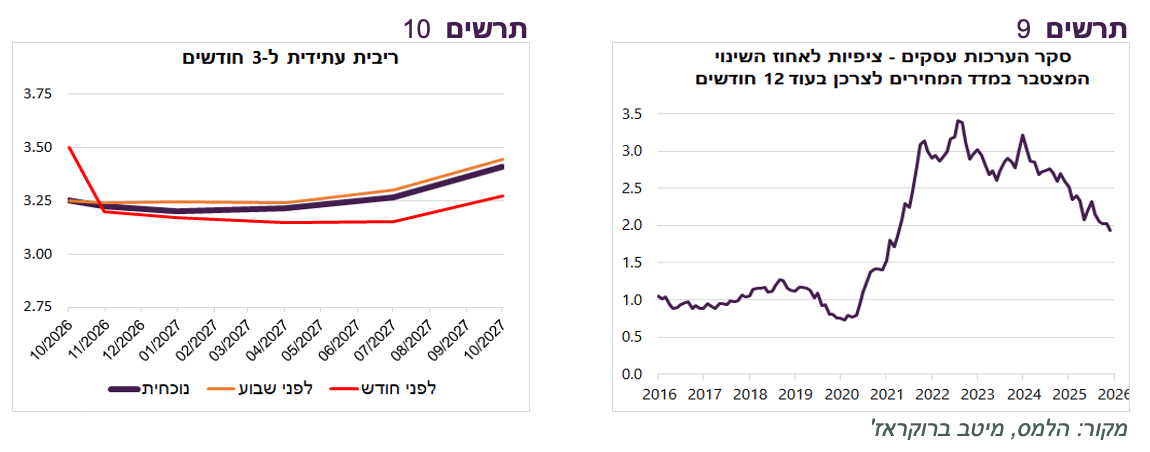
למרות זאת, תשואות האג"ח עלו בהשפעת ההתפתחויות בחו"ל, ללא עלייה משמעותית בציפיות לריבית הקצרה (תרשים 10). כתוצאה מכך, נפתח פער חריג בין תשואות האג"ח הקצרות לבינוניות (תרשים 11). התשואה העודפת של אג"ח ל-5 שנים ביחס לתיק סינתטי המורכב מאג"ח לשנתיים ול-10 שנים (5-Year Butterfly Spread) הפכה לחיובית, לראשונה בשנתיים האחרונות (תרשים 12).
להערכתנו, הסיכוי לעליית ריבית בישראל נמוך. התרחבות הפער מגבירה את האטרקטיביות של האג"ח באמצע העקום לעומת האג"ח הקצרות.
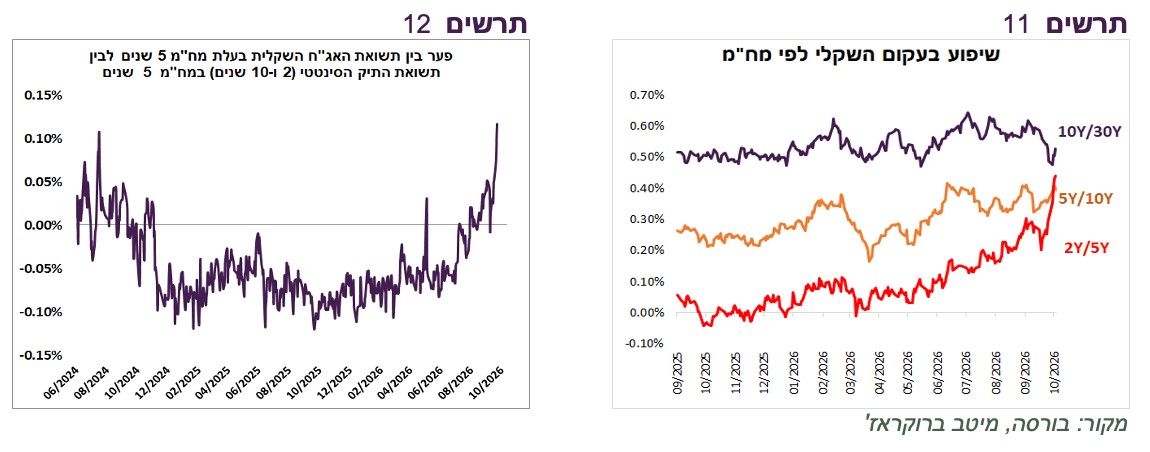
שורה תחתונה: אנו ממליצים להאריך מח"מ התיק באמצעות מעבר מהאג"ח הקצרות לבינוניות.
מה מלמדות מניות היתר על הצמיחה?
הממצאים העיקריים:
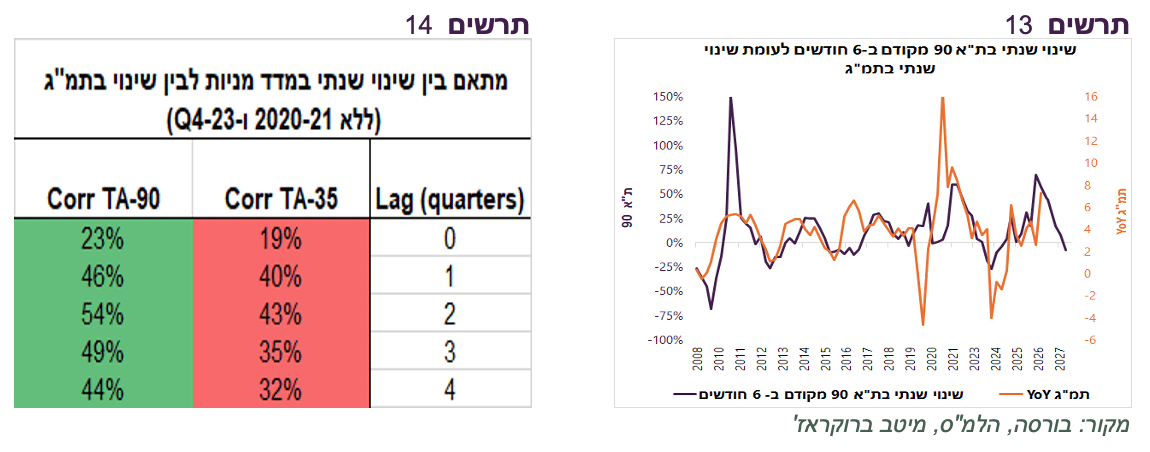
שוק המניות מקדים את המחזור הכלכלי, ולא רק משקף אותו - המתאם בין המניות לצמיחת התוצר באותו רבעון חלש. כאשר המניות מקדימות את התוצר בחצי שנה, המתאם עולה משמעותית (תרשים 13).
ת"א-90 מוביל על ת"א 35 בכל טווחי הבדיקה – המתאם בינו לבין צמיחת התוצר גבוה מזה של ת"א-35 בכל הטווחים שנבדקו. המתאם הגבוה ביותר מתקבל כאשר ת"א-90 מקדים את התוצר בחצי שנה. בטווחים קצרים או ארוכים יותר המתאם נחלש (תרשים 14).
היתרון של ת"א-90 בחיזוי המגמות העתידיות במשק אינו מקרי. ת"א-35 נשען במידה רבה על חברות גדולות שחלק ניכר מהכנסותיהן מגיע מחו"ל – פארמה, כימיקלים, ביטחוניות וטכנולוגיה. מניות אלה מושפעות מאוד מהשווקים הגלובליים, משער הדולר ומהביקוש העולמי. הן מושפעות גם מתנועות כספים של משקיעים זרים וקרנות מחקות, שאינן קשורות בהכרח למצב המשק הישראלי. לצידן נמצאים הבנקים הגדולים, שאכן מושפעים בעיקר מהפעילות במשק המקומי.
ת"א-90 מורכב מחברות בינוניות שחשופות יותר לשוק המקומי – נדל"ן ובנייה, קמעונאות, שירותים, תשתיות וחברות פיננסיות קטנות יותר. רווחיהן תלויים במידה רבה בצריכה הפרטית, בהשקעות, בתנאי האשראי ובשוק העבודה בישראל, כלומר באותם גורמים שמניעים את התוצר. לכן, כאשר המשקיעים משנים את ציפיותיהם לגבי הכלכלה המקומית, הדבר מתבטא קודם כול במניות ת"א-90.
הקדמה של כחצי שנה תואמת את אופן פעולתו של שוק ההון. מחירי המניות משקפים את הרווחים הצפויים ומגיבים לשינויים בציפיות עוד לפני שהם מופיעים בנתוני הפעילות. בנוסף, נתוני התוצר מתפרסמים באיחור ועוברים עדכונים, בעוד שמחירי המניות זמינים בזמן אמת. לכן יש להם ערך כאינדיקטור מקדים.
מה המדד מאותת כיום?
כפי שניתן לראות בתרשים 13, ת"א-90 נחלש מאוד. בשבוע שעבר הוא השלים ירידה של 20% מהשיא. התפתחות זו עשויה לאותת על התמתנות הצמיחה במשק, בניגוד לתחזיות להאצה בשנה הקרובה. עם זאת, ייתכן שהביצועים החלשים של המדד משקפים גם את חוסר הוודאות הפוליטית לקראת הבחירות המתקרבות.
שורה תחתונה: מדד ת"א-90 מקדים את ההתפתחויות בפעילות הכלכלית בישראל טוב יותר ממדד ת"א-35. ההאטה החדה בקצב העלייה של ת"א-90 בחודשים האחרונים עשויה לאותת על התמתנות הצמיחה במשק ב-2027.
עולם
נתונים ואירועים כלכליים
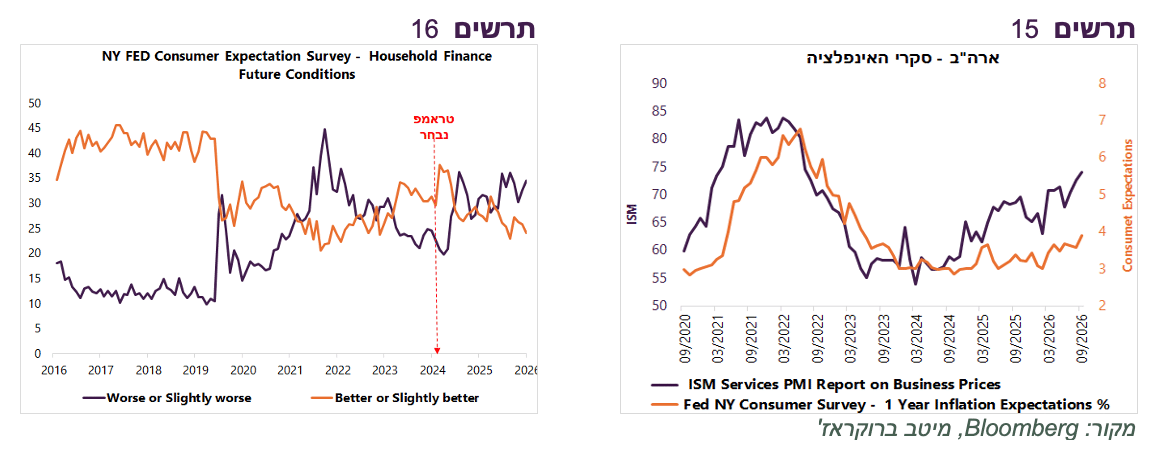
בשבוע שעבר פורסמו מעט נתונים כלכליים. מדד מנהלי הרכש ISM במגזר השירותים בארה"ב נותר ברמה גבוהה יחסית של 54.9, המצביעה על התרחבות משמעותית בפעילות. רכיב המחירים שמשלמים העסקים עלה לרמתו הגבוהה ביותר מאז 2022 (תרשים 15).
גם בסקר ציפיות משקי הבית של שלוחת ה-Fed בניו יורק נרשמה עלייה בציפיות האינפלציה לשנה, לרמתן הגבוהה ביותר מאז 2023 (תרשים 15). במקביל, משקי הבית נותרו פסימיים. הפער בין שיעור משקי הבית שצופים הרעה במצבם הפיננסי לבין אלה שצופים שיפור ממשיך להתרחב. לפני הקורונה תופעה זו אפיינה רק תקופות מיתון (תרשים 16).
בכירי ה-Fed שהתבטאו בפומבי בשבוע שעבר תמכו בהמשך העלאות הריבית. כנראה, עליית התשואות והריביות האחרות אינה מרתיעה אותם מלהעלות ריבית. אנו מעריכים שהריבית תעלה פחות מההערכות בשווקים.
בתשואות הנוכחיות עולה עדיפות אג"ח חברות על מניות בארה"ב
לפני מספר שבועות הצגנו נימוקים התומכים בהשקעה באג"ח קונצרניות בארה"ב כחלופה לאג"ח ממשלתיות, למרות המרווחים הנמוכים יחסית שבהם הן נסחרות. השיקולים התמקדו בעיקר בחוסן הפיננסי של החברות, במיוחד בדירוג השקעה, בהשוואה למצבה של הממשלה, ובהבדלים בין סוגי המשקיעים בשני האפיקים.
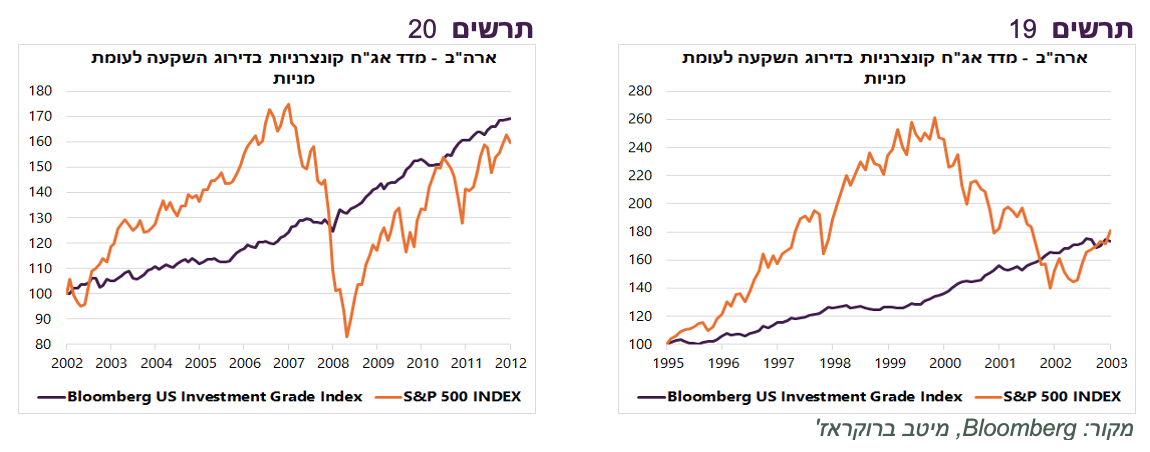
אולם, אג"ח קונצרניות בדירוג השקעה נראות אטרקטיביות גם כחלופה למניות. ראשית, בשוק המניות קיים חשש משמעותי להתפתחות בועה, בעיקר במניות הטכנולוגיה. כפי שניתן לראות בתרשימים 19-20, התפוצצות בועת הדוט.קום והמשבר הפיננסי ב-2008 פגעו רק במעט בביצועי האג"ח הקונצרניות בדירוג השקעה. אלה סבלו מהתרחבות המרווחים, אך מנגד נהנו מירידת תשואות האג"ח הממשלתיות. כתוצאה מכך, השקעה במניות ובאג"ח קונצרניות חמש שנים לפני הנפילות בשוק המניות הניבה כעבור 7–8 שנים תשואה דומה, אך בתנודתיות נמוכה בהרבה.
גם ללא השיקולים הקשורים לסיכון להתפוצצות בועה במניות, השקעה באג"ח קונצרניות בתשואות לפדיון הנוכחיות נראית אטרקטיבית.
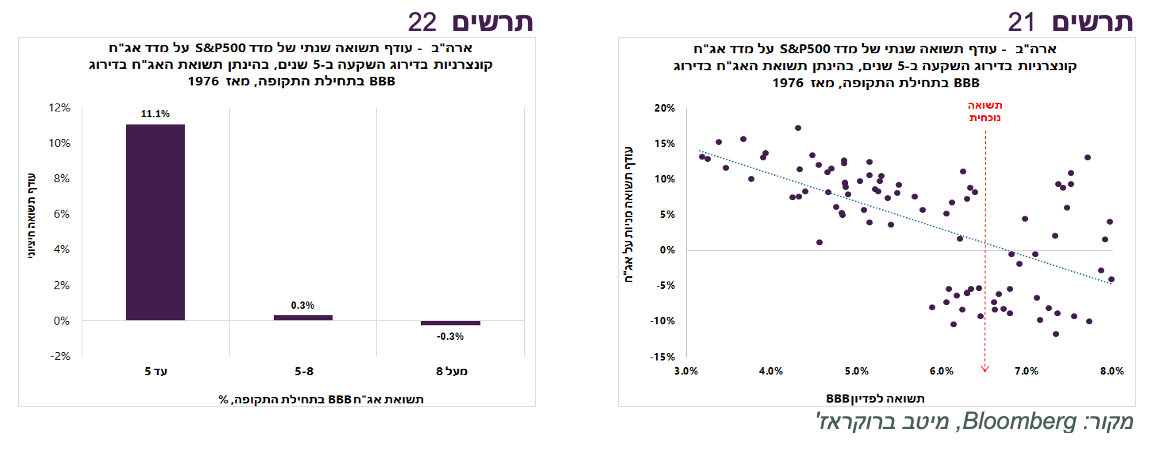
השווינו את התשואה שהשיג מדד S&P 500 לתשואת מדד אג"ח קונצרניות בדירוג השקעה בתקופות של חמש שנים לאורך 50 השנים האחרונות, בהתאם לתשואה לפדיון של אג"ח בדירוג BBB בתחילת כל תקופה. הבדיקה התמקדה בתקופות שבהן התשואה לפדיון של אג"ח BBB נעה בין 3% ל-8%. כיום היא עומדת על כ-6.5%. כפי שניתן לראות בתרשים 21 , ככל שתשואה לפדיון באג"ח קונצרני הייתה גבוהה יותר, עודף תשואה שהשיג מדד מניות על פני אג"ח קונצרניות הפך לנמוך יותר ואף לשלילי.
כפי שניתן לראות בתרשים 22, כאשר תשואת האג"ח עלתה על כ-5%, המניות כבר לא השיגו בממוצע תשואה גבוהה יותר מהאג"ח הקונצרניות, אך התאפיינו בתנודתיות גבוהה בהרבה.
שורה תחתונה: אנו ממליצים על הטיית ממניות לאג"ח חברות בארה"ב.


