

 רועי מינקוב, צילום: עוז שכטר
05/10/2026 עומר רגב
בשעה שמחירי הגז באירופה רושמים עליות חדות ונסחרים ברמות גבוהות, ישראל מסתמכת על הפקה מקומית משלושה מאגרי גז מפיקים: תמר, לווייתן וכריש. מבדיקת נתוני רשות הגז הטבעי עולה כי בשנת 2025 שימש הגז הטבעי לייצור כ־74% מהחשמל בישראל. סקטור החשמל צרך באותה שנה כ־11.4 BCM, שהם כ־79% מכלל צריכת הגז המקומית, נתון שהופך אותו לנכס אסטרטגי ממדרגה ראשונה אך גם למוקד תלות תפעולית מרכזי. סך הצריכה המקומית באותה שנה עמד על כ־14.4 BCM, יחידה המשמשת למדידת כמויות גדולות של גז, עלייה של 4.1% לעומת שנת 2024, שנבעה בעיקר מהמשך המעבר מייצור חשמל בפחם לייצור באמצעות גז טבעי. במקביל, ייצאה ישראל כ־12.4 BCM למצרים ולירדן.
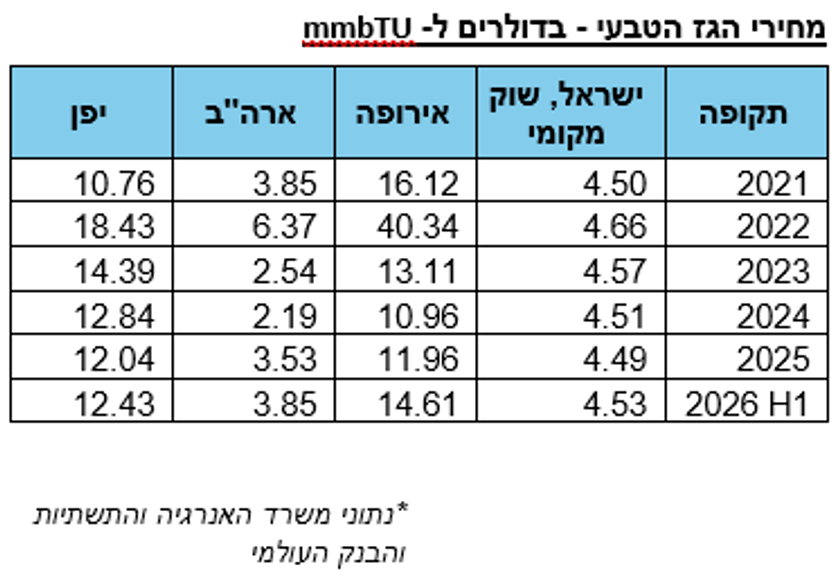
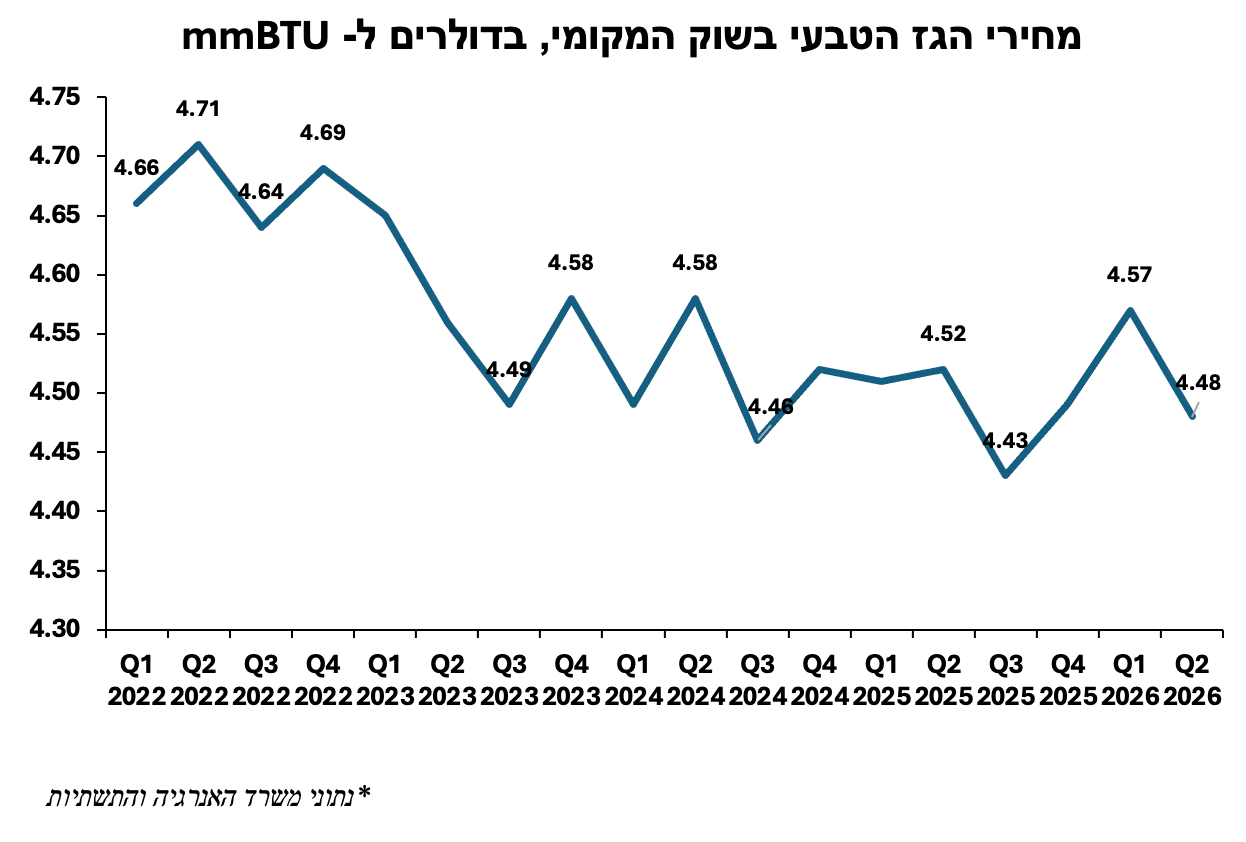
הסיבה המרכזית לכך שהזינוק באירופה אינו מתגלגל באופן אוטומטי ומיידי לפתחו של הצרכן הישראלי נעוצה במבנה השוק. הדבר בא לידי ביטוי גם ברמת המחירים: בשנת 2025 נע המחיר הממוצע של הגז הטבעי במשק הישראלי סביב 4.5 דולר ל־MMBtu, תוך שמירה על יציבות יחסית בהשוואה לתנודתיות שנרשמה בשוקי הגז באירופה. בניגוד לישראל, מדינות רבות באירופה חשופות במידה רבה יותר למחירי השוק הבין־לאומיים, בין היתר בשל תלותן ביבוא גז בצינורות ובמטעני LNG. לעומת זאת, רוב הרכש של חברת החשמל ויצרני החשמל הפרטיים בישראל מעוגן בהסכמי אספקה רב־שנתיים, הכוללים נוסחאות תמחור ומנגנוני הצמדה שנקבעו מראש. מנגנונים אלה ממתנים את החשיפה לתנודות החדות במחירי הגז בשוק האירופי. יתרונותיו של מבנה זה בלטו גם במהלך משבר האנרגיה באירופה בשנת 2022, כאשר מחירי הגז בישראל נותרו יציבים יחסית.
עם זאת, המומחים מדגישים כי ישראל אינה חסינה הרמטית. לצד היציבות במחיר, האתגר המרכזי של המשק הישראלי טמון תחילה במישור התפעולי והביטחוני. תלות של 74% בייצור חשמל מגז פירושה שכל אירוע של תקלה טכנית או השבתת ההפקה ממאגר או פגיעה במתקן הפקה או בצינור הולכה, אירוע כזה עלול לחייב שימוש זמני ומוגבר בפחם או בדלקים נוזליים, הכרוכים בדרך כלל בעלויות ובפליטות גבוהות יותר.
רועי מינקוב, מנכ"ל קבוצת CofaceBDi: "הגז המקומי מאפשר לישראל ליהנות מיציבות יחסית בתקופה שבה מחירי האנרגיה באירופה נתונים לתנודתיות. זהו יתרון משמעותי למשק, לתעשייה וליצרני החשמל, אך הוא אינו הופך את ישראל לאי כלכלי. ההתייקרות בעולם עלולה לחלחל אל החברות הישראליות דרך חומרי הגלם, עלויות היבוא, שרשראות האספקה והיחלשות אפשרית של לקוחות מעבר לים. המשמעות היא שהסיכון אינו נעלם, אלא משנה את הנתיב שבו הוא מגיע למשק הישראלי".
זווית נוספת שעולה בדו"ח נוגעת לזליגה הכלכלית של המשבר אל תוך התעשייה והמסחר המקומי. בטווח הבינוני, עלויות אנרגיה גבוהות עלולות לייקר חומרי גלם ומוצרים עתירי אנרגיה המיובאים לישראל, כגון כימיקלים, דשנים, מתכות, חומרי גלם לתעשיית המזון. במקביל, שיבושים גיאופוליטיים וקשיים בשרשראות האספקה עלולים להכביד גם על עלויות ההובלה הימית.
ב CofaceBDi מציינים כי עבור חברה ישראלית הפועלת מול שווקים בחו״ל, אירוע אנרגיה עולמי עלול להפוך במהירות ובקלות לאירוע אשראי וסיכון פיננסי. יצרנים אירופיים בענפים עתירי אנרגיה עלולים להתמודד עם שחיקה ברווחיות, ירידה בביקושים ולחצים תזרימיים. כתוצאה מכך, יצואן ישראלי המעניק אשראי ספקים ללקוח באירופה עלול לחוות הארכה ניכרת בימי התשלום או אף להיתקל בסיכון ממשי לחדלות פירעון מצד הלקוח, וזאת מבלי שעלות האנרגיה הישירה של היצרן בישראל השתנתה כלל. מנגד, קיים צד חיובי פוטנציאלי: חברות תעשייה ישראליות הצורכות גז טבעי מקומי, במישרין או באמצעות מתקני קוגנרציה, עשויות ליהנות מיתרון יחסי מול מתחרים באירופה החשופים יותר לעלויות אנרגיה גבוהות. הדבר נכון כל עוד פערי המטבע, חומרי הגלם וההובלה אינם מקזזים זאת.
בשורה התחתונה, משק הגז המקומי והחוזים ארוכי הטווח ממשיכים לספק שכבת הגנה משמעותית למשק הישראלי מפני זעזועי המחירים הישירים באירופה. יחד עם זאת, במציאות של כלכלה גלובלית דינמית ורשת אספקה עולמית משתנה, ההתנהלות הכלכלית הנכונה מחייבת מעקב הדוק גם אחר השותפים הגלובליים מעבר לים, ולא רק אלו בתוך המדינה.