

 התעשייה בארה״ב האיצה בספטמבר / קרדיט: אילוסטרציה – AI
01/10/2026 עומר רגב
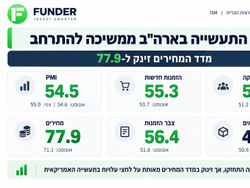
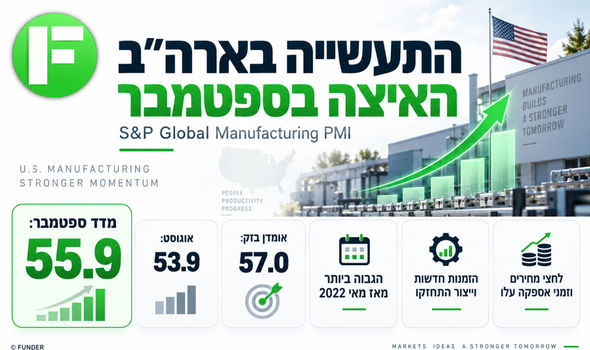
מגזר הייצור האמריקאי סיים את ספטמבר בקצב התרחבות מהיר יותר. מדד מנהלי הרכש הסופי של S&P Global לתעשייה עלה ל-55.9 נקודות, לעומת 53.9 באוגוסט. הקריאה הסופית הייתה נמוכה מאומדן הבזק של 57.0 שפורסם בשבוע שעבר, אך עדיין הייתה הגבוהה ביותר מאז מאי 2022. מדובר בסקר פרטי של מנהלי רכש, ולא בנתון ממשלתי.
הדוח פורסם ביום חמישי, 1 באוקטובר, בשעה 16:45 בישראל. S&P Global ציינה כי העלייה בהזמנות החדשות עודדה את החברות להגדיל את הייצור ולהרחיב את מצבת העובדים, במקביל להמשך לחץ על קיבולת הייצור ועל שרשראות האספקה.
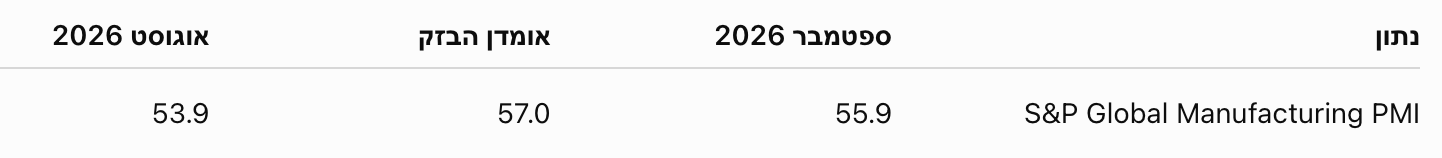
רמה מעל 50 מצביעה על התרחבות בפעילות, ולכן גם לאחר התיקון כלפי מטה לעומת האומדן המוקדם, התמונה שמציג הדוח נותרה חזקה.
ההזמנות החדשות דחפו את הייצור
לפי S&P Global, החברות דיווחו על שיפור רחב בביקוש, כאשר הזמנות חדשות גדלו בקצב מהיר יותר. העלייה במכירות הייתה בולטת במיוחד בפעילויות הקשורות לטכנולוגיה ולביקוש ממשלתי.
בעקבות העלייה בהזמנות, המפעלים הגדילו את התפוקה, והייצור המשיך לצמוח זה החודש ה-16 ברציפות. גם קצב גיוס העובדים התחזק והגיע לרמה הגבוהה ביותר זה יותר מחמש שנים.
כריס וויליאמסון, הכלכלן העסקי הראשי של S&P Global Market Intelligence, אמר כי קצב הצמיחה בתעשייה "עלה הילוך" בספטמבר. לדבריו, העלייה החדה בהזמנות החדשות הובילה את המפעלים להגדיל משמעותית את הייצור ולצרף עובדים בקצב מהיר יותר.
היצוא עדיין חלש
לצד הביקוש המקומי החזק, תמונת היצוא נותרה חלשה יותר. הזמנות היצוא המשיכו לרדת, כאשר החברות ציינו מכסים ועלויות הובלה גבוהות בין הגורמים שהכבידו על המכירות בחו"ל.
מדובר בפער משמעותי בתוך הדוח: השוק המקומי ממשיך לספק ביקוש חזק, בעוד החלק הבינלאומי של הפעילות עדיין נתקל בקשיים.
שרשראות האספקה שוב נמתחות
אחד הסימנים הבולטים בדוח היה התארכות זמני האספקה. לפי S&P Global, זמני המסירה של חומרי גלם התארכו במידה החדה ביותר זה יותר מארבע שנים.
החברות דיווחו גם על עלייה מחודשת בלחצי העלויות, בין היתר בשל מכסים, עלויות אנרגיה גבוהות ומחסור בחומרי גלם מרכזיים, ובהם פלדה ורכיבים אלקטרוניים.
שני סקרים - אותה מגמה בסיסית
מדד S&P Global מצטרף לדוח ISM שפורסם מאוחר יותר היום, שבו מדד הייצור עמד על 54.5 נקודות. שני הסקרים מבוססים על מדגמים שונים ולכן אינם אמורים לספק מספר זהה, אך שניהם מצביעים בספטמבר על התרחבות של מגזר הייצור האמריקאי.
הבדל נוסף הוא בעוצמת האות. S&P Global מציג האצה ברורה לעומת אוגוסט, בעוד מדד ISM כמעט שלא השתנה. עם זאת, בשני הסקרים בולטים ביקוש יציב ולחצי מחירים משמעותיים.
מבחינת המשקיעים, השילוב בין פעילות תעשייתית חזקה יותר לבין התארכות זמני אספקה ועליית עלויות הוא דו-משמעי. הצמיחה תומכת בפעילות הכלכלית, אך לחצי המחירים והאנרגיה עלולים להקשות על המשך ירידה באינפלציה.