

 סקירת מזרחי טפחות / קרדיט: אילוסטרציה – AI
27/09/2026 יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות
תמצית
השוק בארה"ב הציג שבוע נוסף של עליית תשואות, וזו הייתה ניכרת. הפעם, מחירי הנפט עצמם הם לא הגורם העיקרי לזה. ולפחות במידה מסוימת יש פה ירידה בביקוש העולמי לאג"ח אמריקאי. כפועל יוצא, התשואות הריאליות נעשות אף הן גבוהות בצורה חריגה, גם בטווחים הקצרים.
בתקופה הקצרה, למרות רגיעה מסוימת בסביבת מחירי האנרגיה, תזמון העליות האחרונות, יחד עם התרחבות מרווחי הזיקוק של הבנזין והסולר יביאו, ככל הנראה, לרמות דיי חריגות במדדי המחירים של ספט'. מה שצפוי לנטרל במידה מסוימת את אותה תשואה ריאלית גבוהה. מצד שני, פרסום אותו מדד ספט' יהיה דיי קרוב למיד-טרמז בתחילת נוב', על ההוצאה הפיסקלית המוגברת של אלה. ונמשיך לצפות להיפוך מגמה בקרוב.
למרות שעד כה לא ראינו תמסורת מהותית של עליית מחירי האנרגיה למוצרים הסחירים, בטח שלא כמו ב-2022, עליית הביקושים בארה"ב כן מיתרגמת לצד ההיצע בשלב הזה, ויחד עם מגבלות באספקה ובתעסוקה, נראה שמתרחב פה פוטנציאל לעליית מחירים בהמשך.
נתוני הזמנת מוצרים בני קיימא מעידים, שלא במפתיע, שהרבה מהביקושים הם תוצאה של ה-Capex ב-AI.
בצד הצרכן, בולטת עלייה ברכישת הבתים החדשים, על רקע עליית ריביות המשכנתא. ועדיין, בדומה לסבבים קודמים, נעריך שיש פה הטרמת רכישות מסוימת, לאותה עליית ריביות.
הסנטימנט הצרכני מאידך, ממשיך להצביע על פסימיות, בעיקר על רקע מחירי הדלק הגבוהים מאוד בתחנה. ועדיין, בשלב הזה, נראה שזה לא מביא אותנו לרמות קריטיות.
בישראל, מדדי הפדיון במשק מצביעים על חולשה מסוימת ביולי, ככה"נ על רקע הזינוק במס' הטסים לחו"ל. זה כן צפוי, להערכתנו, להעיב על נתוני הפעילות של הרבעון השלישי. ומנגד, נתוני כ. האשראי של ספט' מצביעים על התאוששות מסוימת, שלהערכתנו, תלווה אותנו במהלך השנה.
מאקרו
ארה"ב: בהמשך למגמת העת האחרונה, התשואות בארה"ב המשיכו לרשום עליות רוחביות, במהלך שבוע שעבר, תוך כדי קביעת שיאים רב-שנתיים חדשים. בניגוד למהלך האחרון אחרי ההצהרות הניציות מהפד, הייתה פה עלייה גם בתשואות הקצרות, וגם בארוכות, עם תוספת של כ-10 נ"ב באג"ח לשנתיים. ובמהלך השבוע, רמת תשואות שהתקרבה ל-4.95% - שיא של מעל לשנתיים. ועם זאת, רובו של המהלך היה בטווחים של 10 שנים ומעלה, עם עליית תשואות שבועית של 16-18 נ"ב. במקרה של האג"ח ל-30 שנה, לשיא מאז 2004, ברמה של 5.49%.
התפקיד המוגבל של הנפט בא לידי ביטוי בתגובה חלקית בציפיות האינפלציוניות. לדוג', הציפיות הגלומות לאורך העקום הוסיפו כ-2 נ"ב במהלך השבוע. ובסביבה של 2% ומשהו, יש פה פער מסוים מול עקום ריאלי שמצביע על תשואה של כ-2.6% כבר באג"ח הצמוד לשנתיים, וצמוד ל-10 על לא פחות מ-2.82%.
ראוי להוסיף שהרבה מהמהלך לא נובע דווקא מפרמיית סיכון על אג"ח אמריקאי, כאשר ה-IRS האמריקאי ל-10 שנים עלה בקצב דומה לאג"ח, במהלך השבוע האחרון. ובאופן כללי, ה-ASW בטווח הזה, לדוג', עומד על כ-38 נ"ב, שאפשר אף להגדירן כמתונות עבור השנה האחרונה.
הרבה מעליית התשואות נרשמה בסמוך למכרזי האג"ח השבועיים. בין זה, בלטו במכרזים השבועיים של האוצר זה של האג"ח במכרז ל-5 שנים, עם ירידה ביחס הכיסוי לרמה של 2.21, וזה של האג"ח ל-7 שנים, עם ירידה ל-2.42. ב-2 המקרים, ראויים לציון גם ירידה בביקושים של מתמודדים לא "ישירים" במכרז, אשר מעידה על ירידה בביקושים העולמיים לאג"ח אמריקאי.
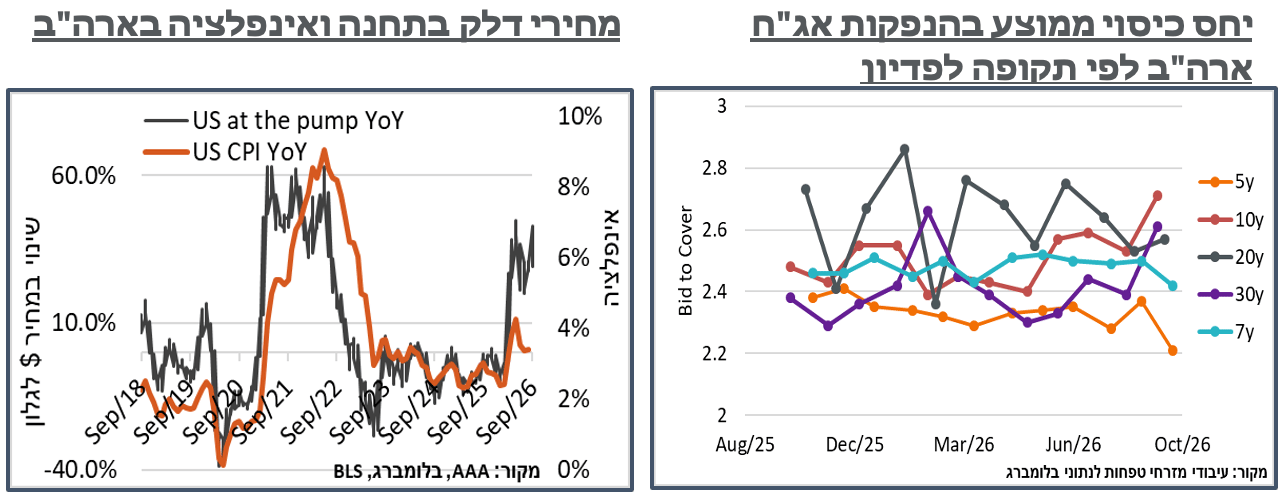
עוד בהקשר הזה, נציין שמחירי הנפט בארה"ב אמנם רשמו ירידות משמעותיות בשבוע האחרון. ועם זאת, תזמון העליות מוקדם יותר במהלך החודש, יחד עם מרווחי הזיקוק הגבוהים, גוזרים מחירי דלק בתחנה שהיו גבוהים מאוד במהלך החודש, עם ממוצע של כ-4.30$ לגלון במהלך ספט' עד כה. ורמה נוכחית של קרוב ל-4.5$ - אחוזים בודדים מהשיא שנרשם במאי. אל זה מצטרפים כמובן מחירי הסולר, על כ-6.5$ נוכחיים, גבוהים בכ-15% מהרמות של מאי.
נעיר שזולת מחירי הדלקים בתחנה, עד כה, הגל הנוכחי של עליית מחירי הדלקים למיניהם נעדר באופן בולט מאוד ממחירי המוצרים הסחירים. להערכתנו, לפחות במידה מסוימת, צד ההיצע סופג בשלב הזה את העליות. לדוג', ה-Russel 2000 איבד קרוב ל-6% במהלך הרבעון האחרון, וה-Dow קרוב לאחוז, לעומת עלייה של כ-4% ב-S&P 500, במהלך התקופה, עם עליות במניות הטכנולוגיה, התקשורת, אפל 20%+, מייקרוסופט עלייה של קרוב ל-40%. ומנגד, ירידות בולטות בענפים המסורתיים.
בהזדמנות הזו, נעיר שבראייה מקומית, אנחנו מעריכים שהמשך העליות במחירי הנפט הגולמי מיתרגמים לעלייה פוטנציאלית של קרוב ל-30 אג' במחיר המטרה של הדלק בתחנה, באוק', קרי אל מעט מעל ל-8 ₪ לליטר, לעומת ה-7.75 הנוכחי. לכאורה זה שווה ערך לכ-8 נ"ב במדד אוק', כשנותר עוד לראות אם זה יביא לשינויים בבלו עצמו, מנגד, לקראת הבחירות.
במקביל, צד ההיצע האמריקאי דיווח דווקא על התחממות רבתי, עם עלייה של 2-4 נק' בנתונים הראשוניים במדדי מנהלי הרכש של S&P לענפי התעשייה והשירותים, בספט'. כרגע זה שם את המדד לתעשייה על רמה של 57 נק' – שיא מאז אמצע 22'. ואת המדד לשירותים על רמה חריגה באופן כללי של 58.7 נ'. S&P דיווחה שהמדדים עלו בעיקר על רקע ביקושים מקומיים, מה שעקבי כמובן עם הגירעון הפיסקאלי הגבוה. וציינה שהרמות הנוכחיות עקביות עם קצב צמיחה של כ-5%. כאשר מתוך זה, נגזרת צמיחה של כ-4% ברבעון השלישי בכללותו.
מנגד, דווחו גם קשיי אספקה של העסקים, במקביל לקשיים במציאת עובדים. ואגב כך, לגידול בצבר ההזמנות, אשר מגבירים כמובן את החששות האינפלציוניים מצד ההיצע.
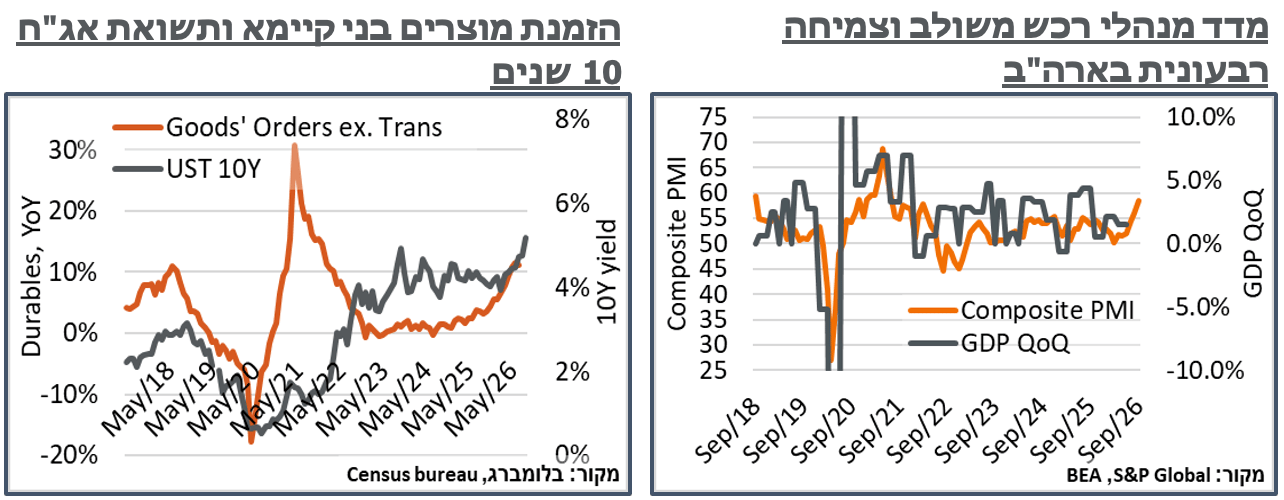
עוד בצד ההיצע האמריקאי, הנתון הראשוני של הזמנות המוצרים בני קיימא הצביע על יציבות, באוגוסט, בניגוד לציפיות להתכווצות קלה. זה מגיע, בנוסף, לעדכון כלפי מעלה של נתוני יולי, כך שאלה מצביעים כעת על עלייה שנתית של מעל ל-8%, בהמשך למגמה חיובית באופן כללי בשנתיים האחרונות.
סעיפי ה-AI ממשיכים להיות גורם משמעותי פה, עם עלייה חודשית של 1.5% בהזמנות מוצרי מחשבים וציוד נלווה, ועוד עלייה של 0.3% בהזמנות מוצרי התקשורת.
גם שוק הבינוי בארה"ב הצביע על ביקושים מוגברים, עדיין, עם עלייה חודשית מפתיעה של כ-6.4% במכירות הבתים החדשים, באוג'. בהתייחס לרמה הנוכחית של 684 א', מדובר עדיין בירידה של כ-2.0%, לעומת מכירות הבתים החדשים בשנה שעברה. העלייה החודשית, באוגוסט, מסמנת את הגידול המשמעותי ביותר בנתון הזה מאז פברואר. ועדיין, בהמשך למגמה השלילית בשנים האחרונות, אנחנו בירידה שנתית של כ-2.0% במכירות.
העלייה במכירות מגיעה כמובן עם עליית התשואות הכללית בארה"ב. ובמקביל לה, עלייה בריביות המשכנתא. Bankrate.com דיווח לאחרונה על עלייה של המשכנתא הפופולרית ל-30 שנה. במהלך אוגוסט, עוד לפני עליית התשואות האחרונות, זו נעה בסביבת 6.75%. למרות התוצאה הלא אינטואיטיבית האמורה, נזכיר שראינו כמות גבוהה יחסית של מכירות בתים חדשים, כבר במקביל לעלייה בריבית המשכנתאות בסביבות 2022-2023, כאשר בתים קיימים עם משכנתא קיימת, הפכו לפחות אטרקטיביים באופן יחסי, למכירה.
בעדות נוספת על הטרמת רכישות, גם המחיר הממוצע לבית חדש ירד בקרוב ל-50 א' $, לרמה של כ-479 א' – שפל של שנתיים, לעומת סדרה שהייתה דיי יציבה עד כה.
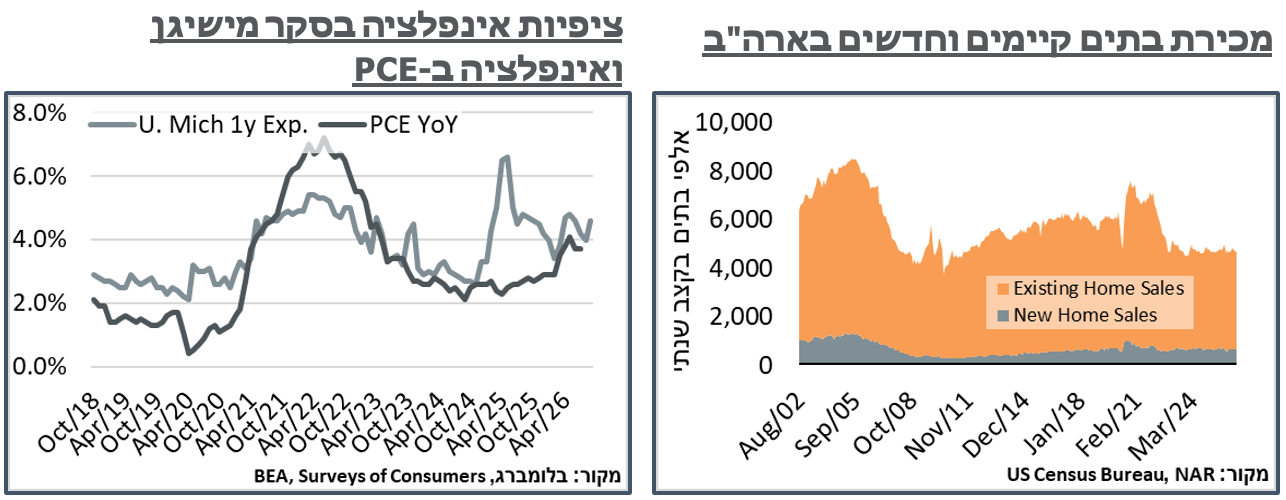
למרות עליית מחירי הדלקים אל תוך ספט', הנתון הסופי של מדד אמון הצרכנים של אונ' מישיגן הציג התאוששות קלה, של 0.6 נ' בנתון הסופי של החודש, לרמה של 48.1. ועדיין, מדובר בשחיקה משמעותית לעומת רמה של 51.7 א' באוג'. ובאופן כללי, הפעם הראשונה מזה שלושה חודשים, שהמדד הזה יורד מתחת לרף ה-50 נ'. מעבר לעליית מחירי הדלק האמורה, האונ' ציינה חששות למגבלות סחר, אשר עלולות להיתרגם לתוך הכלכלה בכללותה.
באופן דומה, ציפיות האינפלציה לשנה של המשיבים עלו מ-4.0%, ל-4.6% - שוב, שיא של שלושה חודשים. נוסיף שדגימת המשיבים לנתון הזה הייתה עד ה-21.9, קרי, לקראת הסוף הגענו דיי קרוב לרמות השיא של מחירי הדלקים בתחנה.
נדגיש, כמובן, שראינו רמות דומות לאלה בסנטימנט עם תחילת המלחמה, ואף גבוהות משמעותית עקב חששות של הדמוקרטים בעיקר מהמכסים, בשנה שעברה. ועם זאת, מדובר ברמה גבוהה של לחצים אינפלציוניים. וגם אם אלה יבואו לידי ביטוי חלקי בלבד במדד המחירים לצרכן, כמו שראינו בחודשים האחרונים, נעריך שיש פה מידה לא מבוטלת של כיסוי של עלויות התשומות על ידי שרשראות האספקה האמריקאיות לצרכן.
ישראל: לאחר עליות מרשימות בחודשים האחרונים, נתוני הפדיון במשק הצביעו על התכווצות ביולי, גם בנתונים המקוריים (3.2%-) וגם במנוכי העונתיות (1.5%-). כקריאת כיוון לנתוני התוצר של הרבעון השלישי, הפדיון במהלך החודש גם נמוך בכ-3.4% במונחים שנתיים מהממוצע ברבעון השני.
רכיבי הפדיון מחזקים את התפיסה שהגידול במס' הטסים לחו"ל אחראי במידה רבה על הנתון הכללי. בכלל זה, בולטת ירידה של 3.5% באספקת חשמל ומים, ועוד ירידה של 3.4% בסעיפי שירותי אירוח ואוכל. מנגד, הפדיון הקמעונאי דווקא עלה בכ-1.3%, במהלך החודש, אם כי בראייה שנתית הוא מצביע על התרחבות מתונה מאוד של 1.2%.
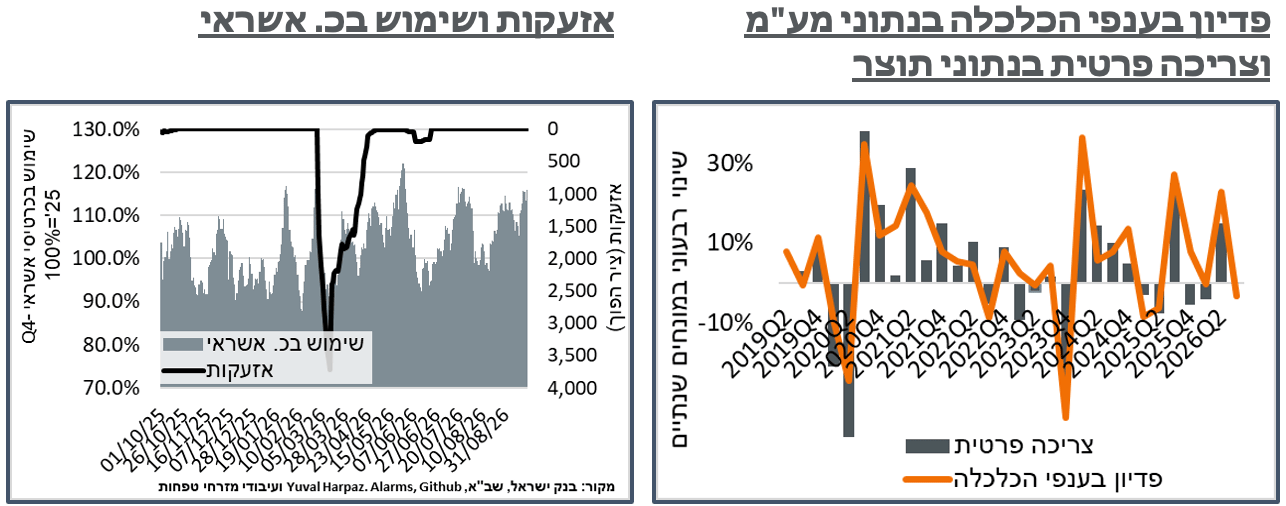
בהמשך לרוח הפנים האמורה בנתוני הפדיון המקומיים ביולי, נוסיף כי נתוני הקצה של מכירות בכ. אשראי המשיכו להצביע על מגמה שלילית באוג'. להערכתנו, על פי נתוני השימוש בכ. אשראי של בנק ישראל, אלה מסתכמים לירידה של כ-3.4%, במהלך החודש. ומנגד, נתונים אל תוך ספט', הזמינים כעת עד ה-23 בחודש, מצביעים על התאוששות משמעותית של כ-5% לעומת זה, ככה"נ כולל במהלך סביבת ראש השנה. להערכתנו, נמשיך לראות כמובן חולשה יחסית במהלך סוכות, על רקע יציאות מוגברות לחו"ל, ולאחר מכן, עלייה בביקושים, על רקע סיום תקופת החגים בתחילת אוק'.


