

 תמונת המאקרו / קרדיט: אילוסטרציה – AI
22/09/2026 יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות
תמצית
המהלך המוניטרי הניצי של בנקים מרכזיים בשבוע שעבר מביא ברובו להתמתנות בתלילות העקומים בעולם. בארה"ב, זה מביא אותנו ל-2v10 ברמה של 20 נ"ב – גבוה עדיין ממה שראינו בשנים האחרונות. אבל בראייה היסטורית של העשורים האחרונים, בהחלט משהו שעקבי או קרוב לפחות לסביבות טרום-מיתון.
האינדיקציות לפעילות בארה"ב, מנגד, ממשיכות להיות ערניות באופן בולט, עם עלייה במכירות הקמעונאיות, במהלך אוגוסט. ועם זאת, לאור עליית מחירי האנרגיה, מחד, והיעדר העלייה במחירי המוצרים באופן כללי מאידך, אנחנו מעריכים שלפחות במידה מסוימת יש פה רצון להטרים חששות לעליית מחירי, יתממשו אלה או לא.
בישראל, הורדת הבלו במהלך החודש מעלה כמובן שאלות לגבי מחירי הדלק בתחנה, בפועל, בתקופה הקרובה. עם זאת, כולל הירידות אתמול, והעליות הבוקר, הסתכלות על מחירי הנפט העולמיים, ומרווחי הזיקוק, בלבד, מצביעים על פוטנציאל אינפלציוני של כ-0.3% מהכיוון הזה, אשר עשוי להתממש במציאות פוליטית כזו או אחרת.
נתוני שוק התעסוקה המקומי מצביעים, לכאורה, על רמה הדוקה מאוד באוגוסט. ומנגד, נעדיף לזכור שיש פה השפעה רבה של מוטיבציית הטיסות של אוגוסט. אדרבא, הגמישות בביקוש רבתי לעובדים מצביעה על פוטנציאל להתרחבות במצבת כח האדם הזמין לסקטור הפרטי, בהמשך.
נתוני מאזן התשלומים המקומי, מנגד, ממשיכים להצביע על גירעון בחשבון השוטף ברבעון השני, זה הרבעון השני ברציפות. זה גם מצטרף לגירעון גדול יותר במאזן הסחר, אל תוך אוג'. עם זאת, ב-2 המקרים, ניכר שיש פה השפעה של מחירי האנרגיה / ה-Capex של ה-AI בעולם. ונעריך שתיקון יכול להיות משמעותי מ-2 הבחינות.
בבריטניה, תמונת האינפלציה בהחלט מביאה לידי ביטוי את אותם מחירי אנרגיה עולים. כמו ב-2022, יש פה גם שיהוי קל של מחירי החשמל, לאור הקיבוע המאוחר של המחירים. ומנגד, ה-BoE נמנע אמנם מהעלאת ריבית. אבל ניכר שהוא ניצי, ובאופן כללי ממוקד במניעת עלייה משמעותית בתשואות הארוכות.
המגמה הכללית חוזרת על עצמה ביפן, עם מדד מחירים מתחת לצפי, מחד, והמשך העלאות ריבית, מנגד.
מאקרו
ארה"ב: על רקע העלאת הריבית וה-Dot Plot הניציים של הפד, ובהמשך להשפעת עליית מחירי הנפט על העקום, התשואות הקצרות בארה"ב המשיכו לעלות בשבוע האחרון, עם תוספת של כ-10 נ"ב באג"ח לשנתיים, לרמה של 4.74%. ב-10 שנים, אנחנו עושים מהלך של התמתנות, דווקא, של כ-3 נ"ב לסביבת 4.95%, וגם זה בעיקר על רקע מחירי הנפט הגבוהים של תחילת השבוע שעבר.
בשלב הנוכחי, זה מביא את ה-2V10 לסביבת 20 נ"ב, חיוביים, עדיין, ובטח שגבוהים משמעותית מהרמות החריגות של 2022-2023, והציפיות למיתון שהעלאות הריבית, דאז, הביאו. ועדיין, נציין שהרמה הנוכחית, עם הקרבה לעקום שלילי, קרובה יחסית לרמות טרום האטה כלכלית, מבחינה היסטורית.
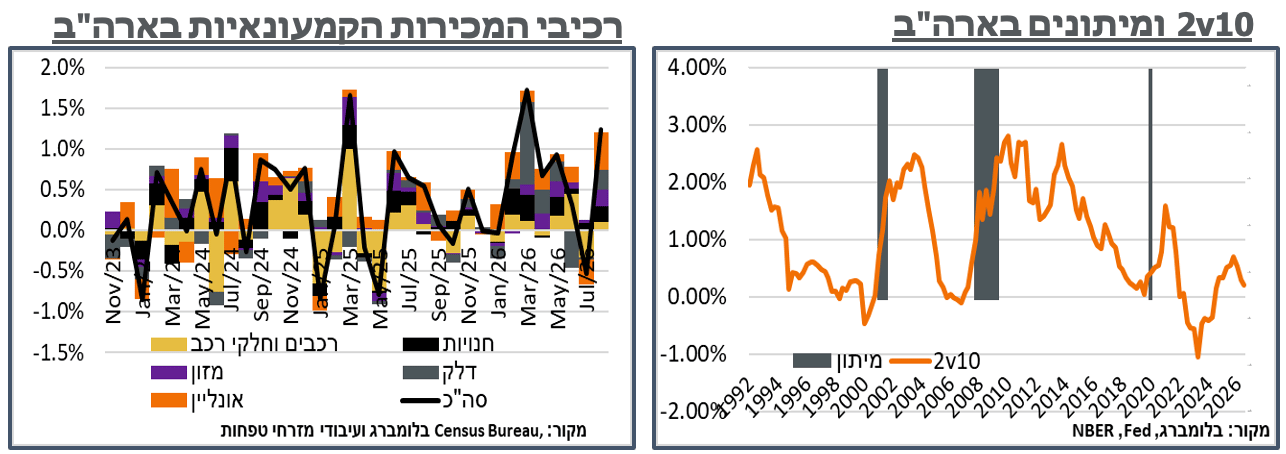
בינתיים, למרות אינדיקציות שליליות בולטות בנתוני הסקרים, הפעילות בפועל של הצרכן האמריקאי נראית ערה באופן יחסי. ובפרט, במהלך החודש נרשמה עלייה של 1.2% בסך המכירות הקמעונאיות, באוגוסט, במונחים נומינליים, בדרך לעלייה שנתית של כ-6.0%. הרבה מזה נובע שלא במפתיע מהדלקים, עם עלייה חודשית של כ-3.1% במכירות. וצריך להוסיף, בהקשר הזה, שראינו עוד עליות מהותיות מאוד במחירי הדלק בתחנה, אל תוך ספט', שצפויים לדחוף כלפי מעלה את הסעיף הזה. אל מול זה, סעיפים נוספים הציגו גם הם עליות משמעותיות. ובעיקר בלטו מוצרים בני קיימא. בראשם המכירות אונליין, עם זינוק חודשי של 2.6% במכירות, בדרך לעלייה שנתית של קרוב ל-10%. מגמה דומה, אם כי מתונה במעט, נרשמה בחנויות חשמל ואלק', ובציוד פנאי וספורט. החולשה הבולטת מאוד בסקטור הנדל"ן האמריקאי, על רקע הריביות הגבוהות, הביאה מחד לירידה חודשית של 0.2%- במכירות חומרי בינוי ומוצרים לגינה. אבל מאידך, בני קיימא כמו ריהוט ופריטים לבית עלו בכ-0.9%, במהלך החודש.
להערכתנו, כמובן שהנתונים מרשימים לכשעצמם. וייתן בהחלט שהייתה פה תרומה מסוימת לצרכן מצד תוספת המשרות המשמעותית בנתוני השכר, אשר דווחו בתחילת החודש. ומטבע הדברים, ייתכן שגם להוצאה הפיסקלית המורחבת יותר במהלך החודש הייתה השפעה, אם כי היינו מצפים לראות את זה יותר בהוצאות השוטפות.
ועדיין, להערכתנו, יש פה תוצאה מסוימת של רצון להטרים את מה שנראה כמו פוטנציאל עליות מחירים חד יותר, בדגש על הסיקור התקשורתי של מחירי הסולר הגואים. בכל מקרה, יהיה מעניין לראות איך זה יחזיק עם עליית מחירי הדלקים הנוספת של ספט'.
ישראל: מדד אוג' הביא כזכור ליציבות באינפלציה המקומית, ברמת 1.5%, עם סעיפים שהיו ברובם לפי הצפי, וגריעה אינפלציונית קטנה ולא צפויה במחירי ביטוח הרכב. זה מגיע במקביל לעובדה שבעוד שמחירי הדלקים הם אינפלציוניים מאוד בעולם, אצלנו המגמה נבלמה כזכור, לפחות עבור ספט', עם הורדת מס הבלו, וחזון למועד בנוגע להשפעות הצפויות בקיבוע המחירים, המתקרב, של אוק'. על רקע זה, בדקנו במודל הגורמים האקסוגניים את ההשפעה האינפלציונית הצפויה הנוכחית של הדולר/שקל, והנפט + מרווח זיקוק על המדד, בהתעלם מהשינויים ברמות הבלו.
נוסיף כי בפרקטיקה, בשלב הנוכחי מחירי הנפט השקליים המשיכו לעלות לאחר קיבוע המחירים של אוק', תוספת של כ-15% מאז אותה התקופה והם עומדים על סביבת 305 ₪ לחבית. מרווחי הזיקוק באירופה, מנגד, המשיכו לעלות אל סביבת 120 ₪ נוספים. ועולה כמובן השאלה אם נראה התמתנות של המספר הזה על רקע הרצון של טראמפּ להפסיק את המתקפות על תשתיות אנרגיה בחזית הרוסית-אוקראינית, או להיפך עלייה במקרה של חזית צפון מזרח אירופאית נוספת.
בכל מקרה, בשלב הנוכחי, להערכתנו, על פי המודל ההשפעה רבתי של מחירי האנרגיה על המדד היא חיובית באופן בולט בחודשים הקרובים, עם פוטנציאל כולל לתוספת של כ-0.35%. עוד על זה, התוספת מהמטבע אמנם מתונה, אבל חיובית, ועומדת על עוד כ-0.03%.
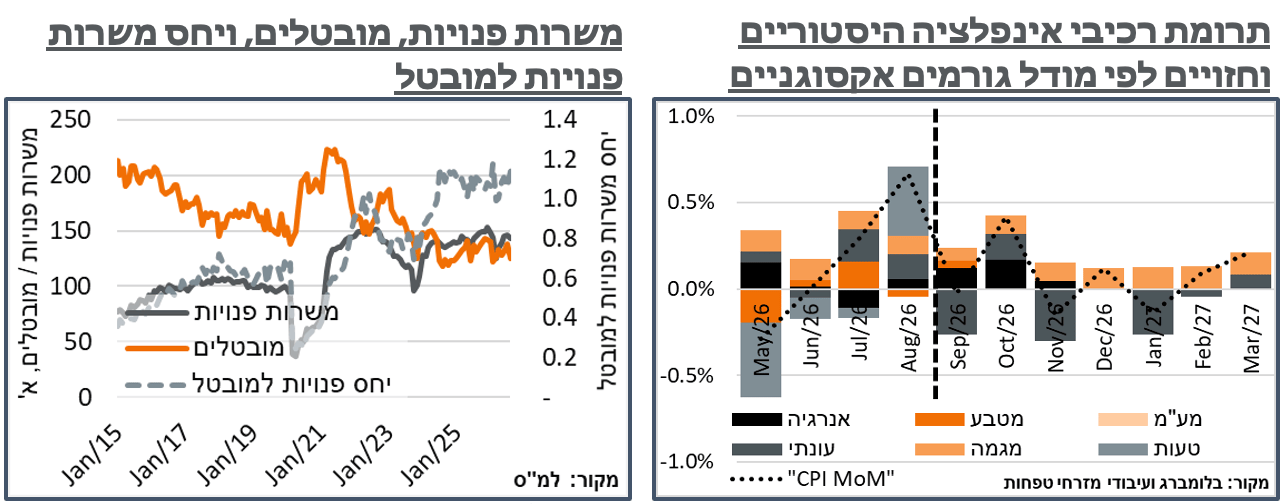
למרות התוספת האינפלציונית מהטיסות באוג', נתוני שוק התעסוקה המקומיים מצביעים על כך שבמידה מסוימת אנחנו חווים השפעה ממתנת כתוצאה מהצמצום בפעילות המקומית, שזו גוזרת. בפרט, נתוני סקר כח אדם מצביעים על ירידה של כ-0.4% בשיעור ההשתתפות בשוק התעסוקה, במהלך החודש, לרמה של 61.8%. על רקע זה, שיעור האבטלה חוזר ויורד ל-2.8% - קרוב לרמות השפל של העת האחרונה. המחסור בעובדים אף משמעותי יותר בחל"תים, עם ירידה בשיעור האבטלה הרחב מ-4.0% ל-3.7%.
באופן ראוי לציון, אחוז הנעדרים זמנית מעבודה כל השבוע כתוצאה ממילואים הגיע גם הוא לשפל חדש מאז תחילת המלחמה, ברמה של 2.3%, לעומת ממוצע של כ-15%, במהלך המלחמה. כמובן שעולה השאלה כמה מזה נובע מצרכים ביטחוניים פרופר, וכמה מזה יעלה בחזרה אחרי הקיץ.
במקביל, הביקוש לעובדים רשם גם הוא התכווצות מקבילה של 2.2%, לכ-143 א', במהלך אוג'. למרות הירידה, צריך לציין שזה עדיין קרוב מאוד לממוצע שראינו בסדרה הזו מאז כניסת הפסקת האש מול חמאס לתוקף באוק' אשתקד.
מבחינת הרכב המשרות הפנויות, הרוב דווקא לא היה בענפי המזון והאירוח, בניגוד להשפעות הפוטנציאליות בסיטואציה הזו, אלא דווקא בבינוי, עם ירידה של כ-1,863 משרות, אחרי עלייה דומה בחודשיים הקודמים. עולה כמובן השאלה אם על רקע היציבות הביטחונית, השקל החזק, והירידה סביר להניח, במס' העובדים מחו"ל במפרץ הפרסי תביא להקלה במחסור המקומי בעובדים.
נתוני החשבון השוטף במאזן התשלומים המקומי ממשיכים להצביע על עודף במאזן הסחורות והשירותים אל תוך הרבעון השני, הפעם על שיא חדש של 6,950 מ' ד'. כמו ברבעון הראשון, גם הפעם זה מגיע אל מול הוצאה ראשונית גדולה מאוד במהלך הרבעון, של כ-7,500 מ' ד', נטו. ההוצאה הזו מביאה את החשבון השוטף כולו לגירעון של כ-524 מ' ד' במהלך הרבעון, דומה לרבעון הראשון, וכמובן לא אופייני לשנים האחרונות.
את רוב הגידול בגירעון ההכנסות הראשוניות במהלך הרבעון ניתן לייחס להכנסות של גורמים מחו"ל מהשקעות ישירות בישראל, אשר צמחו לכ-11,697 מ' ד' - דומה לרבעון הראשון, וגבוה בכ-5 מיליארד ד' מאשר הרבעון הרביעי של 2025.
להערכתנו, יש פה משום שיערוך של פעילות שוטפת מקומית בתחום השבבים או התעשיות הביטחוניות. בהקשר הזה, ראוי לציין כי גם ההשקעות הישירות של תושבי חו"ל בישראל עמדו על כ-14,343 מ' ד', רובם (10,335 מ') השקעה חוזרת של רווחים, לעומת השקעה ישירה של 5,554 מ' ברבעון רביעי 25'.
נוסיף שבמהלך החודשים האחרונים ראינו עלייה בגירעון המאזן המסחרי, שהגיעו לשיא של 5,418 מ' ד', במהלך אוג'. עם זאת, נציין שלא מעט מזה מגיע מיבוא מוגבר של מוצרי אנרגיה (קרוב ל-1.5 מיליארד) על רקע מחירי הנפט והפחם הגבוהים. ומה שלא מזה הם בעיקר מוצרי השקעה וחומרי גלם, נעריך שבין היתר על רקע העלייה בפעילות הביטחונית למיניה ומוטיבציית מרכזי הנתונים, שבטח זוכה גם לאיזה ביטוי מקומי.
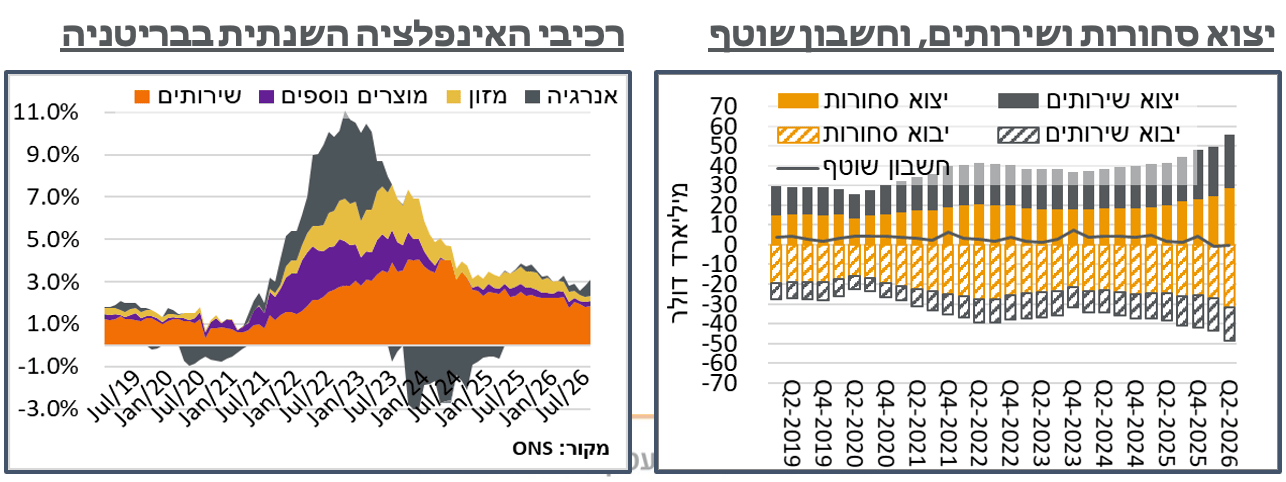
בריטניה: נתוני מדד המחירים בבריטניה ממשיכים לבטא לחצים אינפלציוניים מהכיוון האנרגטי, מחד. ומאידך, להיות מתונים ביחס למה שנפט בסביבות 90$ היה אמור לגרור, בשלב הזה. המדד הכללי, בפרט, רשם עלייה של 0.5% במהלך החודש, בדרך לאינפלציה שנתית של 3.1%.
נוסיף כי חלקה של האנרגיה מהמדד הכללי ירד לכ-5.8% בנתונים הנוכחיים, לעומת כ-6.7% ב-2022. על רקע זה, אנחנו מעריכים כרגע את התרומה מסעיפי האנרגיה לאינפלציה הכללית על כ-0.75%, לעומת מעל ל-4% מהקטגוריה הזו בלבד, בתחילת 2023.
זולת זה והמזון, אינפלציית הליבה, מאידך נותרת יציבה על 2.6%. ושוב, בניגוד ל-2023, ניכר שסעיפי המזון ומוצרים נוספים הם כמעט ולא אינפלציוניים, בין היתר על רקע קצב עליית שכר שמסתכל מלמטה על רף ה-4%.
לאור התמונה האינפלציונית הלא גבוהה ולא ליבתית האמורה, הודעת הריבית של ה-BoE אשר פורסמה לאחריה נמנעה אמנם מהעלאת ריבית, שגם לא הייתה מתומחרת. ומנגד, כמו במאמצים הפיסקליים בארה"ב, גם פה ניכר רצון למתן את עליית התשואות בחלקים הארוכים יותר של העקום. ההחלטה עצמה המשיכה לעמוד על שישה חברים שהעדיפו שלא להעלות ריבית בשלב הזה, לעומת שלושה שתמכו בהחלטה להעלות ל-4.0%.
בטיעונים להחלטת הריבית, ה-BoE ציין כי לעליית מחירי האנרגיה "עד כה יש עדויות מעטות להשפעות שניוניות במחירים וקביעת השכר. עם זאת, הסיכונים של השפעות כאלה, כנגד המדיניות הנדרשת כדי להיטות נגדה, גדול יותר ככל שמחירי האנרגיה הגבוהים יישארו או שהם יהיו תנודתיים יותר." מנגד נכתב שהתנאים בשוק התעסוקה, כמו גם הריבית הגבוהה יותר אותה פוגשים משקי הבית ועסקים, החל מתחילת העימות, יפעלו למתן את האינפלציה לאורך זמן." וכי "סה"כ, הוועדה בדעה שהסיכונים לסביבת האינפלציה מוטים כלפי מעלה."
מנגד, אל מול תוכניות שהוצגו מספר שנים קודם לכן, לצמצום מאזן ה-BoE, דווח על תכנית להשאיר 120 מיליארד פאונד במאזן הבנק באג"ח ממשלתיות בריטיות אשר מועד פרעונן אחרי 2049, כנגד הנפקת מזומנים. עוד 222 מיליארד באג"ח אשר צפוי להיפדות עד 2035 שאינו צפוי להירכש מחדש על ידי הבנק, ועוד 20 מיליארד בין 2035 ל-2049 צפויים להימכר בקצב של 20 מיליארד בשנה. התשואות הארוכות באג"ח הממשלתיות הבריטיות ירדו בכ-10 נ"ב, בעקבות ההודעה.
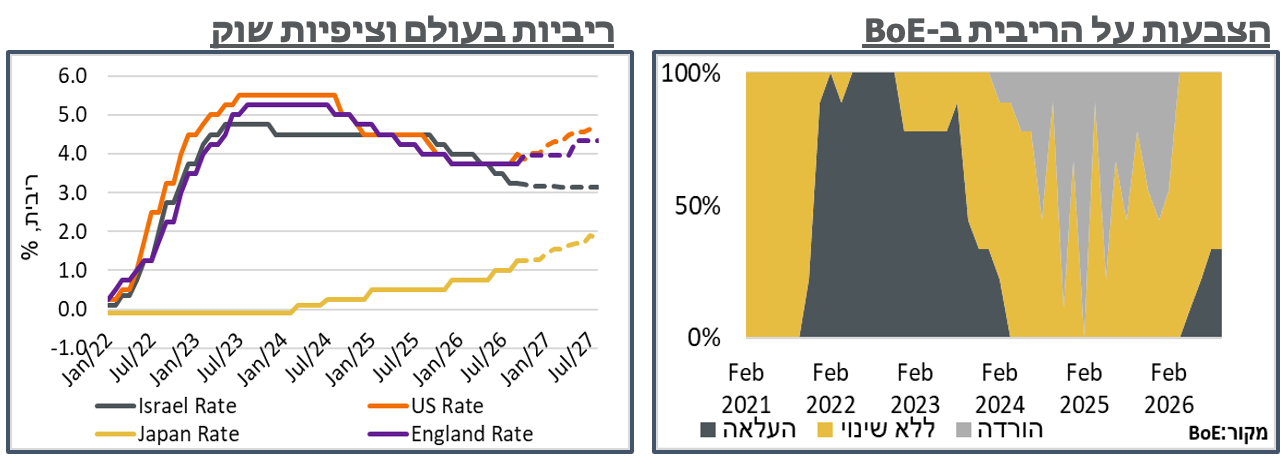
יפן: נתוני האינפלציה של אוג', הצביעו על יציבות ברמה שנתית של 1.9%, בניגוד לציפיות לעלייה לרמת 2.0%. שלא כמו בבריטניה, פה הבנק המרכזי כן הגיב בהעלאת ריבית, השישית בסייקל הנוכחי, לרמה של 1.25%. ההצבעה הייתה ברוב בולט של 7-2. ההחלטה ציינה התאוששות בכלכלה היפנית, ומנגד, בדומה להודעות הריבית האחרות של השבוע שעבר, השפעות של "המצב במזרח התיכון." ועל זה צוינה בתור גם "העלייה בביקושים קשורי-AI בעולם." עוד על זה צוין הפיחות של היין בשנה האחרונה, בתור גורם אינפלציוני.
נעיר שבעוד שהחלקים הקצרים בעקום היפני אופייניים יותר להיסטוריה של 30 השנים האחרונות, האג"ח הארוכות דווקא בעליית תשואות שיותר אופיינית למערב, כאשר תשואת האג"ח ל-30 שנה הגיעה לשיא של קרוב ל-4.20%, במהלך השבוע שעבר, על רקע דיווחים שהמדינה צפויה להגדיל את ההוצאות הביטחון מסביבה נוכחית של כ-2%, לכ-3.5% מהתמ"ג. בדומה לארה"ב, גם פה העלאת הריבית הביאה להתמתנות קלה בתשואות הארוכות, כרגע ברמה של 4.06% באג"ח ל-30 שנה.
למרות העלאת הריבית, בשבוע האחרון, שער היין המשיך לרשום פיחות, כ-1.5% מול הדולר. ומנגד, תוואי העלאות הריבית נותר יציב יחסית, עם הסתברות של כ-20% להעלאת ריבית על ידי ה-BoJ, בהחלטה בסוף אוק', וריבית אפקטיבית של כ-2.5% בעוד כשנה.


