

 קרן נאמנות במוקד: סיגמא מניות ישראל / קרדיט: אילוסטרציה – AI
26/10/2026 משה שלום, מנתח שווקים FUNDER
פרטי הקרן
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
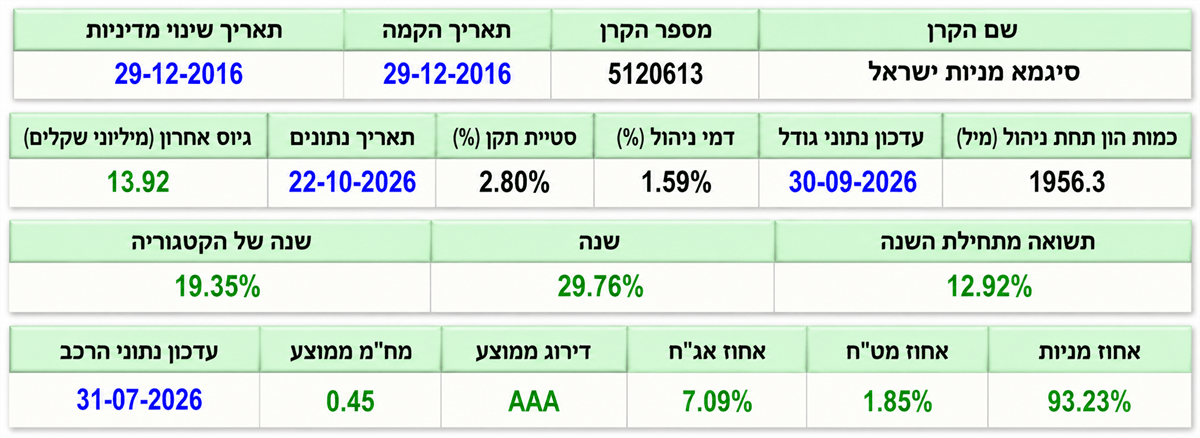
סיגמא מניות ישראל, מספר קרן 5120613, היא קרן ותיקה שהוקמה ב־29-12-2016, ומועד שינוי המדיניות המוצג הוא אותו תאריך. היקף נכסיה עומד על 1,956.3 מיליון ש״ח, נתון המצביע על קרן בעלת בסיס נכסים משמעותי. לפי נתוני 22-10-2026, הגיוס האחרון הסתכם ב־13.92 מיליון ש״ח. תשואתה מתחילת השנה היא 12.92%, בעוד התשואה ב־12 החודשים האחרונים עומדת על 29.76%. נתון זה גבוה ב־10.41 נקודות אחוז מתשואת הקטגוריה בשנה האחרונה, 19.35%, ולכן הקרן הציגה ביצוע עודף מהותי בטווח זה.
עם זאת, השוואה זו מתייחסת לשנה אחת בלבד ואינה מספיקה לבדה להערכת עקביות ארוכת טווח. הרכב ההשקעות מעיד על חשיפה גבוהה למניות, בשיעור של 93.23%, לצד 7.09% אג״ח ו־1.85% מזומן. שיעור מינוף של 0.45 עשוי להסביר את העובדה שסך שיעורי החשיפה המוצגים מעט גבוה מ־100%. דירוג האג״ח הממוצע הוא AAA, נתון המעיד על איכות אשראי גבוהה של רכיב האג״ח לפי הסיווג המוצג, אך אינו משנה את אופייה המנייתי המובהק של הקרן.
סטיית התקן עומדת על 2.80%, ודמי הניהול הם 1.59%. מאחר שהקרן חשופה כמעט במלואה למניות ישראליות, ביצועיה עשויים להיות מושפעים במידה רבה מתנודות השוק המקומי ומהמניות המרכזיות בתיק. הנתונים מעודכנים ל־30-09-2026, ואילו נתוני ההרכב מעודכנים ל־31-07-2026; לכן יש להביא בחשבון שהחשיפות בפועל עשויות להשתנות מאז.
ביצועי הקרן
קרדיט: נתונים מאתר פאנדר
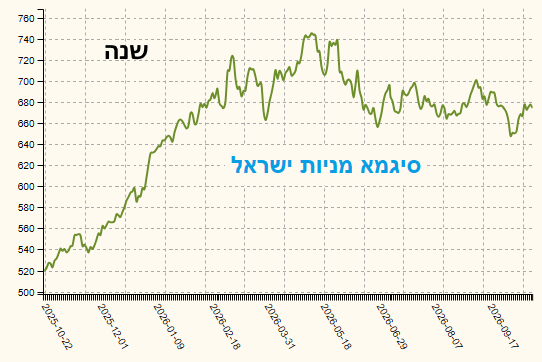
גרף ביצועי השנה של הקרן מציג תמונה של עלייה משמעותית לאורך התקופה, לצד שינוי ברור באופי המגמה במחצית השנייה של השנה, שהתאפיינה בתנודתיות גבוהה ובהיחלשות המומנטום החיובי. בתחילת התקופה, באוקטובר 2025, נסחרה הקרן באזור 520 נקודות, ומשם החלה במגמת עלייה הדרגתית שהתחזקה לקראת סוף השנה ובתחילת 2026. העלייה לוותה ביצירת שפלים ושיאים עולים, כאשר הקרן התקדמה דרך אזורי 560, 600, 640 ו-680 נקודות.
במהלך החודשים הראשונים של 2026 נמשכה המגמה החיובית, אך התנועה הפכה תנודתית יותר, עם תיקונים חדים והתאוששויות מהירות. בהמשך הגיע הגרף לשיא באזור 740–745 נקודות, ששיקף את עוצמת מהלך העליות המצטבר. ואולם, לאחר השיא חל שינוי בהתנהגות המחיר: הקרן התקשתה לשמור על רמותיה הגבוהות, החלה לרדת ונכנסה לתקופה של תנודות רחבות, שבמהלכה נרשמו שיאים נמוכים יותר וניסיונות התאוששות שלא הצליחו לחדש את המגמה העולה הקודמת.
מבחינה טכנית, אזור 690–700 נקודות מסתמן כאזור התנגדות קרוב, שבו נתקלה הקרן בקשיים במהלך ניסיונות ההתאוששות. מעליו, אזור 720–745 נקודות מהווה אזור התנגדות משמעותי יותר, משום שבו נרשם שיא התקופה. מנגד, אזור 650–660 נקודות מסתמן כתמיכה קרובה, לאחר שהקרן ירדה אליו במהלך החולשה האחרונה והצליחה להתאושש ממנו. תמיכה עמוקה יותר עשויה להימצא באזור 620–630 נקודות, אשר עשוי להפוך לרלוונטי במקרה של שבירה מטה של התמיכה הקרובה. לקראת סוף הגרף ניכרת התאוששות מאזור 650 נקודות לעבר 680 נקודות, המעידה על חזרת ביקושים מסוימת, אך עדיין אינה מספיקה כדי לקבוע שהמגמה החיובית חודשה.
בהסתכלות על התשואה המצטברת, הקרן עברה בקירוב מרמה של 520 בתחילת התקופה לרמה של 680 בסופה, עלייה חזותית של כ-31%, בכפוף לקריאת הערכים מהגרף. עם זאת, העובדה שהקרן נסחרת מתחת לשיא השנתי מצביעה על כך שחלק מהעליות כבר נמחקו. לסיכום, ביצועי סיגמא מניות ישראל לאורך השנה נותרו חיוביים במצטבר, אך המגמה בטווח הקצר עדיין אינה חד-משמעית. התבססות מעל 690–700 נקודות עשויה לחזק את תרחיש ההתאוששות, בעוד ירידה מתחת ל-650 נקודות עלולה להצביע על התחדשות הלחץ השלילי.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
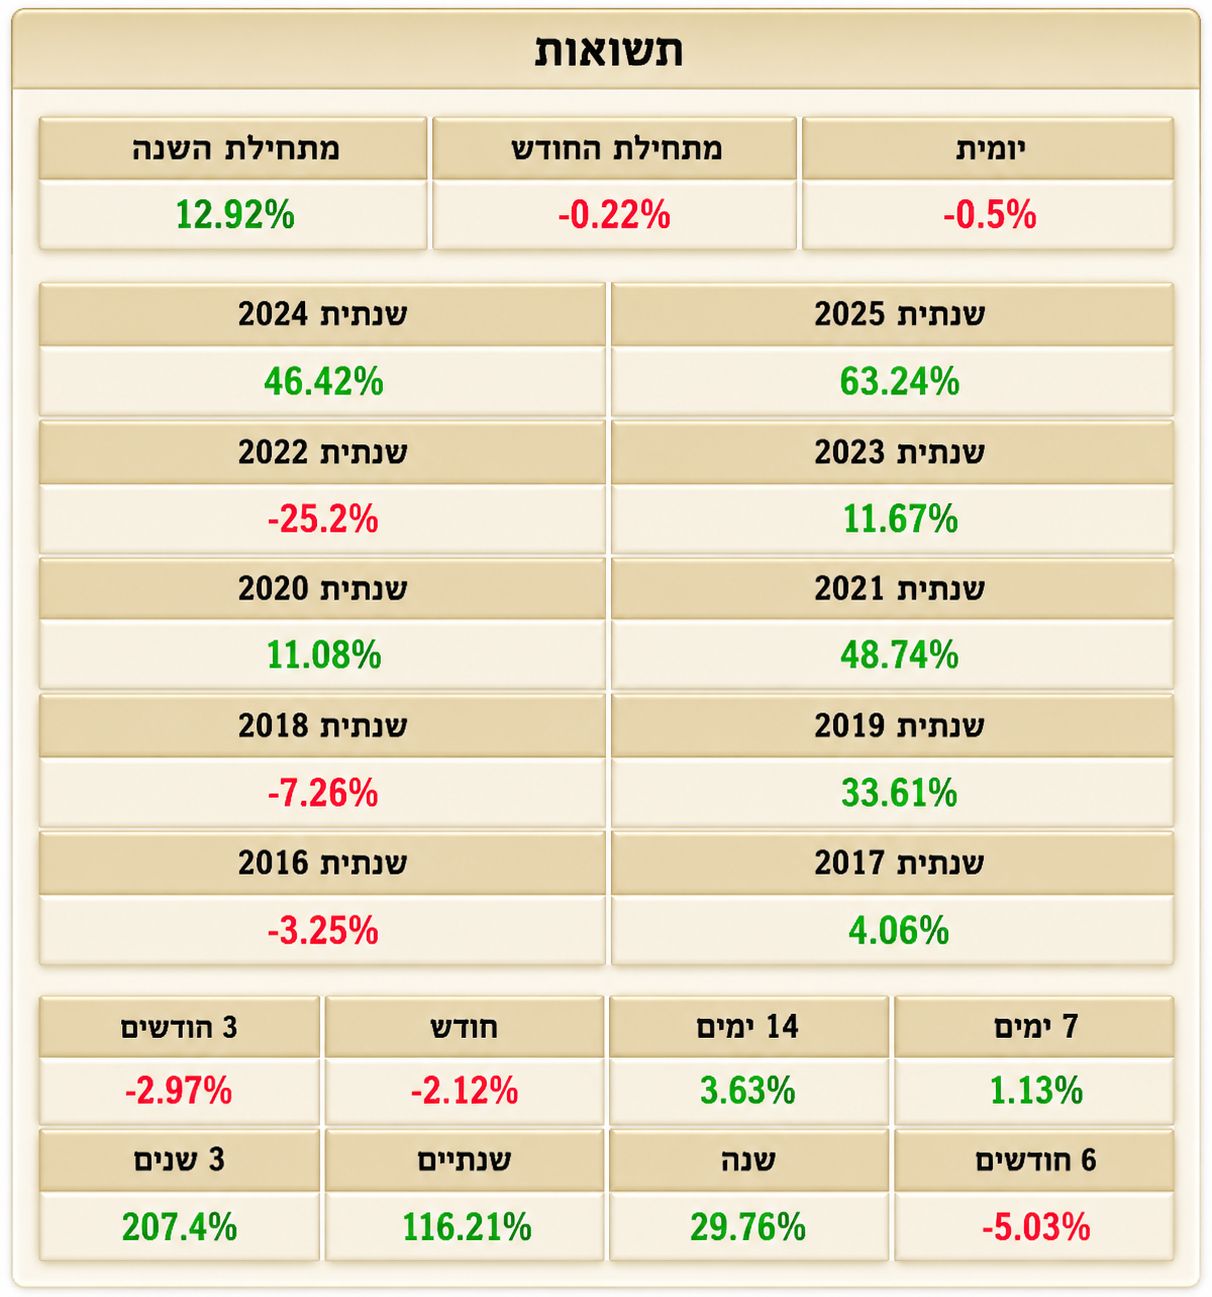
תמונת התשואות מציגה קרן עם ביצועים חיוביים בטווח הארוך, לצד חולשה בטווח הקצר והתאוששות מסוימת בשבועיים האחרונים. מתחילת השנה רשמה הקרן תשואה של 12.92%, ובטווח של שנה היא הציגה תשואה של 29.76%. התשואה השנתית גבוהה משמעותית מזו שמתחילת השנה, דבר המעיד על כך שחלק ניכר מהתשואה החיובית נצבר בתקופות קודמות במהלך השנה האחרונה. גם בטווחים הארוכים יותר ניכרת תמונה חיובית: תשואה של 63.24% בשנת 2025, לעומת 46.42% בשנת 2024, ו-33.61% בשנת 2019.
עם זאת, ההיסטוריה אינה אחידה: בשנת 2022 רשמה הקרן ירידה חדה של 25.2%, ובשנים 2018 ו-2016 נרשמו ירידות של 7.26% ו-3.25%, בהתאמה. מנגד, התשואות החיוביות בשנים 2021, 2023, 2024 ו-2025 מצביעות על יכולת להציג ביצועים משמעותיים בתקופות חיוביות. בטווח הקצר התמונה מעורבת יותר. התשואה היומית שלילית ועומדת על 0.5%-, והתשואה מתחילת החודש שלילית בשיעור של 0.22%-.
גם בטווח של חודש נרשמה ירידה של 2.12%-, ובשלושת החודשים האחרונים ירדה הקרן ב-2.97%-. לעומת זאת, בטווח של שבעה ימים נרשמה תשואה חיובית של 1.13%, וב-14 ימים התשואה חיובית בשיעור של 3.63%. נתונים אלה עשויים להצביע על ניסיון התאוששות לאחר תקופה חלשה, אך עדיין מוקדם לקבוע אם מדובר בשינוי מגמה או בתיקון זמני. בטווח של שישה חודשים התשואה שלילית ועומדת על 5.03%-, בעוד שבטווח של שנתיים נרשמה תשואה מצטברת של 116.21%, ובשלוש שנים תשואה של 207.4%.
בסיכום, הקרן מציגה הישגים מרשימים בטווחים הארוכים, אך הנתונים האחרונים מדגישים תנודתיות וחולשה בחודשים האחרונים. ההמשך תלוי ביכולתה לשמר את הביצועים החיוביים לאורך זמן ולבסס התאוששות גם בטווחים הקצרים.
קרדיט: נתונים מאתר פאנדר
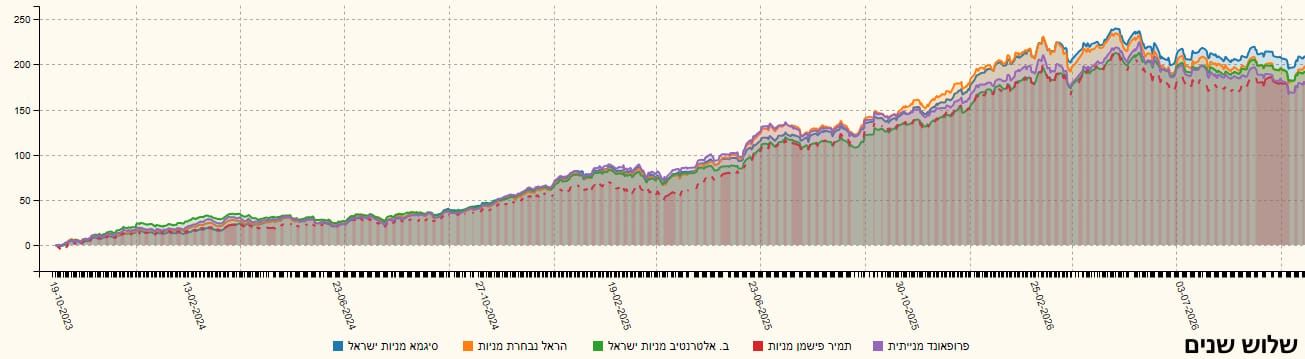
ההשוואה בין סיגמא מניות ישראל לבין הראל נבחרת מניות, ב. אלטרנטיב מניות ישראל, תמיר פישמן מניות ופרופאונד מנייתית מציגה שינוי ברור במעמד היחסי של הקרן לפי טווח הזמן. אלו הקרנות שהיו להן א הביצועים הטובים ביותר בשלוש השנים האחרונות. וכך, בגרף שלוש השנים סיגמא מניות ישראל מובילה בסיום התקופה, לאחר שצברה תשואה מצטברת של מעט מעל 200% לפי הגרף. היא גם הגיעה לשיא היחסי הגבוה ביותר בסוף 2025 ובתחילת 2026, מעל 230%, ולאחר תיקון נותרה בחלק העליון של קבוצת ההשוואה.
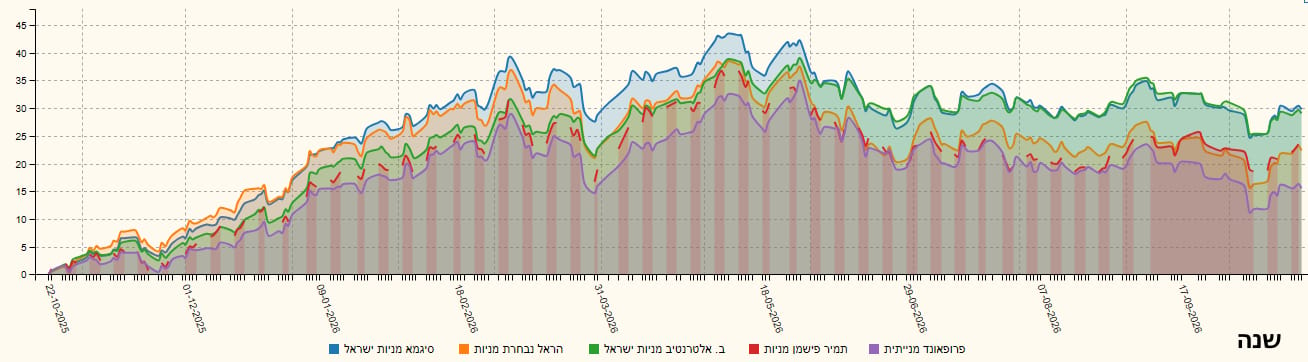
ב. אלטרנטיב מניות ישראל נמצאת קרוב אליה בסוף התקופה, בעוד הראל נבחרת מניות, תמיר פישמן מניות ופרופאונד מנייתית מסיימות ברמות נמוכות יותר. לכן, בטווח הארוך סיגמא מניות ישראל מציגה יתרון יחסי בולט, גם לאחר תקופות של תנודתיות ונסיגות. בגרף השנה התמונה חיובית פחות, אך הקרן עדיין ממוקמת בקבוצה המובילה. סיגמא מניות ישראל עלתה ב־29.76% בשנה, בהתאם לנתון הקרן, לעומת 19.35% בממוצע הקטגוריה. במהלך הקיץ היא הובילה את ההשוואה עם עלייה שהתקרבה ל־45%, אך לאחר מכן התפתח תיקון חד שהחזיר את כל הקרנות לרמות נמוכות יותר.
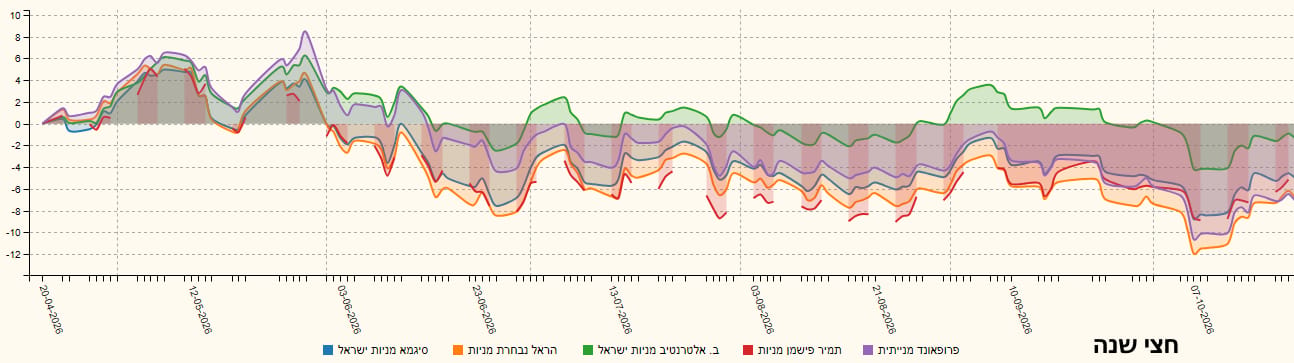
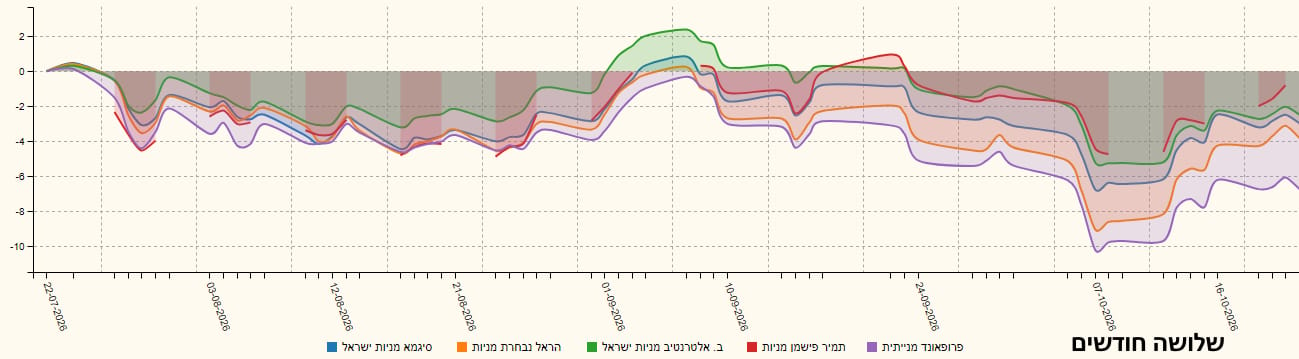
ב. אלטרנטיב מניות ישראל התאוששה בצורה טובה יותר בחלק האחרון של התקופה והצטמצמה מול סיגמא מניות ישראל, בעוד הראל נבחרת מניות, תמיר פישמן מניות ופרופאונד מנייתית נותרו מאחור. בטווח של חצי שנה נחלש היתרון של סיגמא מניות ישראל. הקרן ירדה אל מתחת לאפס ומסיימת את התקופה בירידה של כמה אחוזים, בעוד ב. אלטרנטיב מניות ישראל שומרת על ביצוע עדיף ומסיימת קרוב יותר לאפס. גם בטווח של שלושה חודשים סיגמא מניות ישראל נמצאת בתשואה שלילית, כאשר תמיר פישמן מניות מציגה את העמידות היחסית הטובה ביותר בסוף התקופה, וב. אלטרנטיב מניות ישראל עדיפה על סיגמא מניות ישראל. פרופאונד מנייתית היא החלשה בקבוצה בטווח הקצר, לאחר ירידה חדה שהתקרבה ל־10% במהלך התקופה.
מכאן שהקרן מצטיינת בשלוש השנים ובשנה האחרונה, אך בחצי השנה ובשלושת החודשים האחרונים איבדה חלק מן ההובלה. המשמעות היא שהבחינה צריכה להפריד בין הצלחה מצטברת ארוכת טווח לבין חולשה יחסית בתקופה האחרונה, ולא להסתמך על טווח יחיד.
גיוסים ופדיונות
קרדיט: נתונים מאתר פאנדר
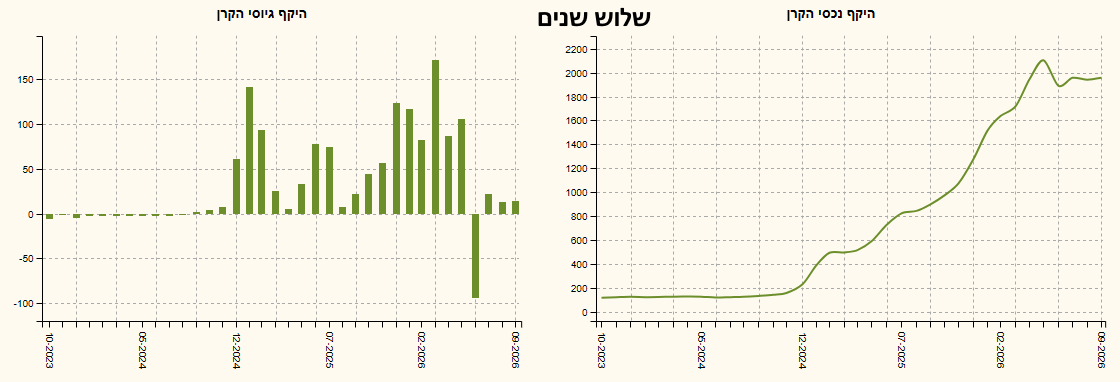
גרף הגיוסים והיקף הנכסים של הקרן לאורך שלוש השנים האחרונות מציג תהליך משמעותי של צמיחה, שהתחזק במיוחד מסוף שנת 2024 ונמשך לאורך שנת 2025 ובחודשים הראשונים של 2026. בתחילת התקופה, מאוקטובר 2023 ועד לחלק האחרון של שנת 2024, היקף נכסי הקרן נותר נמוך ויציב יחסית, באזור 120–150 לפי הסקאלה בגרף, כאשר הגיוסים החודשיים היו מצומצמים ולא נרשמה כניסה משמעותית ומתמשכת של כספים.
נקודת מפנה מסתמנת לקראת סוף 2024, כאשר מתחילים להופיע גיוסים חיוביים בהיקפים גדולים יותר, ובמקביל עקומת הנכסים עוברת בהדרגה למגמת עלייה ברורה. במהלך שנת 2025 התעצמה המגמה, עם מספר חודשי גיוס בולטים, ובהם גיוס של כ-140 בתקופה הראשונה של ההתרחבות, ובהמשך גיוסים נוספים של כ-75–80. רצף זה לווה בעלייה בהיקף הנכסים לכ-500, ובהמשך לכ-800–1,000, כאשר הקרן נהנתה מהתרחבות משמעותית בבסיס הנכסים שלה.
לקראת סוף 2025 ובתחילת 2026 ניכרת האצה נוספת בגיוסים, עם מספר חודשים שבהם היקף הכספים הנכנסים הגיע לכ-115–125, ובחודש אחד אף התקרב ל-170, הרמה הגבוהה ביותר הנראית בגרף. במקביל, היקף נכסי הקרן זינק והגיע לשיא של כ-2,100, לאחר עלייה מהירה במיוחד בחלק הראשון של 2026. עם זאת, לאחר השיא נרשמה נסיגה מסוימת בהיקף הנכסים, שהתייצב באזור 1,900–2,000. השינוי הבולט ביותר בצד הגיוסים מופיע סביב יוני 2026, כאשר נרשם פדיון חריג בהיקף של כ-95-, המייצג יציאת כספים משמעותית ביחס לחודשים הסמוכים.
למרות זאת, עקומת הנכסים לא הציגה קריסה מקבילה, אלא ירידה מתונה יחסית ולאחריה התייצבות והתאוששות קלה. בחודשים האחרונים המוצגים בגרף חזרו גיוסים חיוביים, אם כי בהיקפים צנועים יותר בהשוואה לשיאים הקודמים. בסיכומו של דבר, התמונה מצביעה על התרחבות משמעותית של הקרן ועל תקופה ממושכת של גיוסים חיוביים, לצד אירוע פדיונות חריג לאחר השיא. חשוב לזכור כי היקף הנכסים מושפע לא רק מגיוסים ופדיונות, אלא גם מתשואת הקרן ומהשינויים בשווי השקעותיה.
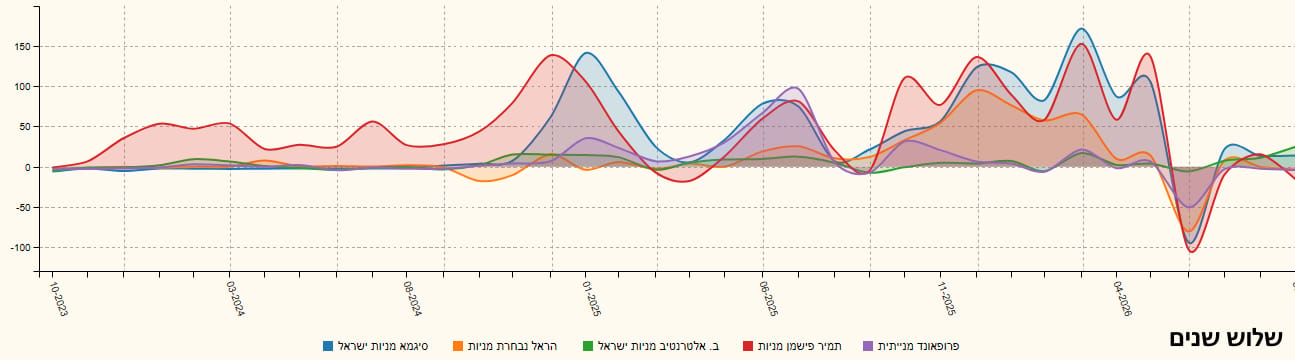
לפיכך, התייצבות הנכסים לאחר הפדיון עשויה להעיד על עמידות יחסית, אך עדיין מוקדם לקבוע אם הגיוסים החיוביים האחרונים מסמנים חזרה למגמת צמיחה מואצת. הנה הגיוסים של קרנות ההשוואה:
קרדיט: נתונים מאתר פאנדר
למי שמעוניין, ניתן להגיע לדף הקרן באתר פאנדר, וגם לקטגוריה. המון הצלחה לכולם!
המון הצלחה לכולם!
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


