

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
08/10/2026 מערכת FUNDER
הבורסות
תל-אביב
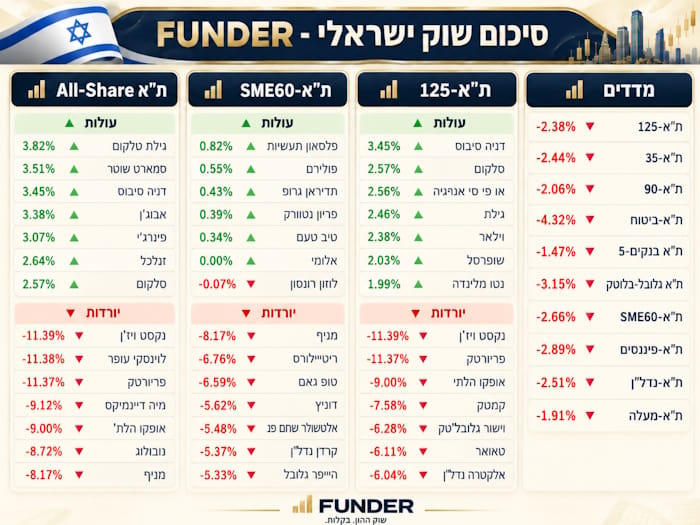
כאמור, יום המסחר בבורסה לניירות ערך בתל אביב ננעל במגמה שלילית חדה וגורפת לרוחב כל מדדי המניות המובילים. במדדים הכלליים, מדד ת"א-125 ירד ב-2.38%, מדד ת"א-35 איבד 2.44% ואילו מדד ת"א-SME60 רשם ירידה של 2.66%. במדד ת"א-125 בלטו לחיוב מניות דניה סיבוס שעלתה ב-3.45% וסלקום שטיפסה ב-2.57%, בעוד שבתחתית המדד נקסט ויז'ן ופרייורטק רשמו ירידות חדות של 11.39% ו-11.37% בהתאמה.
במעבר למדדים הסקטוריאליים, נרשמו מימושים עמוקים שהעידו על ירידה נרחבת בתיאבון לסיכון מצד המשקיעים: מדד ת"א-90 ירד ב-2.06%, מדד ת"א-ביטוח הוביל את הירידות עם צניחה של 4.32%, מדד ת"א-פיננסים נחלש ב-2.89%, מדד ת"א גלובל-בלוטק ירד ב-3.15%, מדד ת"א-נדל"ן איבד 2.51%, מדד ת"א-מעלה ירד ב-1.91% ומדד ת"א בנקים-5 השלים את התמונה השלילית עם ירידה של 1.47%. בזירת מטבע החוץ, הדולר האמריקאי מול השקל עומד על 3.0684 במסחר הבין בנקאי הרציף.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
ביום רביעי, ה-07-10-2026, פורסמה שורת נתוני מאקרו-כלכלה בעלי השפעה במערכת הפיננסית בארה"ב, אשר הצביעו על תמונה מעורבת המשלבת התכווצות במלאים, האטה בצמיחת האשראי ועלייה בתשואות הממשלתיות. במרכז הנתונים: מלאי הנפט הגולמי (Crude Oil Inventories) ירד ב-3.2 מיליון חביות, בניגוד לתחזית המוקדמת שעמדה על גידול של 1.9 מיליון חביות. זהו נתון המשקף הידוק בצד ההיצע של הסחורות.
במקביל, במכירת האג"ח הממשלתי ל-10 שנים נקבע יחס כיסוי של 2.8 לצד תשואה של 5.30%, עובדה המצביעה על דרישת תשואה גבוהה יותר מצד המשקיעים בהשוואה למכרז הקודם (4.83% עם יחס כיסוי 2.7). בגזרת הצרכנים, האשראי הצרכני החודשי (Consumer Credit m/m) רשם גידול של 8.3 ביליון דולר בלבד, נתון הנמוך משמעותית מהציפיות לעלייה של 14.5 ביליון דולר ומסכום של 17.7 ביליון דולר שנרשם בחודש הקודם, דבר המעיד על התקררות בהיקפי האשראי והצריכה הפרטית.
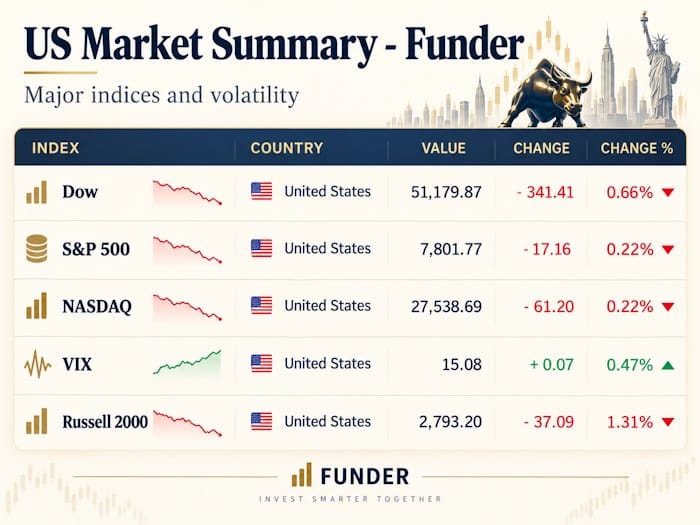
יום המסחר בוול-סטריט התאפיין במגמה שלילית רוחבית מתונה, כאשר מדדי המניות המובילים ננעלו בירידות שערים לצד עלייה קלה במדד התנודתיות. מדד Dow איבד 0.66% לרמה של 51,179.87 נקודות, בעוד מדד S&P 500 ומדד NASDAQ רשמו ירידות זהות של 0.22% וננעלו ברמות של 7,801.77 ו-27,538.69 נקודות בהתאמה. במקביל, מדד Russell 2000 הציג חולשה יחסית ואיבד 1.31% לרמה של 2,793.20 נקודות, בעוד מדד התנודתיות VIX עלה ב-0.47% לשיעור של 15.08 נקודות.
בזירת תעודות הסל הסקטוריאליות והממוקדות, תעודת MAGS רשמה ירידה מתונה של 0.28% ל-73.69 דולר, תעודת RSP ירדה ב-0.81% ל-210.60 דולר, ותעודת SMH הובילה את הירידות בסקטור הטכנולוגיה עם נסיגה של 1.18% לרמה של 625.03 דולר. בשוק האג"ח והאשראי, תשואת אג"ח ממשלת ארה"ב ל-10 שנים US10Y נותרה ללא שינוי ברמה של 5.286%, תעודת TLT המודדת אג"ח ממשלתי לטווח ארוך ירדה ב-0.17% ל-77.15 דולר, ותעודת האג"ח הקונצרני בתשואה גבוהה HYG נחלשה ב-0.12% ל-77.18 דולר.
בגזרת הסחורות, המטבעות והסחורות הדיגיטאליות, מדד הדולר DXY עלה ב-0.43% ל-102.283 נקודות, בעוד תעודת הזהב GLD ירדה ב-1.67% לרמה של 375.88 דולר. חוזה עתידי על נפט מסוג ברנט ירד ב-0.19% ונסחר ברמה של 100.930 דולר לחבית, והמטבע הדיגיטאלי BTCUSD רשם ירידה חדה של 2.61% לרמה של 83,317 דולר.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
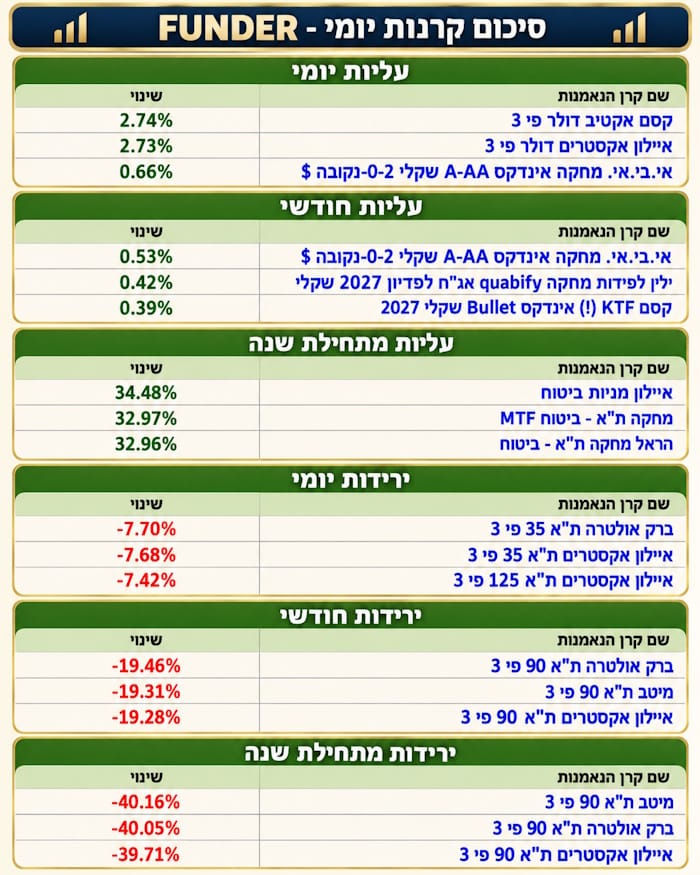
בעליות היומיות בלטו קרנות המט"ח והאג"ח, כאשר קסם אקטיב דולר פי 3 עלתה ב-2.74%, איילון אקסטרים דולר פי 3 הוסיפה 2.73% ואיי.בי.אי. מחקה אינדקס A-AA שקלי 0-2-נקובה $ רשמה עלייה של 0.66%. בעליות החודשיות בלטה הבלעדיות הסקטוריאלית של אג"ח לפדיון וקצר, כאשר איי.בי.אי. מחקה אינדקס A-AA שקלי 0-2-נקובה $ הובילה עם עלייה של 0.53%, ילין לפידות מחקה אג"ח לפדיון 2027 שקלי עלתה ב-0.42% וקסם KTF (!) אינדקס Bullet שקלי 2027 הוסיפה 0.39%.
בעליות מתחילת השנה נרשמה בלעדיות מוחלטת לסקטור הביטוח, כאשר איילון מניות ביטוח זינקה ב-34.48%, מחקה ת"א - ביטוח MTF עלתה ב-32.97% והראל מחקה ת"א - ביטוח רשמה תשואה של 32.96%. מנגד, בירידות היומיות נרשמה בלעדיות לקרנות הממונפות על המדדים המקומיים, כאשר ברק אולטרה ת"א 35 פי 3 ירדה ב-7.70%, איילון אקסטרים ת"א 35 פי 3 איבדה 7.68% ואיילון אקסטרים ת"א 125 פי 3 ירדה ב-7.42%.
בירידות החודשיות בלטה בלעדיות מלאה לסקטור ת"א 90 הממונף, כאשר ברק אולטרה ת"א 90 פי 3 צללה ב-19.46%, מיטב ת"א 90 פי 3 איבדה 19.31% ואיילון אקסטרים ת"א 90 פי 3 ירדה ב-19.28%. בירידות מתחילת השנה נשמרה הבלעדיות לסקטור ת"א 90 הממונף, כאשר מיטב ת"א 90 פי 3 רשמה ירידה של 40.16%, ברק אולטרה ת"א 90 פי 3 ירדה ב-40.05% ואיילון אקסטרים ת"א 90 פי 3 השלימה את הירידות עם צניחה של 39.71%.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


