

 האינפלציה גבוהה מדי, זמן רב מדי / קרדיט: אילוסטרציה – AI
17/09/2026 מערכת FUNDER
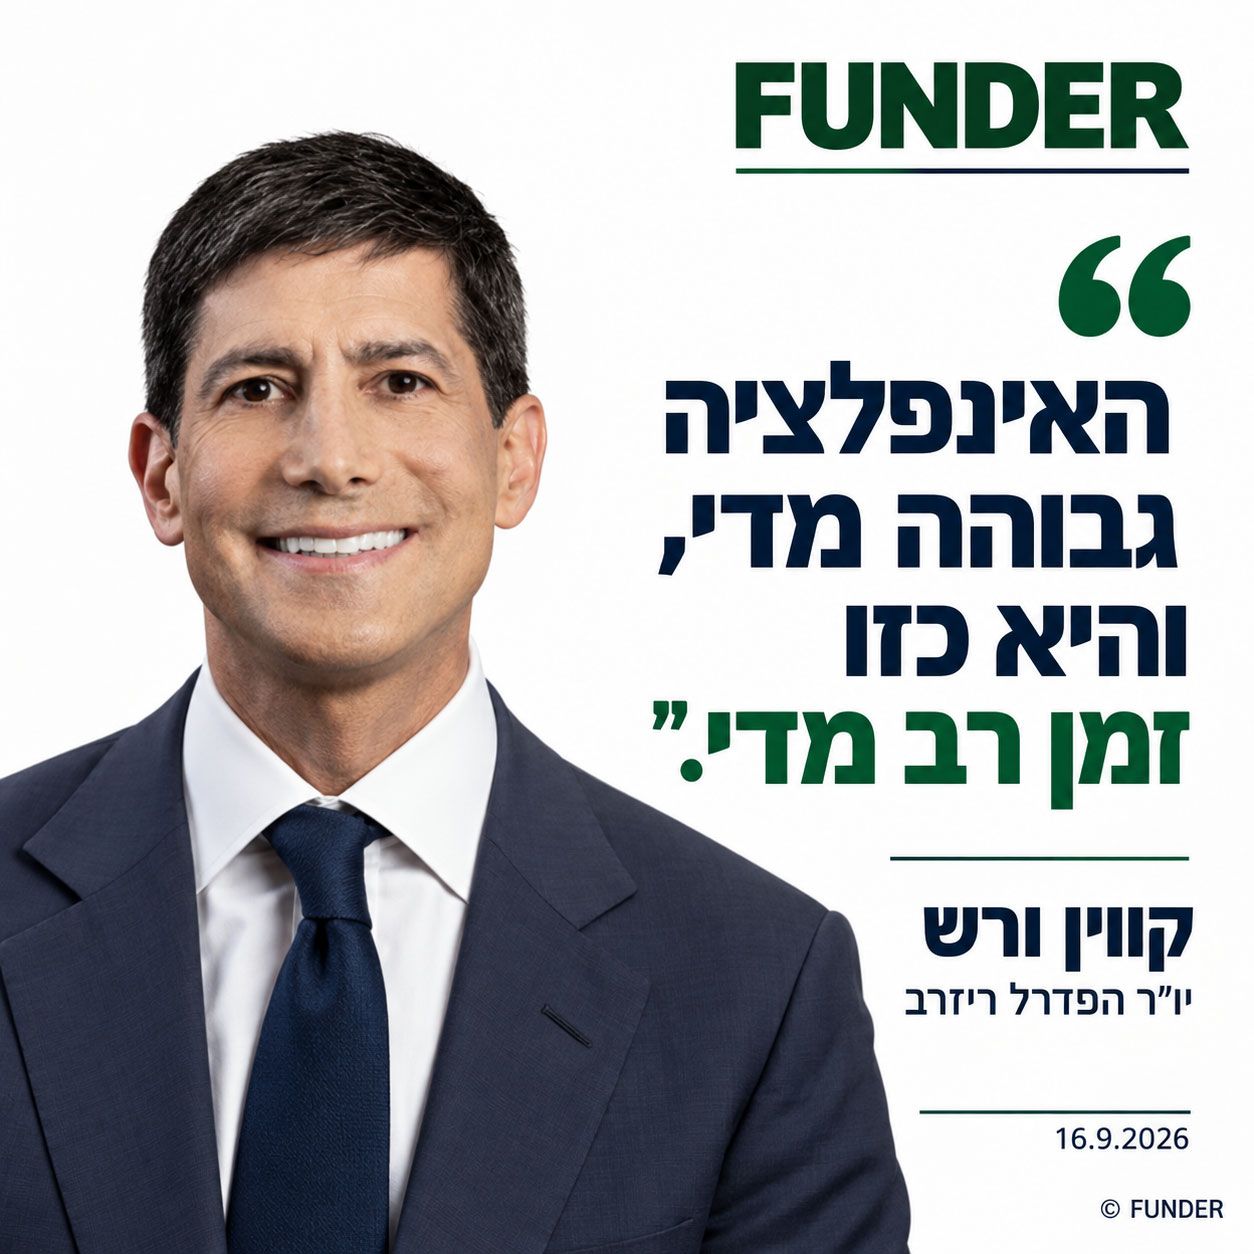
קרדיט: אילוסטרציה – AI
16.9.2026 | עדכון: 23:18 שעון ישראל
יו״ר הפדרל ריזרב, קווין ורש, הציג במסיבת העיתונאים שלאחר החלטת הריבית עמדה תקיפה כלפי האינפלציה, לצד אופטימיות ביחס לכלכלה האמריקאית. העלאת הריבית ברבע נקודת אחוז, לטווח של 3.75% עד 4.00%, נועדה לדבריו להסיר חלק מהתמיכה המוניטרית בכלכלה שמגלה עוצמה.
״האינפלציה גבוהה מדי, והיא כזו זמן רב מדי״, אמר ורש. לדבריו, נתוני הקיץ אינם מעידים על שיפור משמעותי במגמות האינפלציה הבסיסיות.
מדוע הפד המתין ביולי ופעל עכשיו?
ורש הסביר כי ביולי העדיפו רוב חברי הוועדה להמתין למידע נוסף. המבחן שהציב בהמשך היה התקדמות ברורה ומהירה מספיק של האינפלציה לעבר היעד. בספטמבר קבעה הוועדה כי התנאי הזה לא התקיים.
את ההעלאה הציג על רקע התחזקות בגיוס עובדים, ברווחי המגזר הפרטי ובהשקעות העסקיות. גם זרימת האשראי לעסקים נותרה חזקה. במצב כזה, לדבריו, קשה לתאר את התנאים הפיננסיים הרחבים כמרסנים.
האם החל מחזור העלאות חדש?
זו הייתה אחת השאלות המרכזיות שהופנו ליו״ר הפד. ורש נמנע מלקבוע מראש את ההחלטות הבאות ולא סיפק התחייבות להעלאה נוספת באוקטובר או למספר העלאות מוגדר.
הוא התייחס לעלייה בתשואות האג”ח הארוכות, אך הדגיש שההחלטה הנוכחית נשענת על התנאים הנצפים כעת. המסר לשוק הוא שהעלאה נוספת אפשרית, אך אינה מסלול שהפד התחייב אליו.
כשנשאל אם הריבית החדשה כבר מרסנת את הכלכלה, לא נתן תשובה חד־משמעית. הוא הדגיש כי לפני ההעלאה התקשה לראות בריבית רמה גבוהה מספיק לריסון הפעילות ולחצי המחירים. מכאן לא נובעת התחייבות להעלאה נוספת, אך גם לא הכרזה שההידוק הסתיים.
תחזית הוועדה אינה תחזית אישית של היו״ר
ורש הבהיר כי גם הפעם לא הגיש תחזית אישית במסגרת התחזיות הכלכליות. חציון תחזיות עמיתיו מצביע על ריבית של 4.1% בסוף השנה ובסוף 2027.
זהו הבדל משמעותי למשקיעים: מפת הנקודות מציגה את הערכות המשתתפים, ולא הבטחה של היו״ר או החלטה מחייבת של הוועדה לגבי הישיבות הבאות.
פרשנות למשקיעים: תקיפות לגבי היעד, גמישות לגבי הדרך
מסיבת העיתונאים הותירה שילוב של נחישות במאבק באינפלציה עם הימנעות מהכוונה מפורטת לגבי הריבית. למשקיעים המשמעות היא שנתוני המחירים, התעסוקה והאשראי הבאים עשויים לקבל משקל רב בתמחור השוק.
כלכלה חזקה יכולה לתמוך ברווחי החברות, אך גם לאפשר לפד להותיר את עלות המימון גבוהה. מנגד, התקדמות ברורה בהתמתנות האינפלציה עשויה להפחית את הצורך בהידוק נוסף. השאלה אינה רק כמה פעמים תעלה הריבית, אלא אילו נתונים ישכנעו את הפד שהמדיניות כבר משיגה את מטרתה.


