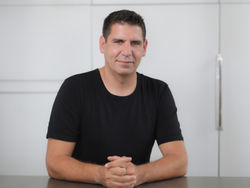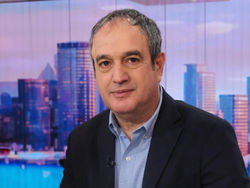


 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
19/11/2026 אלטשולר שחם פיננשייל סרביסס
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
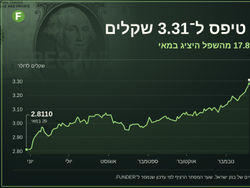
"השקל התאושש הבוקר, אך בהמשך חזר להיחלש מול הדולר, שנותר בקרבת שיא של כשנה מולו, כאשר סביבת הריבית בארה״ב ממשיכה לתמוך במטבע האמריקאי. בשוק המקומי, המדד החודשי לפעילות המשק עלה באוקטובר ב-0.6%, בתמיכת הרכישות בכרטיסי אשראי, יצוא הסחורות, יבוא נכסי ההשקעה ונתוני שוק העבודה. הנתון מצביע על המשך פעילות כלכלית יציבה לקראת החלטת הריבית הקרובה, בעוד המסחר בתל אביב הסתיים אתמול בירידות ותשואת האג״ח הממשלתית השקלית לעשר שנים עלתה בכ-4 נקודות בסיס ל-4.182%.
פרוטוקול הפד הצביע על תמיכה רחבה בהעלאות ריבית נוספות, כאשר מספר משתתפים העלו אפשרות להעלאה של יותר מרבע נקודת אחוז אם נתוני האינפלציה ימשיכו להפתיע לרעה. המסר מגביל את פוטנציאל הירידה בתשואות ומותיר את הדולר רגיש במיוחד לנתוני התעסוקה והפעילות שיתפרסמו היום, כשתשואת האג״ח האמריקאיות לעשר שנים עמדה הבוקר על 5.09%. גם נתוני הדיור מציגים תמונה מעורבת: התחלות הבנייה עלו באוקטובר ב-9.9%, בעוד שהיתרי הבנייה ירדו ב-7.4%, כך שלצד ההתאוששות בבנייה בפועל ניכרת חולשה בצבר הפרויקטים העתידי. תביעות האבטלה השבועיות ומדד הייצור של הפד בפילדלפיה יספקו היום אינדיקציות נוספות לחוסנו של שוק העבודה ולמצב התעשייה.
הסיכון לשיט במצר הורמוז נותר גבוה לאחר רצף תקיפות נגד כלי שיט, אך בשלב זה הנפט ממשיך לזרום לשוק, גם אם בעלויות הובלה ואבטחה גבוהות יותר. לצד המתיחות, הגידול במלאי הנפט והבנזין בארה״ב והציפיות לעודף היצע גלובלי מגבילים את תגובת מחירי האנרגיה, כאשר חוזה הברנט לינואר נסחר הבוקר ב-92.19 דולר לחבית, עלייה של 0.26%. החרפה שתפגע לאורך זמן בנתיבי השיט או בתשתיות האנרגיה עשויה לתמוך בנפט ובביקוש לדולר, להעלות את ציפיות האינפלציה ולהכביד על השקל, בעוד המשך זרימת הנפט, מלאים גבוהים ורגיעה אזורית עשויים לצמצם את פרמיית הסיכון".
השווקים מתנהלים במגמה מעורבת: השקל מתאושש, הדולר נסוג מעט מול סל המטבעות ואירופה מתקנת חלק מירידות יום רביעי. במקביל, פרוטוקול הפד ממשיך לתמוך בציפיות להידוק נוסף, תשואות ארה״ב נותרות מעל רמות מפתח והסיכון לשיט במצר הורמוז מעניק תמיכה למחירי הנפט.
נתונים מרכזיים הבוקר
מט״ח – מחירי שוק אחרונים:
USD/ILS: 3.2730, ירידה של 0.34%
EUR/ILS: 3.5881, ירידה של 0.24%
EUR/USD: 1.0996, עלייה של 0.25%
DXY: 103.73, ירידה של 0.13%
סחורות:
זהב, חוזה דצמבר 2026: 3,738.40 דולר לאונקיה, עלייה של 0.04%
Brent, חוזה ינואר 2027: 92.19 דולר לחבית, עלייה של 0.26%
WTI, חוזה דצמבר 2026: 83.31 דולר לחבית, עלייה של 0.06%
אג״ח:
תשואת אג״ח ממשלת ארה״ב ל־10 שנים: 5.09%, עלייה של כנקודת בסיס
ישראל
השקל ממשיך להתנהל בחולשה מול הדולר והוא קרוב לשיא של כשנה סביב 3.27-3.28 כאשר הגורמים התומכים בדולר בעולם ממשיכים לתת את הטון גם מול השקל.
בבורסה בתל אביב יום המסחר ננעל ביום רביעי, 18.11.2026, בירידות:
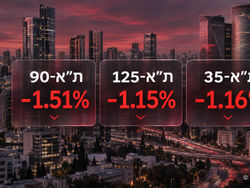
ת״א־35: 3,964.92 נקודות, ירידה של 0.34%
ת״א־90: 3,500.71 נקודות, ירידה של 1.68%
ת״א בנקים־5: 8,394.22 נקודות, ירידה של 1.76%
תשואת האג״ח הממשלתית השקלית ל־10 שנים ננעלה ברמה של 4.182%, עלייה של כ־4 נקודות בסיס.
המדד החודשי לפעילות המשק עלה באוקטובר ב־0.6%. העלייה נתמכה ברכישות בכרטיסי אשראי, ביצוא סחורות, ביבוא נכסי השקעה ובנתוני שוק העבודה. הנתון מצביע על המשך פעילות כלכלית יציבה לקראת החלטת הריבית הקרובה.
ארה״ב
המסחר ביום רביעי הסתיים במגמה מעורבת:
S&P 500: 7,323.63 נקודות, ירידה של 0.23%
Nasdaq Composite: 24,429.88 נקודות, עלייה של 0.42%
Dow Jones: 50,198.17 נקודות, ירידה של 1.11%
פרוטוקול ישיבת הפד מאוקטובר הצביע על תמיכה רחבה בהעלאות ריבית נוספות. מספר משתתפים אף העלו אפשרות למהלך גדול מרבע נקודת אחוז אם נתוני האינפלציה ימשיכו להפתיע לרעה. המסר מגביל את פוטנציאל הירידה בתשואות ומותיר את הדולר רגיש במיוחד לנתוני התעסוקה והפעילות שיתפרסמו היום.
התחלות הבנייה עלו באוקטובר ב־9.9% לקצב שנתי של 1.309 מיליון יחידות, בעוד שהיתרי הבנייה ירדו ב־7.4% לקצב של 1.295 מיליון. התמונה מצביעה על התאוששות בבנייה בפועל לצד חולשה בצבר הפרויקטים העתידי.
מלאי הנפט הגולמי גדל בשבוע האחרון ב־3.4 מיליון חביות והגיע ל־417.8 מיליון, ומלאי הבנזין התרחב ב־5.2 מיליון. הגידול במלאים ממשיך להגביל את תגובת מחירי האנרגיה למתיחות במזרח התיכון.
אירופה
המסחר מתנהל בעליות מתונות ברוב המדדים:
STOXX Europe 600: 645.60 נקודות, עלייה של 0.24%
DAX: 25,820.40 נקודות, עלייה של 0.33%
CAC 40: 8,169.39 נקודות, עלייה של 0.28%
FTSE 100: 10,527.60 נקודות, ירידה של 0.22%
החשבון השוטף של גוש האירו רשם בספטמבר עודף של 12 מיליארד אירו, כמעט ללא שינוי מהחודש הקודם. העודף המצטבר ב־12 החודשים האחרונים התמתן ל־248 מיליארד אירו, שהם 1.5% מהתוצר, בעיקר בשל ירידה בעודף בסחר בסחורות.
אסיה
המסחר ביום חמישי הסתיים במגמה מעורבת:
Nikkei 225: 59,444.21 נקודות, עלייה של 0.71%
Hang Seng: 22,841.60 נקודות, ירידה של 1.95%
Shanghai Composite: 3,577.62 נקודות, ירידה של 0.28%
השוק היפני קיבל תמיכה ממניות הטכנולוגיה, בעוד שהונג קונג וסין נותרו תחת לחץ על רקע חששות ממגבלות נוספות על יצוא שבבים ומחוסר הוודאות סביב ההשקעות בתשתיות בינה מלאכותית.
גיאופוליטיקה והמזרח התיכון
הסיכון לשיט במצר הורמוז נותר גבוה לאחר רצף תקיפות נגד כלי שיט באזור. בשלב זה הנפט ממשיך לזרום לשוק, אך בעלויות הובלה ואבטחה גבוהות יותר ובמקביל לציפיות לעודף היצע גלובלי.
החרפה שתפגע באופן מתמשך בנתיבי השיט או בתשתיות אנרגיה עשויה לתמוך בנפט ובביקוש לדולר, להעלות את ציפיות האינפלציה ולהכביד על השקל. מנגד, המשך זרימת הנפט, מלאים גבוהים ורגיעה אזורית עשויים לצמצם את פרמיית הסיכון.
אירועים מרכזיים היום
15:30 – תביעות האבטלה השבועיות ומדד הייצור של הפד בפילדלפיה; אינדיקציות למצב שוק העבודה ולפעילות התעשייתית בארה״ב
15:30 – שיחה מקוונת של נשיאת ה־ECB כריסטין לגארד; השוק יבחן כל מסר הנוגע לאינפלציה ולריבית
16:25 – דיון בהשתתפות סגן יו״ר הפד פיליפ ג׳פרסון; תשומת הלב תופנה לעמדתו לאחר פרסום הפרוטוקול
17:00 – דוח השירותים הרבעוני המוקדם בארה״ב; תמונה על הפעילות בענף המרכזי בכלכלה
20:00 – מכרז אג״ח ממשלת ארה״ב צמודות מדד ל־10 שנים; הביקוש עשוי להשפיע על התשואות הריאליות
21:15 – דיון בהשתתפות חבר הפד מייקל באר בנושא בינה מלאכותית והשלכותיה על היציבות הפיננסית
בשורה התחתונה
סביבת הריבית בארה״ב נותרת תומכת בדולר. נתוני התעסוקה והתעשייה, מסרי הפד וה־ECB וההתפתחויות במצר הורמוז יהיו הגורמים המרכזיים להמשך היום.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.